今週の米国市場まとめ|VIX急騰と中東情勢が交錯した一週間
エクラ
投資信託の道しるべ
| 項目 | 10月2日 終値時点 |
|---|---|
| 前日比 | +182,980円(+1.70%) |
| 含み損益率 | +37.88% |
前日比+182,980円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
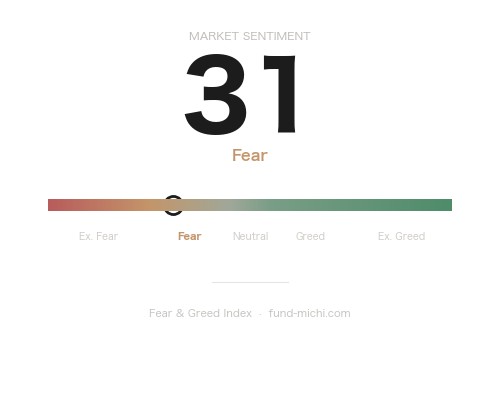
Fear & Greed指数は31と「恐怖」ゾーンに沈み、投資家心理の冷え込みが鮮明に。市場のセンチメント悪化は今後の値動きの転換点となるか注目される。
米国市場は10月に入り、中東情勢の緊迫化とFRB(連邦準備制度理事会)の金融政策運営という、性質の異なる二つの緊張が同時に市場心理を左右する局面を迎えています。サウジアラビアの石油インフラ近辺で火災が報じられる一方、FRBは9月のFOMC(連邦公開市場委員会)で政策金利を引き上げるという、一見相反する材料が交錯しています。本日はこうした構図の中で、資金がどこに向かい、どこにリスクが潜んでいるのかを、具体的な注視ポイントとともに整理します。
ロイターは、サウジアラビアの首都リヤドにあるアラムコ関連施設付近で火災・煙が確認されたと報じました。これとは別に、サウジアラビア政府・軍が紅海の航行を脅かすフーシ派への攻勢を計画していると伝えられており、両者は主体の異なる動きである点に注意が必要です。前者は石油供給インフラそのものへの直接的なリスク、後者は紅海という原油・LNG輸送の要衝における軍事行動リスクであり、いずれも原油ETF(USO)やエネルギーセクターETF(XLE)の価格形成に影響しうる材料として、別個に注視する価値があります。
英国では、ユダヤ系コミュニティを標的としたテロ計画への関与疑いでイラン人2人が起訴され法廷に出廷したほか、ポルトガルの検察当局は、対イラン軍事作戦における米軍ラジェス基地使用の合法性を調査していると報じられました。イラン国内でも1月の抗議活動に関連した処刑が実施されたと当局が発表しています。これは主にイラン国内の統治体制に関わる事案であり、直ちに米・イラン間の対外的な緊張を示す材料とは言い切れませんが、中東情勢全体の不安定さを示す一つの傍証として受け止めるべきでしょう。
これらの地政学材料は、現時点で米国株全体を揺るがすほどの織り込みには至っていないとみられます。実際、地政学リスクの体温計とされるVIX関連ETF(VIXY)は直近で落ち着いた推移を見せていますが、VIXYは先物ロール構造上のコンタンゴ(期近より期先の価格が高い状態)により、恒常的に目減りしやすいという設計上のクセを持つ点には注意が必要です。したがって「VIXYが下落している=投資家の警戒感が低い」と単純に結論づけるのは早計であり、むしろ原油ETFやエネルギーセクターETFの値動き、さらにはオプション市場のインプライドボラティリティなど複数指標を併せて確認する方が実態に近いと考えられます。原油ETF(USO)は直近1カ月の累積では上昇基調にある一方、直近1週間では利益確定売りが先行する展開となっており、アラムコ施設近辺の火災やサウジによるフーシ派攻勢計画といった最新報道は、価格形成にまだ十分反映されていない可能性があります。仮にホルムズ海峡や紅海航路の通行に実害が及ぶ事態に発展すれば、原油高とインフレ再燃を通じてFRBの利下げ転換をさらに遠ざけるという、金融政策面への二次的な波及リスクも意識しておく必要があるでしょう。
一方、AI分野では、OpenAIの安全性部門を率いていた人物が退社し、「核兵器レベルの安全対策が必要」と訴えたとブルームバーグが報じました。AI企業が「試行錯誤で成長してきた」という同氏の指摘は、急拡大するAI関連株への評価と規制リスクのバランスを問い直す材料です。ただし、この報道は10月3日付とごく直近であり、本稿執筆時点(10月4日取得データ)で確認できる半導体ETFの値動きは、ほぼ報道以前の期間を含む累積トレンドです。そのため「報道後も資金流入が衰えていない」と断定するにはデータの裏付けが不足しており、現時点では「単日の値動きに明確な影響は確認できない」というのが正確な評価です。規制強化の議論が実際に具体化するかどうかは、今後数週間の追加報道・当局対応を待って判断する必要があります。
市場データを俯瞰すると、大型ハイテク株中心のNASDAQ100ETF(QQQ)が堅調に推移する一方、景気敏感・工業株の比重が大きいダウ平均ETF(DIA)は軟調であり、ハイテク・AI関連への資金集中と、景気敏感セクターからの資金流出という二極化が続いています。この傾向を牽引しているのが半導体ETF(SOXX)で、直近1週間・1カ月とも他セクターを大きく上回る上昇を記録しました。AIインフラ投資への期待がなお強いことがうかがえますが、30日間で二桁パーセントという急騰は、裏を返せばポジションの過熱やバリュエーション面での巻き戻しリスクも同時に高めていることを意味します。巻き戻しのトリガーとしては、①OpenAIの安全性問題を契機とした規制当局(FTC・議会)によるAI企業への具体的な介入、②主要半導体企業の決算での設備投資計画下方修正、③長期金利の予想外の上昇によるグロース株バリュエーションの圧縮、の三つが特に警戒に値すると考えられます。いずれも現時点で顕在化しているわけではありませんが、半導体セクターへの資金集中が強いほど、こうした単一イベントによる反動も大きくなりやすい構造にあることは念頭に置くべきでしょう。
その一方で、小型株・国内景気敏感株の動向を示すラッセル2000ETF(IWM)は直近1カ月でみると大型ハイテク株との乖離が目立つ下落となっています。小型株は資金調達の多くを変動金利や短期借り換えに依存する企業が多く、FRBの引き締め長期化見通し(後述)による実質金利の高止まりが、割引率上昇を通じてバリュエーションに直接的な下押し圧力をかけやすいという経路が働いていると考えられます。市場参加者のリスク選好が「AI・半導体」という特定テーマに集中し、金利敏感度の高い裾野の広い景気回復期待には及んでいない構図がうかがえます。
ドル指数ETF(UUP)は堅調に推移し、金ETF(GLD)はこれと逆相関する形で大きく下落しました。一見すると、中東の地政学リスクが高まる局面では「安全資産としての金」が買われてもおかしくないはずですが、実際にはFRBが利下げ転換を急がない姿勢を示す中で、ドルそのものが金利差を背景にした「金利の付く安全資産」として選好され、無利子資産である金から資金が流出する構図になっていると解釈できます。地政学リスクの高まりとドル高・金安が同時進行するのは一見矛盾するようですが、「地政学リスク由来の資金逃避先」としてのドルと、「実質金利上昇による金の相対的な魅力低下」という二つの力が重なった結果とみれば、整合的に説明できます。ビットコインも1カ月累積で上昇しており、ここまでのところリスク資産全般への選好が大きく損なわれてはいない点も確認できます。
9月16日のFOMC声明文では、ウォーシュ議長の下で12対0の全会一致により政策金利が0.25%引き上げられ、FF金利(フェデラルファンド金利、銀行間の短期貸出金利)の誘導目標は3.75〜4.00%となりました。声明は「インフレは依然として高い水準にある」「物価安定を実現する」と明記しており、利下げへの急旋回ではなく引き締め的な姿勢を維持する構えがうかがえます。
9月のSEP(経済見通し)では2026年末のFF金利見通しが4.10%と、6月時点の見通しから0.30ポイント上方修正されました。これは市場が織り込んでいた利下げペースのうち、25bp換算でおよそ1回分が後退したことを意味します。長期中立金利(r*)も3.60%へ引き上げられており、FRBが想定する「引き締め的でも緩和的でもない金利水準」自体が切り上がっている点は、単発の利上げ以上に重要な含意を持ちます。r*の上方修正が続けば、将来の利下げ局面においても金利の着地水準が従来の想定より高くなる可能性があり、長期金利の高止まりを通じて株式のバリュエーション(特に将来キャッシュフローの割引価値に依存するグロース株・小型株)に恒常的な重石となりやすいためです。同時にSEPでは2026年末のコアPCEインフレ率見通しも上方修正されており、FRBが「インフレは制御下にあるが、まだ十分ではない」という認識を維持していることも裏付けられます。
10月7日に公表されるFOMC議事録は、この利上げ決定に至った委員間の議論の詳細を明らかにする重要イベントです。特に、票決が全会一致であったにもかかわらず、議事録の文言に「追加利上げの選択肢」や「利下げ時期尚早」といった踏み込んだ表現が見られるかどうかは、市場の金利先高観を左右しうるポイントです。ウィリアムズNY連銀総裁やボウマン理事の発言機会も10月6日に控えており、インフレ認識や利上げ継続の是非について追加的な手掛かりが得られる可能性があります。10月5日発表のISM非製造業景況指数は、前回時点で新規受注指数が60.9、価格指数が72.6と高水準にあったことを踏まえると、価格指数がさらに上振れるようであれば「インフレ高止まり」をFRBが再確認する形となり、ドル高・長期金利上昇を通じて小型株・金・新興国通貨に逆風となるシナリオが想定されます。逆に雇用指数(前回47.8)が一段と悪化するようであれば、労働市場の減速を材料に利下げ観測が再浮上し、ドル安・金高・小型株反発という反対方向の値動きも考えられます。
本日の市場構図を総括すると、半導体・AI関連への資金集中、ドル高・金安、そして中東発の地政学リスクという三つの軸が同時進行しています。FRBが引き締め的な政策金利見通し(2026年末4.10%、r*3.60%)を維持する中、割引率上昇を通じて金利敏感資産やディフェンシブ資産には逆風が続きやすく、一方で半導体セクターへの資金集中は規制・安全性を巡る議論や決算内容次第で急速に巻き戻るリスクもはらみます。
日本の個人投資家にとって実務的に意識したい点を挙げると、第一に、QQQやSOXXなど特定テーマへの資金配分が既に厚い場合は、新規の買い増しよりも利益確定や他資産へのリバランスを検討する局面に差し掛かっている可能性があります。第二に、ドル高局面が続く中では、ドル建て資産を保有する際の為替ヘッジの要否を改めて点検する価値があります。FRBの引き締め長期化観測が続く限りドル高基調が維持されやすい一方、ISM指標の悪化や議事録のハト派的な文言一つで潮目が変わる可能性もあるため、ヘッジ比率を固定的に考えず、イベントドリブンで見直す柔軟性が有効です。第三に、IWMに代表される小型株・景気敏感株は、金利の高止まりが続く限り構造的な逆風が続きやすいため、割安感だけで拾うのではなく、FOMC議事録や長期金利の動向を確認してからエントリーを検討する方が無難でしょう。
FOMC議事録やISM指標の発表を受けた値動きには、「価格指数の上振れ=ドル高・金利敏感株に逆風」「雇用指数の下振れ=利下げ観測再浮上」といった具体的なシナリオを事前に想定した上で向き合うことが、漠然とした分散投資の一般論よりも実践的な備えになると考えられます。特定テーマへの偏重を避け、ドル建て資産と円建て資産、グロースとバリューのバランスを意識しつつ、今後数日のイベントを一つのシナリオ分岐点として捉える姿勢が求められます。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数(雇用指数) | — | 47.8 |
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数(新規受注指数) | — | 60.9 |
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数(価格指数) | — | 72.6 |
| 2026-10-06 | 09:05 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-10-06 | 10:45 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-07 | 14:00 | ★高 | FOMC議事録 | — | — |
| 2026-10-08 | 13:40 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
週末を挟んで米国市場は動きがありませんでした。為替もほぼ変動がなく、ポートフォリオへの影響は軽微です。長期投資家として、こうした局面も淡々と積み立てを続けていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。