ウォーシュ議長発言と金急落、株式市場への影響を考える
エクラ
投資信託の道しるべ
| 項目 | 10月2日 終値時点 |
|---|---|
| 前日比 | +182,980円(+1.70%) |
| 含み損益率 | +37.88% |
前日比+182,980円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
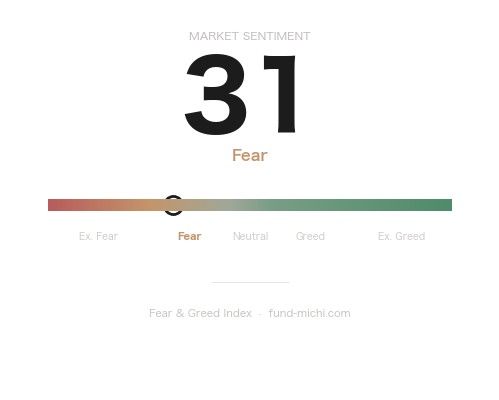
半導体ETFが+2.18%の急伸。Fear&Greed指数が31と「恐怖」圏に沈む中でも、ハイテク株だけは独り気を吐く展開に注目が集まる。
米国市場は本日、地政学リスクと金融引き締め長期化観測という二つの重荷を抱えながらも、株式市場全体としては堅調に推移しました。ただしその内実は一様ではなく、半導体セクターへの資金集中、原油・金からの資金流出、そして長期金利の高止まりという、方向感の異なる複数の動きが同時に進行しています。本稿ではまず材料を整理したうえで、「金融引き締めが長期化する見通しにもかかわらず、なぜ株式市場はリスクオン的に推移しているのか」という、本日最大の矛盾に焦点を当てて考察します。
中東情勢をめぐる報道が本日も相次ぎました。ロイターの独占報道によれば、G7(主要7カ国)は米国の圧力を受け、ディーゼルおよび原油備蓄から最大1億バレルを放出することで合意したと伝えられています。これはBloombergも報じており、複数メディアで確認が取れている点から一定の信頼性があると考えられますが、いずれも同一の情報源を追う形である可能性も否定できず、今後の公式発表を待って評価を固める必要があります。背景には、サウジアラビアがフーシ派への軍事行動を計画し、紅海の封鎖状態の打開を図っているとの報道があり、同地域の物流・エネルギー供給網への懸念が高まっていることがあります。加えて、イランは攻撃を受けた場合により強硬な報復を準備しているとされ、外交による解決は依然として困難な情勢が続いています。
なお、G7がこれほど大規模な備蓄放出に踏み切ったこと自体は、裏を返せば「平時であれば不要な規模の供給懸念が実際に存在する」ことの表れとも読めます。市場が原油価格の下落を好感して「リスク後退」と受け止める一方で、紅海の軍事的緊張やイランの報復準備という根本要因は何ら解消されていない点には留意が必要です。
こうしたなか、英国ではイラン人2名がユダヤ人コミュニティを標的としたテロ計画の容疑で起訴されたと報じられ、米財務省はハマスの資金調達ネットワークに対する制裁を発表しました。地政学リスクは中東にとどまらず、欧州の治安情勢やテロ資金対策にも波及しています。もっとも、これらの個別ニュースが本日の株価指標を直接動かした明確な証拠はなく、市場全体への定量的な影響は限定的だったとみられます。投資家としては、エネルギー供給網や安全保障面の不確実性が「価格にまだ反映されていないリスク」として残存している可能性を念頭に置く必要があります。
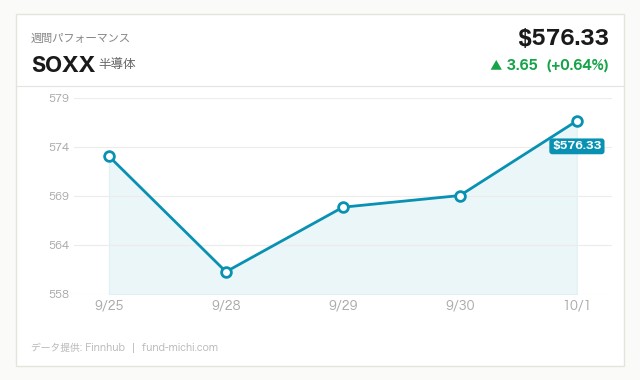
本日の市場データを見ると、ナスダック100ETF(QQQ)に対し半導体ETF(SOXX)が明確に上回る上昇を見せ、過去30日間でも二桁の上昇トレンドを継続・加速させる形となりました。S&P500ETF(SPY)の上昇幅と比較すると、資金が明確にハイテク、とりわけ半導体セクターへ集中していることが分かります。AI関連企業の増益見通しが相次いで上方修正されているとの指摘(Seeking Alpha)もありますが、この指摘は個別の数銘柄を対象にした記事に基づくものであり、半導体セクター全体の裏付けとして一般化するのは早計です。むしろ、30日間で13%超という急騰ペースは、決算発表を前にした期待先行の側面もあり、決算内容が期待に届かなかった場合の反動調整リスクには注意が必要です。
原油ETF(USO)はG7の備蓄放出報道を受けて下落し、過去7日間では下落トレンドを強める展開となりました。ただし30日間で見ると、USOは依然として大幅な上昇基調にあり、短期的な反落と中期的な上昇トレンドが併存している点は見落とせません。つまり、今回の下落は「供給懸念の構造的な後退」というより、G7報道という単発材料への短期反応である可能性が高く、紅海情勢が悪化すれば再び上昇に転じる余地も残っています。一方でエネルギーセクターETF(XLE)はわずかながら上昇しており、原油先物価格と株式としてのエネルギー企業評価がやや乖離する動きも見られます。配当利回りや収益の安定性を背景にエネルギー株が底堅さを保ったとみられますが、原油需給の先行き次第ではこの乖離が解消に向かう可能性もあります。
金ETF(GLD)とVIX先物ETF(VIXY)はともに下落し、安全資産・恐怖指数連動資産からの資金流出が続いています。地政学リスクが高まっているにもかかわらずこれらから資金が抜けている背景には、投資家が中東リスクを「織り込み済み」と判断している可能性に加え、より定量的な説明として、10年債利回りが5.24%という高水準にあることで実質金利が押し上げられ、無利息資産である金の相対的な投資妙味が低下している可能性が考えられます。また、GLD・VIXYはいずれも先物ロール構造を持つETFであり、コンタンゴ(期近より期先が高い価格構造)による減価が純粋な価格下落に加算されている可能性もある点には注意が必要です。したがって「安全資産からの資金流出=楽観ムードの証拠」と単純に結論づけるのは早計で、金利要因・構造要因を差し引いて評価する必要があります。
ラッセル2000ETF(IWM)は本日上昇しましたが、過去30日間では下落基調が続いており、小型株への資金流入は本日限りの動きにとどまっている可能性があります。大型・ハイテク株への資金集中が続くなか、小型株は金利敏感度の高さから引き締め長期化観測の影響を受けやすく、本日の上昇をもって「リスク選好が幅広く波及している」と結論づけるのは楽観的に過ぎるでしょう。ドル指数ETF(UUP)は本日小幅に下落したものの、30日トレンドでは上昇基調にあり、中期的なドル高地合いは崩れていません。ちなみにビットコイン(BTC)は本日ほぼ横ばいながら30日間では上昇しており、リスク資産全般への資金流入は暗号資産にも及んでいたことがうかがえますが、本日単体では明確な方向感を欠いています。
9月16日のFOMC(連邦公開市場委員会)声明では、FF金利(フェデラルファンド金利)を0.25%引き上げ3.75〜4.00%とすることが12対0の全会一致で決定されました。反対票が一切出なかったという事実は、ウォーシュ議長率いる新体制下でFRB内のインフレ警戒姿勢が強く共有されていることを示唆します。声明文では「インフレは依然として高い水準にある」と明記され、物価安定へのコミットメントが強調されました。
経済見通し(SEP)では2026年末のFF金利中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正されました。これは25ベーシスポイント換算で約1回分の利下げ期待が剥落したことを意味し、PCE(個人消費支出)インフレ率の見通しも3.7%へ上方修正されています。前パウエル体制と比較して、ウォーシュ新議長がどの程度インフレ抑制を優先するかは市場の最大の関心事の一つですが、今回の全会一致・上方修正という結果は、少なくとも現時点では金融引き締めへの姿勢が後退していないことを示しています。
ここで本日最大の疑問に戻ります。引き締め長期化観測が強まったにもかかわらず、なぜ半導体を中心に株式市場は底堅さを保っているのでしょうか。一つの解釈は、SEPで実質GDP成長率見通しが上方修正されたように、市場が「高金利でも経済は十分な成長を維持できる」という強い成長期待を織り込んでいることです。もう一つは、AI投資テーマへの資金流入が金利環境とは独立した構造的なトレンドとして進行している可能性です。ただし、これらはいずれも仮説であり、10年債利回り5.24%という歴史的に見ても高い水準が続くなかで株式バリュエーション、とりわけ急騰を続ける半導体セクターの評価が持続可能かどうかは、今後の決算シーズンで試されることになるでしょう。
30年固定住宅ローン金利が7.28%に達している現状は、住宅市場への圧迫をすでに具体的な形で示しています。住宅ローン金利の高止まりは新規住宅着工や住宅建設関連株、REIT(不動産投資信託)のバリュエーションに逆風となりやすく、また地方銀行の商業用不動産向け与信の質にも時間差で影響が及ぶ可能性があります。10月6日にはニューヨーク連銀のウィリアムズ総裁の発言が予定されており、金融政策の方向性を補強する発言が出るか、あるいは金融環境の引き締まりすぎに対する懸念が示されるか、注目されます。
ドル指数ETF(UUP)が中期的な上昇基調を維持していることは、ドル円相場にとって円安圧力が続きやすい地合いを示唆します。日本から米国株・米国ETFに投資する場合、為替差益を享受できる可能性がある一方、将来的にFRBが利下げに転じた局面ではドル安・円高への反転リスクも意識しておく必要があります。
セクター別に見ると、半導体・AI関連への資金集中は当面続く可能性がありますが、30日間で二桁の上昇を続けてきた分、決算発表での「期待超え」のハードルは年々高くなっています。ポジションを取る場合は、決算を跨ぐ前にボラティリティ上昇に備えた利益確定や分散を検討する価値があるでしょう。また、住宅ローン金利の高止まりが続く局面では、住宅建設関連株やREIT、地方銀行株は相対的に逆風を受けやすいセクターとして、ポートフォリオ内での比重を点検しておくことが有用です。
本日の市場は、中東の地政学リスクが解消されないまま、G7の備蓄放出という対症療法的な対応によって原油価格の一部が押し下げられる一方、株式市場、とりわけ半導体セクターへの資金集中が続くという、一見すると矛盾した展開を見せました。金やVIX関連資産からの資金流出は「リスク後退」の表れという解釈もできますが、実質金利の上昇や先物ロール型ETF特有の構造的要因も無視できず、単純な楽観ムードの証拠と断定することはできません。USOやIWMに見られる短期・中期トレンドのねじれも、市場参加者の見方が一枚岩ではないことを示しています。
FOMCが示した引き締め長期化見通しとインフレ再燃リスクは、高金利環境が長引くことを意味し、住宅ローン金利の高止まりという形で実体経済への影響がすでに顕在化し始めています。日本の個人投資家にとっては、AI・半導体テーマの勢いに乗りつつも、その評価の持続可能性や為替変動、金利敏感セクターへの波及を具体的に点検しながら、ポジションサイズと分散のバランスを取ることが重要といえるでしょう。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.24 % | 2026-10-01 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.28 % | 2026-10-01 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数 雇用指数 | — | 47.8 |
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数 新規受注指数 | — | 60.9 |
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数 支払価格指数 | — | 72.6 |
| 2026-10-06 | 09:05 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月2日時点の実測値です。昨晩のSPY+0.74%、QQQ+1.02%という値動きを受け、次回の基準価格更新では為替の影響も含めて約7万円の増加になる見込みです。半導体ETFが+2.18%と目立つ一方でFear&Greed指数が31まで沈んでいるあたり、恐怖と熱狂が同居するいびつな相場だなと感じますが、こちらは特に売買の判断材料にはしません。
10月2日時点の含み損益は+37.88%、攻め資産の構成比は95.2%とかなり偏った配分になっていますが、これも方針通りの結果なので淡々と受け止めています。半導体だけが独歩高する「分断相場」は見ていて面白いものの、自分のポートフォリオはインデックスへの積立を続けるだけ。今日も特別なことはせず、いつも通りの一日として記録しておきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。