AI・半導体に資金集中——原油安と中東情勢の温度差
エクラ
投資信託の道しるべ
| 項目 | 9月18日 終値時点 |
|---|---|
| 前日比 | +141,230円(+1.36%) |
| 含み損益率 | +35.70% |
前日比+141,230円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
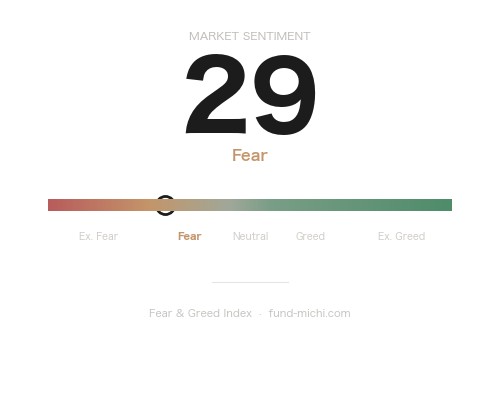
Fear & Greed指数は29と「恐怖」の領域に低下。市場心理の冷え込みが鮮明になり、今後の株価動向を左右しかねない重要なシグナルとして注目される。
米国市場は9月16日のFOMC(連邦公開市場委員会)による利上げ決定を消化しつつ、中東情勢の急激な緊迫化という新たな不確実性に直面しています。フーシ派によるリヤド攻撃の主張、イランと米国の相互威嚇、北朝鮮による弾道ミサイル発射など、地政学リスクが同時多発的に表面化する中、市場がどこまでこれを織り込んでいるのかが問われる局面です。ただし結論を先取りすれば、現時点のデータからは「市場は楽観一色」とも「警戒一色」とも言い切れない、方向感の定まらない状態が浮かび上がります。本日はこの点を、断定を避けながら丁寧に整理します。
ロイター(Reuters)の報道によれば、イランと米国は威嚇の応酬を強めており、フーシ派による攻撃が地域紛争をさらに激化させています。特に注目すべきは、フーシ派がリヤド攻撃を主張したことを受け、サウジアラビアおよび湾岸諸国の株式市場が下落したという事実です。これは中東の地政学リスクが実体経済・金融市場に波及し得ることを示す具体的な事例といえます。加えて北朝鮮が3時間の間に2発の弾道ミサイルを発射したと報じられており、東アジアの緊張も同時進行しています。国連総会には各国首脳が中東・ウクライナ情勢を抱えたまま集結しており、この状況からは外交的な打開策がすぐには見通しにくいとの見方もできますが、これは推測の域であり、今後の首脳間協議の行方次第で評価は変わり得る点には留意が必要です。
なお、カタールが国内投資向けの政府系ファンド部門を新設した動きも報じられています。報道自体はファンド新設という事実を伝えるのみで、地政学リスクを見越した動きだと明示しているわけではありませんが、産油国が地域情勢の不透明感を背景に国内経済の基盤強化を図っている可能性はあり、今後の産油国の資金配分動向を見る上での一つの手がかりとして注目しておきたいところです。
興味深いのは、これだけ地政学リスクが積み上がっているにもかかわらず、恐怖指数連動のVIXY(VIX先物ETF)が直近7日間・30日間ともに大きく下落トレンドを続けている点です。ここで注意したいのは、VIXYはVIX先物をロールオーバーする構造上、コンタンゴ(先物価格が期近より高くなる状態)が続く局面では時間の経過とともに自然減価しやすいETFだということです。したがって今回の下落を単純に「地政学リスクの織り込み済み」あるいは「市場の楽観」と解釈するのは早計であり、構造的な減価要因と実際の警戒度の緩みの両方が混在している可能性が高いと見るべきでしょう。とはいえ、サウジ株安のような具体的なショックが表面化した直後でもVIXYが底堅く上昇していない事実は、少なくとも市場が急激なパニックには至っていないことを示しています。
一方でビットコインは7日間・30日間ともに力強い上昇トレンドを継続しています。地政学リスクの高まりとドル指数の上昇が同時進行する中、金も底堅く推移しており、伝統的な安全資産と暗号資産の双方に資金が向かっているように見えます。ただし、ビットコインは規制動向やETF資金流入など地政学リスク以外の要因でも大きく動く高ボラティリティ資産であり、今回の上昇を「地政学リスクヘッジ」と断定するのは根拠が薄いという点は率直に認めておく必要があります。金・ドル・ビットコインが同時に上昇していることは事実ですが、これが投資家の意図的な「分散型リスクヘッジ」なのか、それぞれ別の要因による偶然の重なりなのかは、現時点のデータだけでは判別できません。
セクター面では、半導体ETF(SOXX)が直近1週間で目立った上昇を見せた一方、30日ベースでは横ばい圏にとどまっており、短期的な資金流入がやや剥落気味です。対照的にラッセル2000(IWM)は7日・30日ともに下落基調が続いています。ここで注意すべきは、IWMの30日トレンドはFOMCの利上げ(9月16日)以前の期間を大きく含んでおり、利上げ後はまだ数日しか経過していないという時系列上の制約です。したがって「FOMCの利上げが中小型株の資金調達コストを押し上げ、地政学リスクによるリスクオフ心理が中小型株に重くのしかかっている」といった因果関係を、現時点のデータから断定することはできません。IWMの弱さは利上げ以前からの既存トレンドの延長である可能性が高く、今後の利上げ後の値動きを追加的に観察する必要があります。
エネルギーセクターETF(XLE)は直近1週間こそ横ばいですが、原油ETF(USO)は過去30日間で大幅な上昇を記録しています。この期間には中東情勢の緊迫化があったことは事実ですが、OPECプラスの供給方針や在庫統計、季節的需要要因など他の材料も原油価格に影響を与え得るため、地政学リスクを唯一の主因と断定するのは適切ではありません。地政学リスクは価格上昇に寄与した要因の一つと捉えるのが妥当でしょう。直近のUSOの下落は、こうした複数要因が絡み合う中での一時的な調整局面とも考えられますが、今後の展開次第で再び上昇に転じる可能性も排除できません。
9月16日のFOMCでは政策金利が0.25%引き上げられ、FF金利(フェデラルファンド金利、銀行間の短期貸出金利)の誘導目標レンジは3.75〜4.00%となりました。票決は12対0の全会一致です。声明文では「不確実性は、一部において地政学的な展開により、依然として高い水準にある(uncertainty remains elevated owing, in part, to geopolitical developments)」と述べられています。ここで強調しておきたいのは、FOMCが地政学リスクを不確実性の「一因」として位置づけているに過ぎず、主因と明言しているわけではない点です。声明文は国内消費の底堅さや生産性の高さ、雇用の安定にも言及しており、地政学リスクはあくまで複数の不確実性要因の一つという扱いです。
同時に公表されたSEP(経済見通しサマリー)では、2026年末のFF金利見通し中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正されました。これは市場が期待していた利下げペースが25bp(ベーシスポイント、0.01%単位)換算で1回分後退したことを意味します。インフレ見通し(PCE)も2026年末で3.7%と上方修正されています。SEP自体はこの上方修正の背景を個別要因ごとに詳述しているわけではなく、地政学リスクによるエネルギー価格上昇が主因だと明示しているわけではありません。ただし、原油価格が過去1カ月で大きく上昇している事実と合わせて考えると、地政学リスクがインフレ見通しの上方修正に一定の影響を与えた可能性はある、という程度の推測にとどめておくのが妥当です。ウォーシュ議長率いるFRBが「価格安定を届ける」と明言した背景には、複数の不確実性要因を注視する姿勢がうかがえます。
直近の発言スケジュールでは、9月21日のグールズビー総裁(シカゴ連銀)、22日のウィリアムズ総裁(NY連銀)・ジェファーソン副議長・バーキン総裁(リッチモンド連銀)、23日のバー副議長(金融監督担当)、24日以降のハマック総裁(クリーブランド連銀)など複数の高官発言が控えています。ここで読者が実際に注視すべき視点を整理すると、次のようなシナリオ分岐が想定されます。
いずれの場合も、原油価格(USO)の動向とセットで発言内容を評価することが実務的には有効でしょう。原油価格が落ち着きを取り戻せば、地政学リスクがインフレに与える影響への懸念は後退しやすく、反対に原油価格が再上昇すれば、次回以降のSEPでインフレ見通しがさらに上方修正されるリスクも意識しておく必要があります。
本日の市場データからは、VIXYの低下・ビットコインや金への資金流入・IWMの弱さといった複数のシグナルが同時に観測されますが、これらを単純な一つのストーリー(例えば「地政学リスクへの静かな警戒」)に押し込めることには無理があります。VIXYの低下は構造的な減価要因を含む可能性があり、ビットコインの上昇も地政学リスク以外の要因で説明できる部分が大きく、IWMの弱さもFOMC利上げ以前からの既存トレンドである可能性が高いためです。
一方で、サウジ株安という具体的な波及事例が出た以上、中東情勢の悪化が原油高・インフレ再燃・利下げ観測後退という連鎖につながるリスクは否定できません。ただし、これはあくまで一方向のリスクシナリオであり、外交的な緊張緩和や原油供給の安定化が進めば、逆にインフレ懸念が和らぎ利下げ観測が復元するシナリオも同様に想定しておくべきです。読者としては、どちらか一方の見通しに肩入れするのではなく、今後の高官発言のトーンと原油価格の動向をあわせて追いながら、両方向のシナリオに備えた分散投資の姿勢を維持することが実務的には有効だと考えられます。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-21 | 06:30 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-22 | 10:05 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-22 | 10:20 | ☆中 | FRB ジェファーソン副議長 発言 | — | — |
| 2026-09-22 | 13:00 | ☆中 | FRB バーキン総裁(リッチモンド連銀) 発言 | — | — |
| 2026-09-23 | 10:05 | ☆中 | FRB バー副議長 発言 | — | — |
| 2026-09-24 | 04:10 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-24 | 08:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-09-24 | 09:00 | ☆中 | FRB Paulson氏 発言 | — | — |
| 2026-09-25 | 05:15 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-25 | 08:30 | ☆中 | 航空機を除く非国防資本財受注 | — | 0.2 % |
| 2026-09-25 | 14:00 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。