PCE高止まりとFRBの板挟み——米国株への影響を解説
エクラ
投資信託の道しるべ
| 項目 | 9月11日 終値時点 |
|---|---|
| 前日比 | -20,782円(-0.20%) |
| 含み損益率 | +33.30% |
前日比-20,782円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
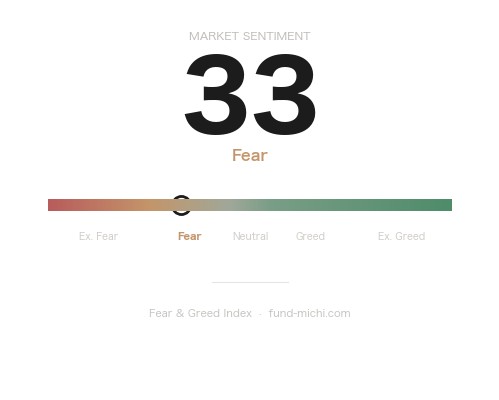
Fear & Greed指数は33の「恐怖」水準に沈み、投資家心理の冷え込みが鮮明に。株式市場の先行きに対する警戒感が広がりつつある中、今後の値動きを左右する重要なシグナルとして注目が集まる。
米国の主要株価指数は方向感に乏しい一日でしたが、その内実を見ると、半導体セクターへの資金集中や原油急伸など、地合いの「偏り」がむしろ際立った一日だったと言えます。オマーンでの仲介協議が延期され、ホルムズ海峡やサウジアラビアへの新たな攻撃が報じられる中、トランプ大統領は「ベネズエラ方式」でイランに駐留し石油権益を確保し続ける可能性に言及しました。原油ETF(USO)は過去7日間で9.7%、30日間では約20%の急伸となっています。本日はこの地政学リスクが、7月のFOMC(連邦公開市場委員会)声明文が名指しした「供給ショック由来のインフレ」とどう接続しているのか、そして市場が見せる一見矛盾したシグナル(原油高・ドル安・VIX低下)をどう読み解くべきかを掘り下げます。
Reutersによれば、湾岸諸国とイランによるオマーンでの会合は延期され、ホルムズ海峡の即時再開につながる合意も当面見込めないと伝えられています。一方でイエメンではフーシ派の進軍が続き、米国は新たな板挟みの状況に置かれています。こうした中、トランプ大統領は米国がイラン国内に留まり石油を確保し続ける可能性を示唆し、ベネズエラとの合意を引き合いに出しました。さらに習近平国家主席はBRICSの枠組みで中東の平和的役割を訴え、イランとUAEも自制を求める共同声明を支持しています。
これらの事実だけを見れば供給網の不確実性が長引くリスクを意識せざるを得ませんが、公平のために付け加えれば、外交ルート自体は完全に閉ざされたわけではありません。BRICS各国が自制を呼びかけている点や、イラン・UAE双方が共同声明を支持している点は、事態沈静化に向けた交渉の余地が残っていることも示しています。またOPEC+には増産余地が指摘されており、米国のシェール生産者も価格上昇局面では増産で応じる傾向があります。したがって「供給ショックの長期化」を既定路線とみなすのは早計であり、今回の原油高が一時的なリスクプレミアムの積み上がりにとどまる可能性も排除すべきではありません。
主要指数は方向感の乏しい展開でしたが、資金フローには明確な偏りが見られます。半導体ETF(SOXX)は上昇トレンドを継続・加速させている一方、国内景気敏感株の集合体であるラッセル2000(IWM)は7日・30日とも小幅ながら下落基調にあります(トレンド区分としては横ばい圏内ですが、方向はマイナスで一貫しています)。ハイテク・半導体への資金シフトが鮮明であることは、リスクオンでありながら選好が極端に狭いことを意味し、市場全体の地合いは指数のヘッドラインが示すほど強くない可能性を示唆します。
注目すべきはドル指数ETF(UUP)が7日間・30日間とも小幅ながら下落基調を維持しており(こちらも横ばい圏内ですが方向は一貫してマイナス)、地政学リスクの高まりにもかかわらず、いわゆる「有事のドル買い」が明確には進んでいない点です。この点は一見、7月FOMCで示されたタカ派的な金利見通し(後述)と矛盾するようにも映ります。可能性としては、(1)市場がSEPの上方修正を完全には織り込みきれておらず、ウォーシュ新議長の下での実際の運営に不透明感を残していること、(2)地政学リスクへの逃避先が金や原油関連資産に向かい、ドルには向かっていないこと(実際、金ETFのGLDは30日間で7.3%の上昇を維持し、ビットコインも30日間で20%超上昇しています)、(3)財政赤字懸念など構造的なドル売り要因が併存していること、などが考えられますが、いずれも仮説の域を出ず、ドル安の要因を単一の理由に還元するのは危険です。
VIX関連ETF(VIXY)が30日間で15.7%も下落している点も、記事全体のトーンと一見矛盾します。地政学リスクが悪化しているにもかかわらず市場の恐怖心理指標が沈静化しているのは、投資家が中東情勢を「価格変動要因」としては織り込みつつも「金融システム全体を揺るがすリスク」とまでは見ていないことの表れかもしれません。あるいは単に、断続的な地政学ニュースへの市場の慣れ(センシティビティの低下)が進んでいる可能性もあります。エネルギーセクターETF(XLE)が原油の急伸ほどには上昇していない点についても、「織り込み済み」と即断するのではなく、エネルギー株のバリュエーション調整や配当利回りとの比較、セクター内での銘柄格差など複数の要因が絡んでいる可能性を留保しておくべきでしょう。
7月29日のFOMC声明文は「中東の紛争に一部起因する不確実性」と「エネルギーを含む特定セクターの供給ショックによる物価上昇」を明確に指摘し、政策金利を3.50〜3.75%で据え置きました。ハマック(クリーブランド連銀総裁)、カシュカリ(ミネアポリス連銀総裁)、ローガン(ダラス連銀総裁)の3名が0.25%の利上げを主張して反対票を投じたことは、9対3という票数以上に重い意味を持ちます。地区連銀総裁3名が同時に利上げを主張するのは異例であり、FRB内部でインフレ再燃への警戒が一定の勢力を持ちつつあることを示しています。次回会合以降、原油高がCPI・PCEに明確に反映されれば、この少数派が多数派に転じる可能性も視野に入れておく必要があります。
6月時点のSEP(経済見通し)でも2026年末のPCEインフレ率見通しは3.6%へ0.9ポイントも上方修正され、政策金利見通しも3.80%へ0.4ポイント引き上げられました。これは25bp(0.25%)換算で利下げ2回分の後退に相当します。今回のホルムズ海峡を巡る緊張や、トランプ大統領のイラン産石油確保発言は、まさにFOMCが警戒する「エネルギー由来の供給ショック」がリアルタイムで進行していることを示しています。原油高が長期化すれば、9月以降のCPIやPCEデータに反映され、FRBがさらにタカ派色を強める展開も否定できません。
ウォーシュ議長は就任から日が浅く、市場にとってはまだ発言実績の蓄積が乏しい「未知数」の存在です。過去にFRB理事を務めた経験からタカ派的な人物と評されることが多いものの、実際の議長就任後にどの程度その評価が当てはまるかは今後の発言・会見を注視する必要があります。少なくとも現時点でのドル安・金堅調・半導体独歩高という組み合わせは、市場がSEPのタカ派化を完全には消化しきれていないか、あるいは地政学リスクとインフレ再燃という二つの不確実性の間で明確な方向感を持てずにいることの表れと見るのが妥当でしょう。
本日の市場は表面上穏やかでしたが、原油高・半導体独歩高・ドル安という組み合わせの裏には、地政学リスクとインフレ再燃という二つの懸念が同時進行し、なおかつ市場がそのどちらに重心を置くべきか定まっていない状況が見えてきます。ただし、これは悲観一辺倒で捉えるべきではありません。外交交渉のチャネルが完全に閉ざされていないこと、OPEC+や米国シェール勢の増産余地があること、そして過去の供給ショックの多くが数か月単位で沈静化してきた実例があることも、公平に踏まえておくべきです。
日本の個人投資家にとって実務的に意識したいのは、原油高が円建て輸入コストを通じて家計に波及する経路(原油→ガソリン・電気代→物流コスト→最終財価格)が、ドル円の水準次第で増幅されうるという点です。仮に原油高とドル高(円安)が同時に進む局面になれば、輸入インフレは二重に効いてくるため、その組み合わせが実現するかどうかは注視に値します。逆に、現状のようにドルが上がりにくい局面では、円建てでの原油高インパクトは相対的に緩和されやすい点も押さえておきたいところです。
ポートフォリオ面では、半導体セクターへの資金集中という「狭い相場」が続く中でのハイテク一本足打法にはリスクが伴う一方、金やエネルギー関連資産を単純に積み増すだけでも地政学リスクの読み違えに脆弱になりえます。むしろ、性質の異なる複数のヘッジ手段(インフレヘッジとしての実物資産、リスクオフ時の質への逃避先としての国債・現金性資産など)に分散し、単一シナリオへの依存を避けること自体が、この局面での現実的な対応と言えるでしょう。次回のCPIや雇用統計、そしてFOMCメンバー・ウォーシュ議長の発言動向は、この二正面戦のどちらに市場の重心が傾くかを見極める重要な手がかりとなりそうです。
週末を挟んで米国市場は動きがありませんでした。為替もほぼ変動がなく、ポートフォリオへの影響は軽微です。長期投資家として、こうした局面も淡々と積み立てを続けていきます。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-16 | 08:30 | ★高 | コントロールグループ小売売上高 | — | -0.4 % |
| 2026-09-16 | 14:00 | ★高 | FRB政策金利決定 | 4 % | 3.75 % |
| 2026-09-16 | 14:00 | ★高 | FOMC声明 | — | — |
| 2026-09-16 | 14:00 | ★高 | FOMC経済見通し | — | — |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(1年目) | — | 3.6 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(2年目) | — | 3.4 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(3年目) | — | 3.1 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(当年) | — | 3.8 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(長期) | — | 3.1 % |
| 2026-09-16 | 14:30 | ★高 | FOMC記者会見 | — | — |
| 2026-09-18 | 03:30 | ☆中 | FRB ボウマン理事 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。