半導体だけ買われる理由、CPI前夜の市場心理を読む
エクラ
投資信託の道しるべ
| 項目 | 10月9日 終値時点 |
|---|---|
| 前日比 | -68,872円(-0.62%) |
| 含み損益率 | +39.48% |
前日比-68,872円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
株式市場が総じて堅調な中、金ETFが+1.57%と際立つ上昇。リスク資産も買われながら金にも資金が集まる異例の展開に、市場の警戒感が透けて見える。
米国株は直近の最高値圏を保ちながらも、水面下では長期金利の上昇が続いています。米10年債利回りは10月8日時点で5.22%に達し、住宅ローン金利(30年固定)も7.4%と高止まりしたままです。一方で中東情勢は緊迫度を増し、フーシ派の攻撃拡大やディーゼル価格の高止まりが実体経済への懸念材料となっています。本日はこの二つの軸から、米国市場の資金の流れを整理します。なお、どの水準を超えれば株式市場や住宅市場に明確な悪影響が出るかという定量的な閾値は、現時点の公表データからは特定できません。以下では「上昇の速度と構造」に焦点を当てて考えます。
ロイターによると、ウォール街は決算発表とインフレ統計の発表を控えつつ、週間ベースでは上昇基調を維持する見込みです。同様に英国株も国債利回りの低下を受けて週間上昇となりましたが、通信株は下落しています。米国側では対照的に、10年債利回りの上昇が続いており、ロイターは「債券市場がさらに悪化する4つの兆候」という見出しの記事を配信しています。記事本文の詳細な内容までは確認できていませんが、見出しからは財政・需給・インフレ関連の懸念が示唆されており、長期金利の上昇が一時的な調整ではなく構造的な論点として扱われている可能性がある点は留意しておきたいところです。
中東では、フーシ派によるリヤド空港への攻撃でサウジ人3人が死亡し、戦争のエスカレーションが鮮明になりました。これを受けてEU航空当局はサウジ領空に関する警告範囲を拡大しています。トランプ大統領はディーゼル供給拡大策を打ち出してきたにもかかわらず、米国内のディーゼル価格は高止まりしたままで、大統領自身も「大きな発表」を予告しており、サプライチェーンへの政策対応が注目されます。一方でUAE株式市場はイラン情勢の緊張緩和を受けてドバイが上昇するなど、地域ごとに明暗が分かれています。ただし、リヤド空港攻撃とドバイ株高はほぼ同時期に報じられており、中東情勢全体が「緊張緩和」に向かっていると単純に捉えるのは早計で、地域・論点ごとに温度差がある状況と見るべきでしょう。
本日の市場では、S&P500指数ETF(SPY)が0.60%高、ダウ平均ETF(DIA)が0.87%高と大型株優位の展開でした。半導体ETF(SOXX)は0.69%安となり、過去7日間でも2.9%の下落トレンドが続いています。30日間では+10.0%の上昇トレンドにあるため、中期的な強さの範囲内での短期調整と位置づけられますが、直近1週間の下落が続いている点は軽視できません。なお、本日下落したのは半導体だけではなく、エネルギーセクターETF(XLE)やVIX関連ETF(VIXY)も値を下げており、「半導体だけが独り負け」という単純な構図ではなく、複数のセクターで資金の出入りが入り混じった一日だったと見る方が実態に近いでしょう。
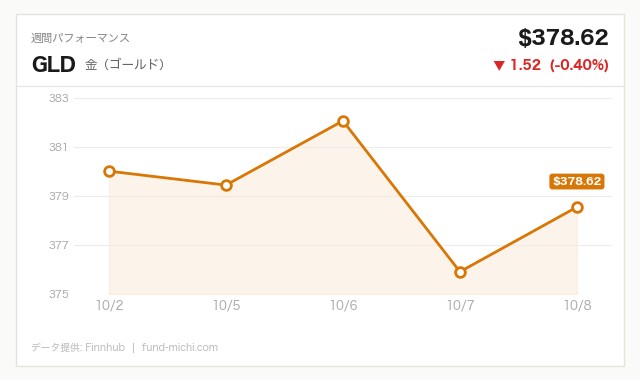
対照的に金ETF(GLD)は1.57%上昇し、7日間は横ばいだったトレンドから反発しました。SeekingAlphaが伝えるところでは、世界の金ETFは9月に100億ドルの資金流入を集め、第3四半期累計では過去最高の310億ドルに達したと報じられています。長期金利の上昇という本来は金にとって逆風となる環境下での資金流入は、地政学リスクや財政リスクへのヘッジ需要の表れとも考えられます。一方で、同じSeekingAlphaには金・銀が実質金利やドル高の圧力を受けて調整局面にあるとの分析も存在しており、強気・弱気の見方が併存している点には注意が必要です。本日のドル指数ETF(UUP)は0.14%の小幅高にとどまっており、金の上昇幅(+1.57%)との対比だけで「ドル高圧力を跳ね返した」と結論づけるのは因果関係としてやや飛躍があります。1日の値動きだけで方向性を断定せず、今後複数日のデータで資金流入が継続するかを見極める必要があるでしょう。
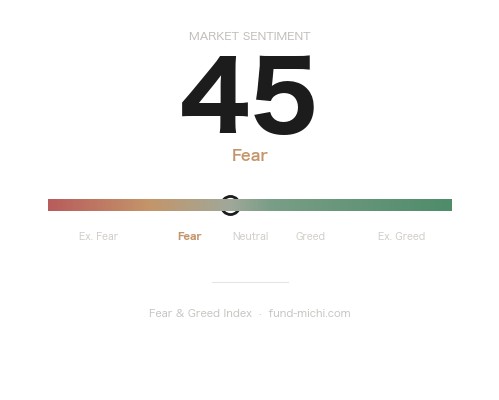
VIX関連ETF(VIXY)は1.21%下落し、過去7日間(-4.6%)・30日間(-7.7%)ともに下落トレンドが継続しています。表面的な恐怖指数は落ち着いていますが、同じ週にリヤド空港攻撃という緊張拡大の報道とUAE株高という緊張緩和の報道が併存しており、VIXYの下落を中東情勢の緩和だけに帰属させるのは単純化が過ぎるかもしれません。株価指数の堅調さや決算シーズンへの楽観など、複数の要因が重なっている可能性があります。ドル指数ETF(UUP)は30日間では+3.0%の上昇トレンドを維持しており、ドル高基調が新興国通貨やコモディティへの重荷となり得る点は引き続き注視材料です。ラッセル2000ETF(IWM)はSPYとほぼ同水準の0.49%高となり、大型株・小型株のどちらかに極端に資金が偏る展開にはなっていません。ビットコインは1.07%上昇しましたが、過去7日間では2.5%下落しており、短期的な反発局面にあると見られます。
総じて、金への資金流入とVIXYの下落が同時に起きている点は、「リスクヘッジ需要の高まり」と「表面的な落ち着き」が並存する、やや矛盾を含んだ相場という印象です。どちらか一方のシグナルだけを根拠に方向感を断定するのではなく、両方のシグナルが出ていること自体を「市場参加者の見方が割れている証拠」として受け止めるのが妥当でしょう。
10年債利回りの上昇の背景を考える上で、直近のFOMCの政策スタンスを振り返っておきます。9月16日のFOMC(連邦公開市場委員会)はFF金利(フェデラルファンド金利、銀行間の短期貸出金利)を0.25ポイント引き上げ、3.75〜4.00%としました。票決は12対0の全会一致です。声明文では「インフレは依然として高水準にある」としつつ、「本日の政策行動は2%目標への、よりタイムリーな回帰を支える」との文言が盛り込まれました。経済見通し(SEP)では2026年末のFF金利見通し中央値が4.10%となり、6月時点の見通しから0.30ポイントの上方修正、すなわち市場が織り込んでいた利下げ1回分の後退を意味します。コアPCEインフレ率の見通しも2026年末で3.4%へ上方修正されており、インフレ抑制の道のりがなお長いことを示唆しています。
この利下げ後退観測にもかかわらず10年債利回りが5.22%まで上昇している状況は、短期金利よりも長期金利の上昇ペースが速いことを意味します。背景には財政赤字への懸念やターム・プレミアム(将来の不確実性に対する上乗せ金利)の拡大があると考えられますが、この点についてロイターの「4つの兆候」記事が具体的にどう論じているかは本文未確認のため、あくまで一般的な解釈としてお読みください。
10月14日に発表予定のCPI(消費者物価指数)は、前回の前年比3.4%・コアCPI前年比2.4%からの変化が焦点となります。仮にコアCPIが前年比2.6%以上に上振れした場合は、FRBのインフレ抑制の長期化観測が強まり長期金利にさらなる上昇圧力がかかる可能性があり、逆に2.2%程度まで低下すれば利下げ再開観測が戻り、長期金利の低下・グロース株の反発につながるシナリオも考えられます。ただしこれらの水準はあくまで目安であり、公表されている予想値ではない点にご留意ください。住宅ローン金利7.4%という水準は住宅購入意欲への重荷となり得ますが、ケース・シラー住宅価格指数(333.24)が実際にどの程度伸び率を鈍化させるかは、今後複数カ月のデータを待って判断すべきであり、現時点では推測の域を出ません。
本日の相場は大型株とダウ平均が堅調な一方、半導体を含む複数セクターでの調整と金への資金流入が同時に進行しました。ただし金の資金流入についても強気・弱気双方の分析が存在しており、単一の方向感として受け止めるのは禁物です。長期金利の上昇局面では、デュレーション(金利感応度)の高い資産の比率を見直したり、セクター間の分散を意識したりすることが一般的な対応策として挙げられますが、具体的な配分は各自のリスク許容度や投資期間によって異なります。10月14日のCPIとFRBベージュブック(地区連銀景況報告)が次の焦点となる中、筆者自身も自らのポートフォリオにおける金利感応度や金・現金比率を改めて点検し、CPIの上振れ・下振れ両方のシナリオに備えておきたいと感じています。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.22 % | 2026-10-08 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-08 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-11 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-12 | 12:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-12 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-13 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前月比) | — | 0.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前年比) | — | 3.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前月比) | — | 0.3 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前年比) | — | 2.4 % |
| 2026-10-14 | 14:00 | ☆中 | FRBベージュブック | — | — |
| 2026-10-14 | 20:00 | ☆中 | IMF会合 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月9日終値時点の実測値で、前日比はマイナス6.9万円ほどとなっていますが、昨晩のSPY・QQQともに堅調な値動きと円安方向への補正を踏まえると、次回の基準価格更新では約8万円の増加になる見込みです。株も金も同時に買われるというねじれた展開ですが、長期金利5.22%という水準やディーゼル高の背景を見ても、市場がどこかに警戒感を抱えているのは確かなのでしょう。とはいえ自分がやることはいつも通り、淡々と積立を続けるだけです。
金ETFの上昇は防衛資産側の構成比2.7%という小さな枠の中での出来事に過ぎず、攻め資産側が全体の95%以上を占める今のポートフォリオでは、+39.48%という含み益の厚みの方がよほど効いてきます。金利や商品市況のニュースに気を取られすぎず、長期で積み上げてきたものを静かに眺めるくらいがちょうどいいと感じる一日でした。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。