半導体SOXX急騰とイラン情勢——原油安との矛盾を解説
エクラ
投資信託の道しるべ
| 項目 | 9月24日 終値時点 |
|---|---|
| 前日比 | +279,636円(+2.66%) |
| 含み損益率 | +39.31% |
前日比+279,636円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
株式市場が総じて軟調な一日、原油ETFだけが+2.86%の急伸。エネルギー市場に何が起きているのか、資金の流れから読み解く。
米国株式市場は本日、方向感の乏しい展開となりました。S&P500種指数に連動するETF(SPY)はわずかに下落し、ナスダック100 ETF(QQQ)もほぼ横ばいで推移しています。表面的には静かな一日でしたが、この「凪」は決して安心材料ではありません。中東情勢の緊迫化、原油市場の急変、FRBのタカ派姿勢、そして5%を超える長期金利——これだけの材料が重なりながら株価指数がほとんど動かなかったという事実こそが、今日という日の最大の論点です。市場がリスクを冷静に織り込んでいるのか、それとも危機を過小評価しているのか。本稿ではその手がかりを、原油・為替・金利という「水面下」の資金フローから読み解きます。
本日の最大の焦点は中東情勢です。米国上院は、トランプ大統領のイランに対する軍事権限を制限する民主党主導の決議を否決しました。これにより大統領の軍事的裁量が維持され、米国の中東関与が当面継続する法的基盤が固まった形です。同時にロイター通信は、米国とイランがホルムズ海峡の再開および米国による海上封鎖解除に向けた段階的な合意を協議していると報じています。ただし、これはあくまで「協議中」の段階であり、合意成立の見通しが立っているわけではない点には注意が必要です。
実際、この協議報道と同時進行で、フーシ派はリヤドおよびヤンブーのアラムコ関連施設を攻撃したと主張しており、サウジアラビアの安全保障リスクは依然として高い水準にあります。国連総会では80カ国がホルムズ海峡の再開とイラン・フーシ派による攻撃の非難を求める共同声明を発表しており、国際社会が事態を看過できないレベルの脅威と捉えていることがうかがえます。さらに米国はイランに対する新たな制裁を発動し、イラン国内便の運航が停止する事態となっています。ネタニヤフ首相の慌ただしいニューヨーク訪問と国連演説冒頭での各国代表団の退席も、米国・イスラエル関係の緊張と国際社会の分裂を象徴する出来事として報じられました。
外交チャネルでの協議進展と、現場での軍事的緊張激化が同時に起きているという状況は、率直に言って「どちらに転ぶか読めない」不安定な均衡です。仮にホルムズ海峡協議が決裂し、フーシ派の攻撃がサウジの主要輸出インフラに実害を及ぼす事態になれば、供給リスクプレミアムは一段と拡大し、原油価格が現在の水準からさらに切り上がる展開も否定できません。逆に段階的合意が実現に向かえば、供給不安の後退から原油価格は調整局面に入る可能性もあります。現時点ではこの両シナリオが併存しており、投資家はどちらか一方を前提に動くべきではないでしょう。
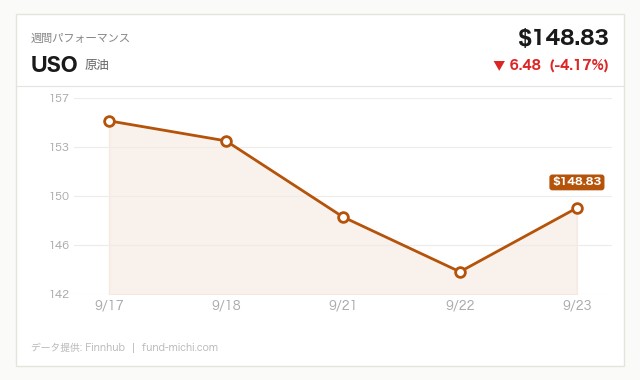
市場データを見ると、原油ETF(USO)は本日2.86%の急伸となりました。直近7日間ではUSOは横ばい圏(-2.0%)で推移していたため、本日の値動きは短期的な足踏みからの再加速と捉えるのが妥当です。ここで見落とせないのは、30日間で見ればUSOはすでに22.4%という強い上昇トレンドを描いていたという事実です。つまり「今日から急に原油が強くなった」のではなく、「もともと続いていた上昇基調が、フーシ派によるアラムコ施設攻撃と紅海の保険コスト急増という供給網リスクの顕在化によって再加速した」と理解する方が実態に近いと考えられます。
エネルギーセクターETF(XLE)も0.37%上昇し、7日間の下落トレンド(-2.2%)から反発する動きを見せました。一方、半導体ETF(SOXX)は0.06%とほぼ横ばいで、過去7日間で12.7%、30日間でも2.8%上昇してきた強いトレンドの後の一服という形です。この二つを並べると、ハイテク一極集中だった資金の一部がエネルギーに向かい始めている可能性は考えられますが、これはあくまで同時に観測された二つの現象の相関にすぎず、実際の資金フロー(出来高や資金流出入額)による裏付けがあるわけではない点は留保しておくべきでしょう。
ラッセル2000 ETF(IWM)はSPYとほぼ同水準の下落にとどまりましたが、30日間ではIWMが-7.2%とダウ平均ETF(DIA)の-4.7%、SPYの-1.4%を大きく下回っており、小型株・国内景気敏感株の出遅れは依然として解消されていません。金利上昇と原油高が家計・中小企業のコスト圧迫要因となりやすいことを踏まえれば、この出遅れは一過性ではなく構造的な重石である可能性があります。
ドル指数ETF(UUP)は0.14%上昇しましたが、7日・30日ともにデータ上は「横ばい」に分類される範囲(それぞれ+1.0%、+1.8%)の値動きにとどまっており、明確な上昇トレンドが定着しているとまでは言い切れません。とはいえ小幅なドル高基調自体は続いており、これが金ETF(GLD)の0.30%下落の一因になったとも考えられます。ここで注目したいのは、理論的にはドル高と原油高は逆相関しやすい(原油はドル建て資産であるため)にもかかわらず、本日は両方が同時に上昇したという点です。これは、原油高が「ドル安要因」ではなく「地政学リスク由来の供給ショック」として市場に認識されており、ドルはむしろ安全資産としての性格を強めて買われている可能性を示唆します。
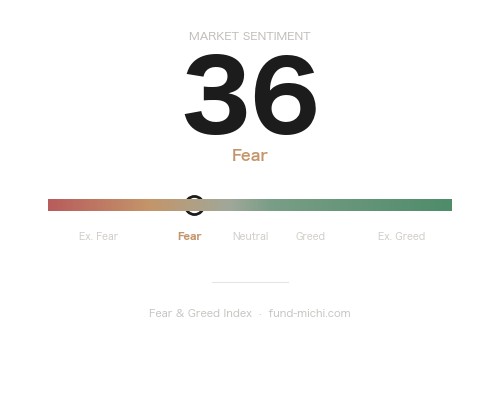
VIX関連ETF(VIXY)は0.66%の小幅上昇にとどまり、7日間で-4.4%、30日間で-10.4%という下落トレンドの範囲内の動きでした。地政学リスクの高まりにもかかわらず恐怖心理の急拡大は見られませんでしたが、これは一点のデータのみからの判断であり、オプション市場のスキューやクレジットスプレッドなど他の指標も合わせて確認しないと、「市場が慣れてきている」と断定するのは早計です。むしろ、株式指数とVIXYが揃って無風だったこと自体が、原油急伸という明確なシグナルをまだ十分に織り込めていない可能性、つまり「危機の過小評価」のリスクとして捉える視点も必要でしょう。なお、ビットコインは本日ほぼ横ばいでしたが、7日間で11.0%、30日間で33.0%という力強い上昇トレンドが続いています。ただし本日単体では明確な資金流入は確認できておらず、リスク資産全体への資金流入基調が「健在」と言い切るよりは、「中期的な上昇トレンドの途上で、本日は小休止した」と捉える方が正確です。
9月16日のFOMC(連邦公開市場委員会)声明では、政策金利を3.75〜4.00%のレンジへ引き上げることが12対0の全会一致で決定されました。声明文は「インフレは依然として高水準にある」と明言し、「本日の政策措置は2%目標へのより時宜を得た回帰を支援する」としています。同時に公表された経済見通し(SEP)では、2026年末の政策金利見通しの中央値が4.10%となり、6月時点の見通しから0.30ポイント引き上げられました。これは25ベーシスポイント換算で利下げ1回分が後退したことを意味します。PCEインフレ率見通しも2026年末で3.7%(前回比+0.1ポイント)へ、コアPCEも3.4%(同+0.1ポイント)へ上方修正されており、ウォーシュ議長率いるFRBがインフレ抑制を後回しにできない状況にあることが数値として表れています。
この会合からすでに9日が経過していますが、なぜ「本日」の文脈で重要なのか。それは、原油急伸というインフレ再燃リスクが、まさにこのタカ派化したFOMCの直後に発生しているためです。紅海の保険コスト急増に象徴されるサプライチェーンコストの上昇が長引けば、コアインフレの下方硬直性を強め、FRBがさらに利下げペースを後退させる、あるいは追加利上げすら視野に入れざるを得なくなるシナリオも排除できません。景気が底堅い一方でインフレが再加速するという、いわゆるスタグフレーション的な組み合わせが現実味を帯びつつある点は、株式市場が本来もっと警戒してよいリスクです。
10年債利回りが5.11%まで上昇していることも軽視できません。この水準は住宅ローン金利7.03%と直結しており、住宅市場や消費者の借入コストに重くのしかかります。また、株式のバリュエーション評価(益回りと長期金利の比較)という観点からは、長期金利がここまで高止まりする局面では株式の相対的な割高感が意識されやすく、株価指数が伸び悩んでいる一因を長期金利の高止まりに求めることもできるでしょう。
こうした中、本日はウィリアムズNY連銀総裁とハマック・クリーブランド連銀総裁の発言が予定されており、9月29日にはミュサレム総裁、グールズビー総裁、そして再びウィリアムズ総裁の発言が控えています。読者として注目すべきポイントは、原油高によるインフレ再燃リスクに対して各総裁がどこまで踏み込んだ懸念を表明するかです。「一時的な要因」という表現が使われれば市場は安心材料と受け止めるでしょうし、逆に「second-round effects(二次的波及)」といった言葉が出れば、追加のタカ派再評価につながる可能性があります。発言の「トーン」を注視することが、次の相場変動を予測する手がかりになります。
中東情勢は緊張緩和への期待と軍事的衝突のリスクが交錯する、予断を許さない状態が続いています。本日確認できた原油ETF(USO)の2.86%という上昇幅は、供給網リスクが実際に価格へ転嫁され始めている証拠であり、これが仮に月単位で続くようであれば、日本の輸入コスト・電気料金・ガソリン価格への波及は避けられません。過去の経験則で言えば、原油価格の上昇はおおむね1〜2カ月の時差を伴って国内のガソリン小売価格や電力料金の燃料費調整額に反映されるため、今回の急伸が一過性か基調転換かを、今後2〜3週間の値動きで見極める必要があります。
加えて、FRBのタカ派的な政策見通しとドル高基調(横ばい圏ではあるものの下値の堅さが目立つ)が続く局面では、円建て資産だけを保有する家計にとって輸入インフレ圧力が積み上がりやすくなります。ドル建て資産や外貨MMFなどを一部保有している読者は、為替差益だけでなく「ドル高が国内物価にどう跳ね返るか」という観点でも状況を点検する価値があるでしょう。逆に、ホルムズ海峡協議が進展し原油が反落するシナリオになれば、エネルギー関連株やドル建て資産に偏ったポジションは逆風を受ける可能性がある点も忘れてはなりません。
具体的な行動として推奨できるのは、(1)9月25日・29日に予定されるFRB高官発言の内容、特に原油高への言及トーンを確認すること、(2)10年債利回りが5%台で高止まりを続けるかどうかを注視し、住宅ローンや高配当株の評価に与える影響を点検すること、(3)原油関連ETFやエネルギー株への短期的な資金シフトが一時的な現象か持続的な流れかを、今後1〜2週間の値動きで確認すること、の3点です。「慎重にポートフォリオを点検する」という一般論にとどめず、上記のような具体的なチェックポイントを持って相場に向き合うことが、この局面では有効だと考えられます。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.11 % | 2026-09-23 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.03 % | 2026-09-24 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-25 | 05:15 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-25 | 08:30 | ☆中 | 非国防資本財受注(航空機除く) | 0.5 % | 0.2 % |
| 2026-09-25 | 14:00 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-09-29 | 07:30 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
| 2026-09-29 | 13:00 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-29 | 14:00 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月24日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、円安の後押しもあって約4万円の増加になる見込みです。株式市場自体はSPY・QQQともにほぼ横ばいで、原油ETFだけが+2.86%と目立つ一日でしたが、こうした資金の偏りも長い目で見れば市場が呼吸しているだけのこと。日々の主役が入れ替わるのを眺めるくらいの距離感でいたいと思います。
9月24日時点で含み益は+39.31%、攻め資産の損益率も+41.49%と、地政学リスクが騒がれる中でも積み上げてきた数字は崩れていません。エネルギー市場の緊張が長期化しても、自分の役割は淡々と積立を続けることに変わりないので、今日もいつも通りの記録として締めくくります。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。