米イラン核合意進展でSOXXが独歩高——恩恵と残るリスクを解説
エクラ
投資信託の道しるべ
| 項目 | 10月1日 終値時点 |
|---|---|
| 前日比 | +28,865円(+0.27%) |
| 含み損益率 | +38.18% |
前日比+28,865円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
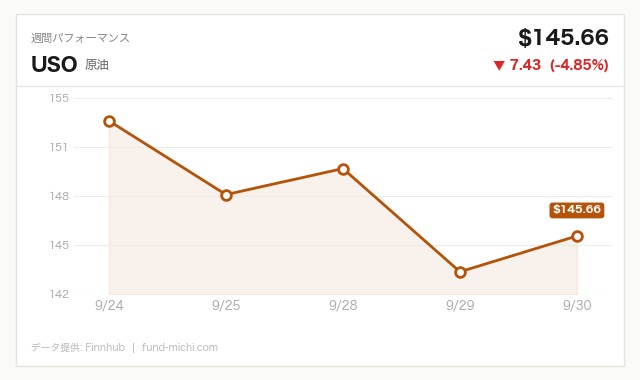
原油ETFが急伸し前日比+2.99%。エネルギーセクター全体にも波及しており、インフレ再燃や金利動向への影響が市場の警戒材料として浮上している。
本日の米国市場はS&P500・ナスダック100ともに小幅高で終えましたが、その裏側では中東を起点とした地政学リスクが多方面に広がり、エネルギー需給の逼迫懸念を強める形で原油高を後押ししました。ここでいう「需給要因」とは、地政学リスクと無関係に原油高が進んでいるという意味ではなく、地政学リスクの深まりそのものが供給サイドの不確実性を高め、需給バランスを通じて価格に反映されているという意味です。両者は切り離せない関係にあることを前提に、本日の材料を整理します。
ロイター通信は、英国フェアフォード空軍基地を巡る捜査で英国・イラン二重国籍の男が逮捕されたと報じました。さらにシリア政府関係者とヒズボラがトルコで秘密協議を行っていたことも明らかになっており、中東情勢は複数の火種を同時に抱える状況です。こうした中、イランによる海上封鎖で物流が滞留する中、米国はイランの自動車・鉄道セクターへの制裁を新たに発動しました。制裁が封鎖を直接解消するものではありませんが、イラン経済への圧力を多方面から強めるシグナルとして市場に受け止められています。
フライドバイ機を巡る事件では、イスラエルのネタニヤフ首相が副操縦士の過激思想への関与に言及し、イスラエル各社は一時停止していたドバイ便の再開を計画していると報じられています。一方、イングランド銀行(BOE)高官からは、イラン情勢を受けた最初の政策対応が「適切でなかった」との異例の自己批判的発言が出ていますが、具体的にどの対応が不適切だったのか、今後どのような修正を図るのかについては現時点で詳細が明らかになっていません。中央銀行自身が地政学ショックへの対応に苦慮している実態がうかがえる一方、評価を下すにはさらなる情報開示を待つ必要があります。湾岸株式市場は米国・イラン関係を巡る材料が交錯し軟調な展開でした。
エネルギー市場では、中国の精製各社が10月の燃料輸出を停止し国内在庫積み増しに動いているとの報道があり、世界的な供給逼迫懸念を強めています。さらにトランプ政権のエネルギー担当高官が欧州に対しディーゼル備蓄の3分の1超の放出を要請したと伝えられており、冬季に向けた燃料需給の綱引きが鮮明になってきました。
こうした供給サイドの材料を受け、原油ETF(USO、先物ロール型)は前日比+2.99%と大幅高となり、エネルギーセクターETF(XLE)も+1.95%の上昇でした。過去7日間のUSOは横ばい圏(+0.8%)にとどまっていたところからの明確な上振れであり、30日間では既に+11.5%の上昇トレンドが続いています。ただし、本日の急騰を中国の輸出停止と欧州への備蓄放出要請という2つの報道のみに帰属させるのは単純化が過ぎるとも言えます。フェアフォード事件や制裁強化といった地政学リスクの連鎖が、投資家のリスクプレミアム評価を通じて同時に作用した可能性も高く、どちらが主因かを明確に切り分けることは難しいのが実情です。
半導体ETF(SOXX)は+1.35%高となり、30日間では+10.3%の上昇トレンドが継続しています。もっとも、AI投資への期待が一枚岩で強気というわけではありません。著名投資家マイケル・バリー氏は、SOXXに対する直接のショートポジションから長期のプットオプションへと手法を切り替えたと報じられており、ポジションの形は変わったものの弱気姿勢そのものは継続していると見られます。750億ドル規模ともされるAI投資ブームが、チップ需要の持続可能性という観点から改めて精査され始めていることの表れであり、強気一辺倒だった市場の見方に懸念が深まりつつある局面と捉えるべきでしょう。実際、市場では株式全体が200日移動平均線を下回り始めているとの技術的な警戒シグナルを指摘する声もあり、AI関連株の上昇トレンドが今後も続くかどうかは楽観視できません。
ドル指数ETF(UUP)は+0.66%高となりました。30日間では+3.8%の上昇トレンドが続いている一方、直近7日間は横ばい圏(+1.1%)で推移しており、ドル高が一本調子で進んでいるわけではない点には留意が必要です。ドル高は本来コモディティや新興国資産への逆風となりますが、本日は供給懸念という需給要因が勝り、金ETF(GLD)も+0.50%高となりました。ただし30日間では-7.8%の下落トレンドが続いており、本日の反発だけでトレンド転換と判断する材料は乏しいと言わざるを得ません。
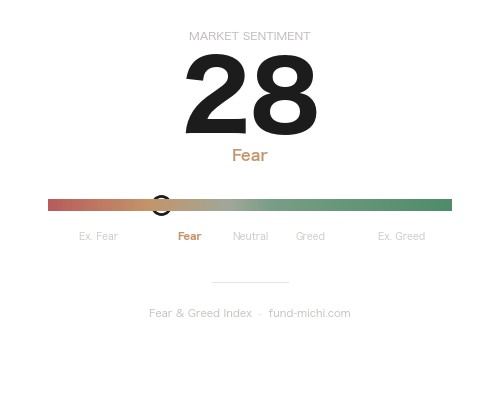
VIX関連ETF(VIXY)は+0.83%の上昇となりました。過去30日間では-7.4%の下落トレンドが続いており、地政学リスクの高まりにもかかわらず市場全体のパニック的な警戒感は限定的と言えます。ただし本日についてはVIXYが上昇していること自体は、投資家が完全に楽観視しているわけではないことを示すシグナルとも読めます。ラッセル2000ETF(IWM)は+0.41%とS&P500ETF(SPY、+0.18%)をやや上回る動きを見せましたが、30日間では-6.3%の下落トレンドが続いており、中小型株への資金回帰が本格化したと見るのは時期尚早です。本日単体の値動きだけを切り取って「リスクオンの地合い」と総括するのは、中期トレンドとの整合性を欠くため避けるべきでしょう。
9月16日のFOMC(連邦公開市場委員会)はFF金利(フェデラルファンド金利)を12対0の全会一致で0.25%引き上げ、3.75〜4.00%としました。声明文では「インフレは依然として高水準」としつつ「景気活動は堅調なペースで拡大している」との認識が示され、利下げよりもインフレ抑制を優先する姿勢がにじみます。
同時に公表されたSEP(経済見通しサマリー)では、2026年末のFF金利中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正されました。これは市場が織り込んでいた利下げ1回分が後退したことを意味します。さらにPCEインフレ率見通しも2026年末3.7%、コアPCEは3.4%とそれぞれ上方修正されており、ウォーシュ議長率いるFRBがインフレ再加速への警戒を強めていることがうかがえます。
ここで見過ごせないのは、米国10年債利回りがすでに5.29%、30年固定住宅ローン金利が7.28%という高水準にあることです。原油高による物価上昇圧力が続く中でFRBが利下げに慎重な姿勢を維持すれば、実体経済(特に住宅市場)への下押し圧力と、エネルギーコスト上昇によるインフレ圧力が同時に進行する「高金利・高インフレ」の組み合わせが長期化するリスクがあります。これは典型的なスタグフレーション的懸念であり、株式市場が小幅高で推移した本日の表面的な落ち着きとは裏腹に、中期的なリスクとして意識しておく必要があるでしょう。
10月6日にはウィリアムズNY連銀総裁の発言が予定されており、原油高を受けたインフレ再加速リスクへの言及があるかが焦点です。10月5日発表のISM非製造業景況指数の支払価格指数も、前回72.6と高水準にあり、エネルギーコスト上昇の価格転嫁が続いているかを確認する材料となります。ただし72.6という水準が過去と比べてどの程度異例なのかを判断するための長期比較データは手元にないため、今後の推移を継続的に追う必要があります。
本日時点で海上封鎖はすでにイラン側によって実施されている事実として報じられていますが、仮に中東情勢がさらにエスカレートし、ホルムズ海峡を通る原油輸送に影響が及ぶような事態となれば、現在の需給逼迫はさらに深刻化し、原油価格が一段と跳ね上がる可能性も否定できません。こうしたテールリスクは発生確率こそ高くないものの、発生した場合のインパクトが極めて大きいため、エネルギー関連資産への投資判断においては常に念頭に置いておくべきシナリオです。
本日の市場は、中東における地政学リスクの多面的な深まりと、中国・欧州を巻き込んだエネルギー供給の綱引きが相互に絡み合い、原油高を押し上げた一日でした。地政学リスクと需給要因を切り分けて論じることには限界があり、両者が同時に作用しているという前提に立つことが、今後の値動きを読み解く上で重要です。
日本の個人投資家にとっては、以下のような具体的な視点が参考になるでしょう。第一に、原油高が長期化する局面では、円建てのエネルギー関連ETFや資源国通貨建て資産への配分比率を点検し、輸入コスト上昇による実質購買力の目減りに備える視点が有効です。第二に、ドル高・金利高が併存する局面では、ドル建て資産を保有する際の為替ヘッジの要否を改めて検討する価値があります。第三に、AI関連株については、SOXXの30日トレンドが上昇基調にある一方でバリー氏のような弱気派の存在も踏まえ、集中投資を避けて分散を意識したポジション管理を行うことが望ましいと考えられます。
いずれにせよ、高金利・高インフレ・地政学リスクという複数の逆風が同時に存在する局面では、単一の指標やニュースだけで相場観を固めるのではなく、複数のトレンドの矛盾や不確実性を正直に受け止めながら、中長期的な資産配分を柔軟に見直す姿勢が求められていると言えるでしょう。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.29 % | 2026-09-30 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.28 % | 2026-10-01 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-02 | 08:30 | ★高 | 平均時給(前月比) | 0.3 % | 0.3 % |
| 2026-10-02 | 08:30 | ★高 | 平均時給(前年比) | 3.2 % | 3.1 % |
| 2026-10-02 | 08:30 | ☆中 | 労働参加率 | — | 61.6 % |
| 2026-10-02 | 08:30 | ☆中 | U6不完全就業率 | — | 7.7 % |
| 2026-10-02 | 08:30 | ☆中 | 失業率 | 4.1 % | 4.1 % |
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数 雇用指数 | — | 47.8 |
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数 新規受注指数 | — | 60.9 |
| 2026-10-05 | 10:00 | ☆中 | ISM非製造業景況指数 支払価格指数 | — | 72.6 |
| 2026-10-06 | 09:05 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月1日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わり約3.3万円の増加になる見込みです。原油ETFが急伸し、中東情勢を背景にエネルギー関連が賑わった一日でしたが、攻め資産の中心であるS&P500自体はSPYで+0.18%と落ち着いた動きで、こうした地政学リスクが長期の積立方針を揺るがすものではないと改めて感じました。
本日は毎月の積立約定日でもあり、15万円を機械的に買い付けています。原油高がインフレや金利観測にどう波及するかは気になるところですが、相場のノイズに反応して売買を変えるつもりはなく、10月1日時点で含み損益+38.18%という実績も、こうした淡々とした積み重ねの結果だと捉え直した一日でした。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。