ガソリン高と半導体株高、政治と市場が交差する背景
エクラ
投資信託の道しるべ
| 項目 | 9月25日 終値時点 |
|---|---|
| 前日比 | +47,804円(+0.44%) |
| 含み損益率 | +39.92% |
前日比+47,804円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
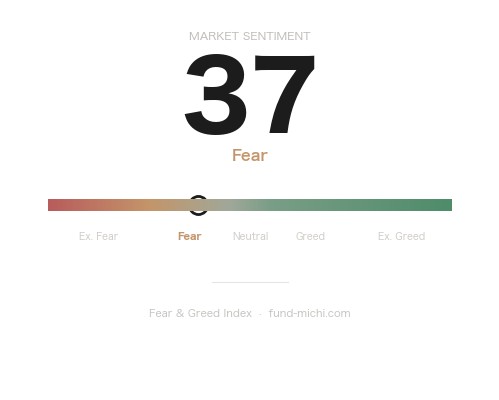
Fear & Greed指数は37と「恐怖」ゾーンに沈む。市場心理の冷え込みは株価反転の予兆か、それとも下落継続の合図か、投資家の視線が集まる。
2026年9月27日、米国市場は複数の材料が交錯する局面を迎えています。9月16日のFOMC(連邦公開市場委員会)では市場の一部予想に反して利上げが決定され、インフレ抑制を優先する姿勢が改めて示されました。一方で株式市場は半導体とビットコインへの資金集中を強め、利上げ局面にもかかわらずリスクオンムードが続くという、やや矛盾した構図が浮かび上がっています。中東情勢の緊張と米中関係の進展という地政学材料も交錯するなか、本日は金利見通しと資金フローの「ねじれ」、そしてその先にあるリスクについて考察します。
最も注目すべきは、中国と米国が習近平氏の訪問を通じてAI(人工知能)分野での対話継続と、300億ドル規模の物品に対する関税引き下げで合意したとロイターが報じた点です。米中間の緊張緩和は半導体サプライチェーンへの追い風となり得るテーマであり、株式市場ではハイテクセクターへの安心材料として受け止められた可能性があります。ただし300億ドルという規模は米中間の貿易総額全体から見れば限定的であり、実質的な効果というよりも対話継続の姿勢を示す象徴的な合意にとどまる可能性がある点には留意が必要です。一方で国連の場では中国がイラン・キューバ問題を巡り米国に反発するなど、協調と対立が併存する複雑な関係が続いています。
中東情勢では、イスラエルがラマラのオランダ外交官の資格を剥奪したほか、イラン軍が米国による再攻撃への備えを表明し、イラン側はトランプ大統領が拒否した和平案に対してなお外交的解決を主張しています。英国の空軍基地では「大規模な破壊」を狙ったとみられる人物の拘束をトランプ大統領が明らかにするなど、地政学面での緊張は依然として高い状態が続いています。イエメンの市場への攻撃で7人が死亡したとの報道もあり、中東情勢の根本的な鎮静化にはまだ距離があることがうかがえます。
興味深いのは、これだけ地政学リスクが積み上がっているにもかかわらず、株式市場や原油市場がそれを大きく織り込む動きを見せていない点です。米中合意というポジティブ材料と中東の地政学リスクというネガティブ材料が並存する中で、市場が前者を選択的に評価している構図とも読めますが、これは裏を返せばリスクへの警戒が薄れている「油断」の表れである可能性も否定できません。
資金フローの観点で最も際立つのは、半導体ETF(SOXX)の急伸です。米中のAI対話合意という好材料が、半導体サプライチェーンへの警戒緩和として資金流入を後押しした面はあるとみられますが、この上昇が合意report前からの流れの延長線上にあるのか、報道を直接の契機としたものかは日次データでの厳密な検証が必要であり、あくまで一つの仮説として捉えるべきでしょう。NASDAQ100(QQQ)も堅調な一方、S&P500(SPY)は横ばいにとどまっており、大型ハイテク・半導体への資金の偏在が進んでいることがわかります。
対照的にラッセル2000(IWM、小型株)は7日間・30日間のいずれでも軟調が続き、ダウ平均(DIA)も30日間ベースでは下落基調にあります。これは国内景気敏感株・内需関連への資金流入が限定的であることを示しており、株式市場全体が強気というよりも、AI・半導体という特定テーマへの資金集中が指数全体の見た目を押し上げているにすぎない可能性を示唆します。言い換えれば、市場の広がり(ブレッドス)を欠いた上昇であり、こうした選別的な相場は牽引役セクターに調整が入った際に指数全体が脆さを露呈しやすいという点には注意が必要です。
VIX関連ETF(VIXY)は7日間・30日間ともに大きく低下しており、投資家心理としては地政学リスクへの警戒よりもAI・半導体への物色意欲が優勢になっていることを示しています。しかしボラティリティの低下は「リスクが去った」ことを必ずしも意味せず、むしろポジションの偏りが積み上がり、何らかのきっかけで急速な巻き戻しが起きやすい地合いになっているとも解釈できます。ビットコインの大幅上昇も含め、半導体・暗号資産という値動きの大きい資産への資金集中は、上昇局面では華々しい成果を生む一方、過熱の反動としての急落リスクを内包している点は強調しておきたいところです。
エネルギー関連では、エネルギーセクター(XLE)や原油ETF(USO)が直近1週間は軟調で、中東情勢の緊張継続にもかかわらず原油が値を消しているのは、それまでの急騰の反動という側面に加え、市場が地政学リスクを相応に織り込み済みと判断している可能性がありますが、需給要因や在庫統計、OPECプラスの増産動向といった別の要因も無視できず、単純に「リスク織り込み済み」と断定するのは早計です。金ETF(GLD)も軟調に推移していますが、これはドル指数ETF(UUP)が底堅く推移していることが重荷になっているとみられ、後述するFOMCのタカ派姿勢とも整合的です。
9月16日のFOMCでは、ウォーシュ議長のもとFF金利(フェデラルファンド金利、銀行間の短期貸出金利)の誘導目標を0.25%引き上げ、3.75〜4.00%とすることが12対0の全会一致で決定されました。声明文では「インフレは依然として高い水準にある」としつつ「本日の政策措置は2%目標へのより時宜を得た回帰を支援する」と明記されており、インフレ抑制を優先する姿勢が鮮明です。経済活動は「堅調なペースで拡大」、生産性向上と設備投資も「強い」と評価されており、景気の底堅さを確認した上で、多少の景気減速リスクを取ってでもインフレ抑制を優先するという判断がなされたと解釈するのが妥当でしょう。もっとも、これはFRB自身の経済認識であり、実体経済の先行きを保証するものではない点には留意が必要です。
同時に公表されたSEP(経済見通し)では、2026年末のFF金利中央値が4.10%と6月時点から0.30ポイント上方修正され、2027年末・2028年末もそれぞれ0.5ポイントの上方修正となりました。これは市場が期待していた利下げ回数が実質的に1回分後退したことを意味します。長期中立金利(r*)も3.60%へ引き上げられており、FRBが想定する「引き締め的ではない金利水準」自体が切り上がっている点は見逃せません。PCEインフレ率見通しも2026年末3.7%、コアPCEは3.4%といずれも上方修正されており、インフレの粘着性への警戒が続いていることがうかがえます。一方で失業率見通しは4.1%へ改善方向に修正されており、景気の底堅さがインフレ抑制優先の判断を後押ししたという、一貫したタカ派シナリオが読み取れます。この組み合わせは、ドル指数ETF(UUP)の底堅さや金ETF(GLD)の軟調さとも整合的です。
一方で、政策金利が3.75〜4.00%という水準にとどまり、さらに上方修正が続いている状況は、住宅ローン金利や企業の資金調達コスト、消費者クレジットへの下押し圧力を通じて、実体経済に徐々に効いてくる可能性がある点も忘れてはなりません。小型株(IWM)の軟調さは、こうした引き締めの実体経済への波及を先取りしている兆候である可能性もあり、大型ハイテク一本足の相場の裏側で、金利感応度の高いセクターが着実にダメージを受けているという見方もできます。
本日の材料を総括すると、金利面では引き締め長期化が意識される一方、株式市場では半導体・ハイテク・暗号資産への資金集中という選別的なリスクオンが進行しています。この「ねじれ」は当面続く可能性がありますが、二つの方向に解消されうる点は意識しておきたいところです。一つは、金利高止まりが小型株や内需セクターの重荷となり続け、いずれ大型ハイテクにも波及して指数全体が調整する経路。もう一つは、AI関連の業績期待が金利上昇の逆風を打ち消し続け、選別的な上昇がさらに長期化する経路です。どちらに転ぶかを見極める上では、VIXYの反転(ボラティリティの急上昇)、SOXXの上昇ペースの鈍化、そして10年債利回りとドル円の動きが重要な先行指標になり得ます。特にVIXYが大幅に低下した状態からの急反転は、過熱した資金集中の巻き戻しシグナルとなりやすく、注視に値します。
9月29日から10月1日にかけては、ミュサレム総裁(セントルイス連銀)、グールズビー総裁(シカゴ連銀)、ウィリアムズ総裁(NY連銀)、カシュカリ総裁(ミネアポリス連銀)ら地区連銀総裁の発言が相次ぎ、10月1日にはISM製造業関連指数、10月2日には平均時給(前月比、予想0.3%)の発表も控えています。仮にこれらの発言や指標がSEPで示されたタカ派色をさらに強めるようであれば、金利上昇・ドル高を通じて金や小型株への逆風が強まる一方、日本の個人投資家にとってはドル円の一段の円安圧力にもつながり得ます。逆に、地区連銀総裁の発言に景気減速への配慮がにじむようであれば、金利見通しの修正観測とともに、これまで蚊帳の外に置かれていた小型株や金へ資金が回帰する展開も考えられます。金利見通しの修正と資金フローの偏りが今後どちらの方向に調整されるか、指標発表ごとの反応を丁寧に確認していきたいところです。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-29 | 07:30 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
| 2026-09-29 | 13:00 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-29 | 14:00 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-30 | 16:05 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-30 | 18:00 | ☆中 | FRB カシュカリ総裁(ミネアポリス連銀) 発言 | — | — |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業雇用指数 | — | 51.2 |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業新規受注指数 | — | 53.7 |
| 2026-10-01 | 15:30 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-10-02 | 08:30 | ★高 | 平均時給(前月比) | 0.3 % | 0.3 % |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
週末を挟んで米国市場は動きがありませんでした。為替もほぼ変動がなく、ポートフォリオへの影響は軽微です。長期投資家として、こうした局面も淡々と積み立てを続けていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。