30年債19年ぶり高水準——長期金利急騰が株式市場に与えるリスクを解説
エクラ
投資信託の道しるべ
| 項目 | 10月23日 終値時点 |
|---|---|
| 前日比 | -294,357円(-2.66%) |
| 含み損益率 | +34.01% |
前日比-294,357円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
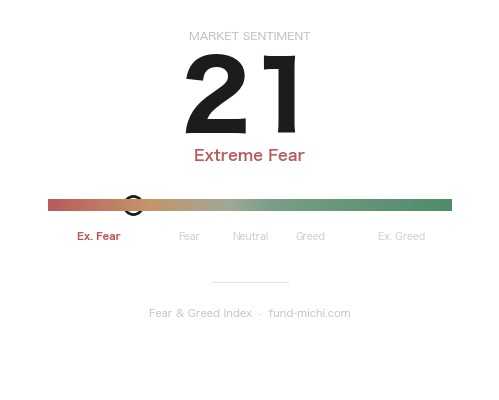
Fear & Greed指数は21と「Extreme Fear」の領域に突入。投資家心理の冷え込みは株式市場全体の先行きを占う重要なシグナルとなりそうだ。
10月28日のFOMC(米連邦公開市場委員会)を目前に控え、米国市場は二つの不確実性に挟まれています。一つは金融政策そのものの方向性、もう一つは中東情勢の長期化です。9月16日の前回会合でFRB(米連邦準備制度理事会)はフェデラルファンド(FF)金利を3.75〜4.00%へ四半期ポイント引き上げており、市場予想は今回会合での据え置き(4%近辺)で一致しています。しかし「据え置き=ハト派」と単純に捉えるのは早計で、同時に公表された経済見通し(SEP)が示す方向性と市場予想との間にはズレが存在します。本日はこの二つの軸から、米国市場の資金の流れを読み解きます。
本日報じられたニュースの大半は中東情勢に関するものです。ロイター(Reuters)によれば、サウジアラビアとイエメンのフーシ派(イランの支援を受ける武装組織)との戦闘が激化しており、フーシ派はサウジの石油施設を狙ったと主張、アデンでも攻撃が報告されています。また、リヤド空港は度重なるフーシ派の脅威にもかかわらず部分的に再開したと伝えられており、湾岸諸国の株式市場はこの日軒並み下落して引けています。両者は別々の報道に基づくものであり、直接の因果関係を示す情報は確認できていませんが、地域情勢の緊張が投資家心理に広く影響していることは読み取れます。さらにイラン軍はバンダルアッバース上空で米軍の無人機を撃墜したと発表、スリランカはイラン船員40人を救助したと伝えられており、ホルムズ海峡周辺の緊張が多方面に波及していることがうかがえます。国内政治面では、イスラエルの選挙戦を巡る報道や、11月の米民主党勝利時の外交政策シナリオを分析する記事もありました。
ここで重要なのは、今後の展開が二方向に分岐しうる点です。戦闘がさらにエスカレートし石油インフラへの被害が現実化すれば、原油供給懸念を通じてインフレ圧力が再燃し、FRBの引き締め長期化を正当化する材料になりえます。逆に外交的な沈静化が進めば、足元で積み上がったエネルギー株への資金流入やVIX(恐怖指数)の上昇は巻き戻される可能性があり、投資家はどちらのシナリオにも備えておく必要があります。
過去30日間のトレンドを見ると、資金の動きには方向性が表れていますが、その背景にある要因は一枚岩ではありません。ドル指数ETF(UUP)は30日間で2.8%上昇しており、これはFOMCでの金利据え置き予想にもかかわらず、利下げ期待が後退し金利高止まりが意識され始めていることの表れと考えられます。一方で金ETF(GLD)は30日間で6.7%下落、直近7日間でも4.2%下落と、ドル高・実質金利高止まり観測が金への逆風となっている構図が鮮明です。
半導体ETF(SOXX)は7日間で7.1%、30日間でも3.9%下落しており、高金利環境でグロース株のバリュエーション調整が続いていることがうかがえます。半導体株は将来キャッシュフローの現在価値割引が大きい(デュレーションが長い)ため金利上昇に敏感とされますが、同時にFOMCを目前に控えたポジション調整の側面も否定できず、中東リスクと金融政策要因のどちらがどの程度寄与しているかを厳密に切り分けることは難しいのが実情です。対照的にエネルギーセクターETF(XLE)は30日間で7.4%上昇、原油ETF(USO)も8.2%上昇しており、サウジ・フーシ間の戦闘激化や石油施設への攻撃報道が原油供給不安を通じてエネルギー株への資金流入を後押ししていると考えられます。
VIX関連ETF(VIXY)は7日間で9.3%と急伸している一方、30日間では2.5%の上昇にとどまっており、この乖離は地政学リスクの蓄積というよりも、FOMCを目前に控えた短期的なヘッジ需要の高まりを反映している可能性があります。したがって地政学要因と金融政策要因のどちらが主因かを一概に断定するのは難しく、両者が重なり合って不透明感を増幅させていると見るのが妥当でしょう。ラッセル2000ETF(IWM)は7日間こそ横ばいですが、30日間では4.2%下落しており、国内景気敏感株への警戒も根強く残っています。なお、ビットコイン(BTC)は7日間横ばいながら30日間では3.1%上昇しており、リスク資産の中でも値動きが分かれている点は留意しておきたいところです。
9月16日のFOMC声明文では、12対0の全会一致で利上げが決定され、「インフレは依然として高い水準にある」「本日の政策行動は2%目標へのより迅速な回帰を支える」との文言が盛り込まれました。経済活動は「堅調なペースで拡大」しており、生産性の伸びと設備投資も強いと評価されています。同時に公表されたSEPでは、2026年末のPCEインフレ率見通しが3.7%(前回比+0.1pt)、コアPCEも3.4%(同+0.1pt)へ上方修正され、インフレの粘着性が改めて意識される内容となりました。
注目すべきは2026年末のFF金利見通しが中央値4.10%へ、前回比で0.30ポイントも引き上げられている点です。現在の政策金利レンジ上限(4.00%)との差はわずか0.10ポイントであり、これを額面通りに読めば年内の追加利上げの可能性も完全には排除できません。ただしより素直な解釈は、むしろ市場が織り込んでいた利下げ期待が後退し、「利上げから利下げへの転換はまだ先であり、金利高止まりが長引く」というメッセージが強まったと捉える方が的確でしょう。実際、10月28日のFOMCでは市場予想も4%据え置きで一致しており、「据え置き」と「タカ派的な金利見通し」が同時に成立している点こそが、今回の会合を読み解く核心です。会合結果が市場予想通りの据え置きであれば、材料出尽くしとして株式市場が一旦落ち着く可能性がある一方、記者会見でウォーシュ議長が前回SEPに沿ったタカ派的なトーンを維持すれば、ドル高・金利高止まり観測が一段と強まり、金や半導体株への逆風が継続するシナリオも想定されます。
ウォーシュ議長率いる新体制のFRBは、物価安定を最優先に据える姿勢を声明文で明確にしています。前任のパウエル体制と比較して、インフレの再加速に対する警戒感をより強く打ち出している可能性があり、市場がこれまで想定していた利下げペースよりも緩やかな軌道を辿るリスクを意識しておく必要があるでしょう。10月30日に予定されているミュサレム・セントルイス連銀総裁の発言も、追加の政策シグナルとして注目されます。
中東情勢の緊張とFOMCの金融引き締め継続観測が同時進行する局面では、株式市場全体の方向感がつかみにくくなります。重要なのは、今後の展開が単線的ではなく複数のシナリオに分岐しうる点です。中東情勢がさらにエスカレートし原油供給不安が現実化すれば、エネルギー株への資金流入と同時にインフレ再燃を通じた金融引き締め長期化という、二重の逆風が重なる展開も考えられます。逆に外交的沈静化とFOMCのハト派寄りのトーンが重なれば、足元で売られている金や半導体株に資金が戻る可能性もあり、どちらか一方のシナリオに資金を集中させるのはリスクが大きいと言えます。
日本の個人投資家にとっては、ドル高・金利高止まりが継続する局面では、ドル建て資産の円換算リターンが為替差益によって押し上げられる一方、円安が進めば将来的な巻き戻し(ドル安・円高)時に評価損を被るリスクがある点は意識しておきたいところです。為替ヘッジ付き・なしの商品を使い分ける、あるいは保有資産の為替エクスポージャーを定期的に点検することは、今回のような金融政策の転換点が近い局面では特に有効な備えとなるでしょう。セクター面では、エネルギー株への資金流入が中東情勢という外生要因に強く依存している点を踏まえ、情勢沈静化時の巻き戻しリスクも織り込んだポジション管理が求められます。10月28日のFOMC結果と記者会見でのトーン、そして30日のミュサレム総裁発言は、今後の資金フローの方向性を占う上で引き続き注視すべきポイントです。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-27 | 08:30 | ☆中 | 非国防資本財受注(航空機を除く) | — | 1.6 % |
| 2026-10-28 | 14:00 | ★高 | FRB政策金利決定 | 4 % | 4 % |
| 2026-10-28 | 14:00 | ★高 | FOMC政策声明 | — | — |
| 2026-10-28 | 14:30 | ★高 | FOMC記者会見 | — | — |
| 2026-10-30 | 12:30 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
週末を挟んで米国市場は動きがありませんでした。為替もほぼ変動がなく、ポートフォリオへの影響は軽微です。長期投資家として、こうした局面も淡々と積み立てを続けていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。