今週の米国市場まとめ|原油高と半導体資金ローテーション
エクラ
投資信託の道しるべ
| 項目 | 10月20日 終値時点 |
|---|---|
| 前日比 | +107,935円(+1.00%) |
| 含み損益率 | +37.18% |
前日比+107,935円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
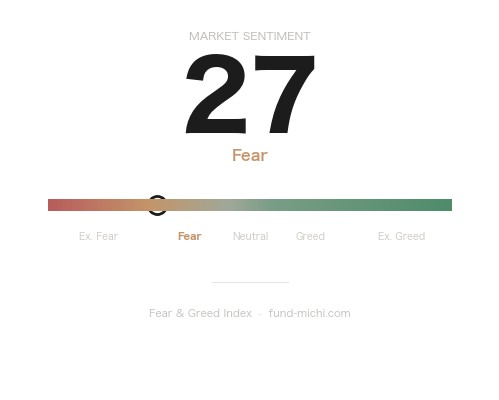
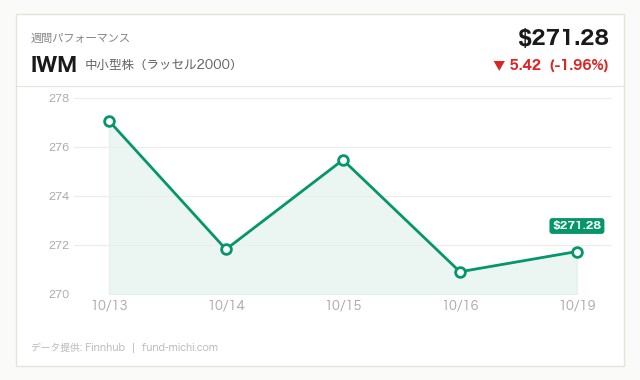
小型株指数が急騰、IWMは前日比+1.66%と主要ETFの中で突出。市場心理はFear&Greed指数27の「恐れ」圏にもかかわらず、小型株への資金流入が鮮明に。金利動向を睨む投資家の次の一手とは。
本日の市場動向を見る前に、地政学的な緊張の高まりを確認しておきます。ロイターによると、フーシ派がサウジアラビアのエネルギー施設と空港を標的とした攻撃を主張したことを受け、湾岸株式市場の大半が下落しました。これに対し英国はサウジアラビア上空での防衛的な空軍任務の実施を表明しており、中東における軍事的関与が一段と深まっています。イエメンの訓練キャンプへのフーシ派攻撃による死者数は73人に達したと報じられており、地域の不安定化は深刻さを増しています。
イランはパキスタン軍トップに対し、要求が満たされるまで米国との対話には応じない姿勢を伝えたと報じられており、外交的な解決の糸口は見えていません。トルコがサウジ・パキスタン防衛協定を議会に提出したとの報道もあり、中東の安全保障枠組みが再編される動きが進行しています。これらの軍事・外交リスクは、後述する原油価格の上昇トレンドの一因として位置づけられますが、株式市場への影響は個別セクターによって濃淡があり、一括りに語ることはできません。
国内政治では、ベッセント財務長官が選挙を前に、たとえ民主党主導の議会になってもトランプ政権の政策方針を止めることはほとんどできないとの見解を示しました。これが実際に市場心理にどう影響したかを裏付ける価格データは今回確認できていませんが、政権の通商・財政政策の継続性について、一定の見方を示した発言として注目されます。
本日の市場データで目を引くのは、大型ハイテク株・半導体株と小型株・景気敏感株の明暗分かれです。ラッセル2000ETF(IWM)とダウ平均ETF(DIA)がそろって大きく上昇した一方、ナスダック100ETF(QQQ)と半導体ETF(SOXX)は軟調に推移し、S&P500ETF(SPY)は小幅高にとどまりました。指数全体としては方向感に欠ける展開だったと言えます。
ここで注意が必要なのは、この「小型株優位」を安易に持続的なトレンド転換と解釈すべきではないという点です。SOXXは過去7日間・30日間ともに明確な下落トレンドが続いており、本日の軟調さはその延長線上にあります。一方のIWMは、過去7日間こそ横ばいで本日プラス転換したものの、過去30日間で見ると-5.1%という明確な下落トレンドの渦中にあります。つまり本日の上昇は、中期的な下落基調からの一日限りの反発である可能性が高く、「大型ハイテクから小型株への資金シフトが始まった」と断定するにはデータが不十分です。今後数日の値動きを見極める必要があるでしょう。
背景として語られがちなのが、原油高(WTI原油ETF・USOは過去7日間・30日間ともに明確な上昇トレンド)とエネルギーセクターETF(XLE)の堅調さです。原油高が物価圧力を高める一方で国内需要関連の小型株に追い風となっている、という解釈は直感的には理解しやすいものの、両者を結びつける直接的な資金フローデータは今回確認できておらず、因果関係というよりは一つの仮説にとどめておくべきでしょう。
ドルについては、ドル指数ETF(UUP)は本日やや軟化したものの、過去30日間では+3.3%の上昇トレンドが続いています。これは日本の個人投資家にとって重要な論点です。ドル高基調が崩れていない中では、米国株への投資リターンが円換算でどう変化するかを為替ヘッジの有無とあわせて確認しておく必要があります。金ETF(GLD)は過去30日間で-6.4%という明確な下落トレンドにあり、ビットコインは本日プラスで過去30日間も上昇基調にありますが、これをもって「リスク資産全般への資金回帰」と評価するのは早計です。資産クラスごとに値動きの背景が異なるため、個別に要因を確認する姿勢が求められます。
VIX関連ETF(VIXY)は本日こそ落ち着きを見せたものの、過去7日間では+5.1%の上昇トレンドにあります。一日の値動きだけを見て「投資家心理が落ち着いた」と判断するのは早計で、警戒感が完全に払拭されたわけではない点には留意が必要です。
考察の中心となるのは、9月16日のFOMCで決定された25ベーシスポイントの利上げです。FF金利の誘導目標レンジは3.75〜4%へ引き上げられ、票決は12対0の全会一致でした。声明文では「インフレは依然として高水準にある」と明記され、物価安定への回帰を最優先する姿勢が改めて示されています。
注目すべきはFOMC参加者の経済見通し(SEP)です。2026年末のFF金利見通しの中央値は4.10%となり、6月時点から0.30ポイント上方修正されました。これは利下げ期待が25ベーシスポイント分後退したことを意味します。同時にPCEインフレ率見通しも2026年末で3.7%へ、コアPCEも3.4%へ上方修正されており、インフレの粘着性に対するFRBの警戒感が強まっていることがうかがえます。一方でSEPでは実質GDP成長率見通し(2026年末2.3%)も上方修正され、失業率見通し(同4.1%)は下方修正されており、経済の底堅さそのものを否定する内容ではありません。
ここで浮かび上がるのは、「経済は堅調なのに、なぜここまで金融引き締めを続けるのか」という問いです。声明文は生産性の伸びと設備投資の堅調さを指摘しつつも、インフレの高止まりを明記しており、FRBは景気の腰折れリスクよりもインフレ再燃リスクを重く見ている構図が読み取れます。この政策スタンスのもとで、米国10年債利回りは10月19日時点で5.15%という高水準にあり、30年固定住宅ローン金利も7.4%に達しています。これは住宅購入者の月々の返済負担を大きく押し上げる水準であり、住宅取引件数や住宅関連消費への下押し圧力が今後顕在化する可能性があります。ケース・シラー住宅価格指数は直近で333.235となっていますが、今回入手できたのは単月の数値のみであり、これだけで「頭打ち」と評価することはできません。今後数カ月の推移を注視する必要があるテーマです。
本日の小型株優位の相場展開は、国内景気の底堅さを評価する動きとも解釈できる一方で、前述の通り中期トレンドでは下落基調にあることを踏まえれば、長期金利の高止まりがいずれ住宅・消費関連セクターへの逆風として跳ね返るリスクシナリオも並行して意識すべきです。楽観・悲観いずれか一方に偏った解釈は避けるべきでしょう。
本日の相場は、ハイテク・半導体の軟調さと小型株・景気敏感株の上昇という対照的な動きが見られた一日でした。しかし本稿で確認した通り、小型株(IWM)は中期的には下落トレンドの渦中にあり、本日の上昇を「資金の構造的シフト」と断定する根拠は現時点では十分ではありません。むしろ「一時的な反発にとどまる可能性」と「本格的な資金シフトの端緒である可能性」の両方を想定し、今後1〜2週間の値動きで検証していく姿勢が重要です。
金融政策面では、FOMCが全会一致で利上げを決定し、SEPでインフレ見通しを上方修正したことで、利下げ期待の後退という事実は明確になりました。米国10年債利回り5.15%、住宅ローン金利7.4%という水準は、経済全体にとって無視できない重石であり、特に住宅・自動車ローンなど金利感応度の高いセクターへの影響は今後の決算シーズンで確認すべきポイントです。
日本の個人投資家にとっては、以下の点を意識した情報収集が有用と考えられます。第一に、ドル円の動向です。ドル指数は中期的に上昇トレンドが続いており、米国株への投資リターンは為替ヘッジの有無で大きく変わり得ます。第二に、セクター別の金利感応度です。半導体・ハイテクは金利動向や需給サイクルの影響を受けやすい一方、小型株・景気敏感株は本日のような短期的な反発と中期的な下落トレンドが共存し得るため、一つの値動きだけで判断を下さないことが重要です。第三に、中東情勢と原油価格の連動です。地政学リスクが原油高を通じてインフレ圧力に波及する経路は引き続き注視すべきですが、個別セクターへの影響は一様ではなく、エネルギー関連と消費関連とで反応が分かれる点にも留意が必要です。
単一の解釈に飛びつかず、複数のシナリオとリスクを並行して検討する姿勢が、不確実性の高い現在の相場環境では引き続き求められると言えるでしょう。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.15 % | 2026-10-19 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-15 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
冒頭の表は10月20日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も合わさって約0.4万円の減少になる見込みです。小型株が目立った一日でしたが、我が家のポートフォリオの主役は相変わらずS&P500やNASDAQ100を軸とした王道資産。IWMの急騰に乗り遅れたと焦る必要はなく、Fear&Greedが「恐れ」圏にある中での資金シフトは、まだ様子見で十分だと感じています。
10月20日時点の含み益は+37.18%、攻め資産の損益率も+39.61%と、地道な積立がじわじわと効いてきているのを実感します。一日ごとの主役交代に振り回されず、淡々と同じリズムを刻んでいくことが、結局は一番の近道なのだと改めて思う一日でした。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。