半導体株急落と中東緊迫、市場が抱える二正面の警戒感
エクラ
投資信託の道しるべ
| 項目 | 10月15日 終値時点 |
|---|---|
| 前日比 | -191,528円(-1.72%) |
| 含み損益率 | +37.58% |
前日比-191,528円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
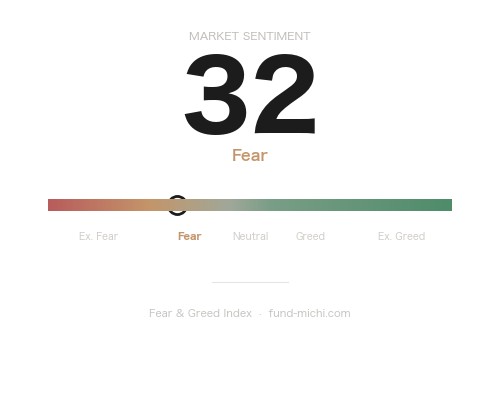
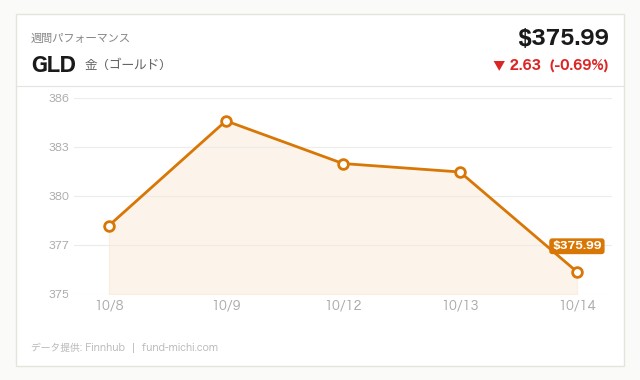
金価格が1.79%急騰し382.71ドルに。Fear & Greed指数は32の「恐怖」領域、10年債利回りも5.19%と高止まりする中、投資家のリスク回避姿勢が強まっている。
本日の米国市場は、指数ごとに明暗がくっきり分かれる展開となりました。ダウ平均ETF(DIA)とラッセル2000ETF(IWM)が揃って1%超の上昇を見せた一方、NASDAQ100ETF(QQQ)と半導体ETF(SOXX)はマイナス圏で推移しました。背景には、米国10年債利回りが5.19%(10月14日時点)まで上昇し、住宅ローン金利も7.4%(10月15日時点)に達するという「金利高止まり」の環境と、中東情勢の緊迫化という二つの圧力があります。
ただし先に断っておきたいのは、本日1日の値動きだけを見て「ハイテクから内需・小型株への資金シフトが始まった」と結論づけるのは早計だという点です。実際、30日間のトレンドで見るとQQQは+1.4%、SOXXに至っては+2.5%とむしろ上昇基調にあるのに対し、IWMは-6.8%、DIAも-2.9%と下落トレンドが続いています。つまり中期で見れば「ハイテク優位・内需株劣位」という、本日の値動きとは正反対の構図がここ1カ月続いてきたことになります。本日の動きは、この中期トレンドに対する一時的な巻き戻し(ショートカバーや利益確定を含む資金の揺り戻し)である可能性が高く、明日以降も継続するかどうかは現時点では判断できません。この点を前提に、本日の値動きの背景を読み解いていきます。
ロイター(S)によれば、イエメンのフーシ派がアデンの大統領宮殿を攻撃し、サウジアラビアのインフラへの攻撃も続いていると伝えられています。イランがフーシ派を通じてサウジアラビアへの圧力点を作っているとの分析も報じられ、米財務省はイラン関連の追加制裁を発動しました。さらにルーマニア沖ではドローン攻撃により船員7人が行方不明となる事案も発生し、黒海周辺の緊張も高まっています。
特に注視すべきは、CNN経由の報道(B)で伝えられた、米国がイランに対し「モアブ(大型爆弾)」の使用を検討しているという一報です。これは単なる外交的圧力ではなく、軍事的エスカレーションの可能性を示す極めて重大な情報であり、仮に実行に移された場合、ホルムズ海峡を含む中東の原油供給網に直接的な混乱が及ぶ恐れがあります。その場合、原油価格は現在の上昇トレンドからさらに跳ね上がり、インフレ圧力を増幅させるシナリオが現実味を帯びます。逆に、これが交渉上の圧力カードに留まり軍事行動に至らなければ、市場は目先の「材料出尽くし」として織り込みを緩める可能性もあります。現時点ではどちらに転ぶか見通せず、投資判断としては原油関連の値動きに対する警戒を緩めないことが重要です。
またBenzinga経由でBloombergが報じたところによると(B)、米国はIEA(国際エネルギー機関)加盟国に対し緊急石油備蓄の放出に不満を示し、追加で少なくとも1億バレルの備蓄積み増しを非公式に働きかけていると伝えられています。この規模の備蓄要請は、単なる市場安定策というより、今後の軍事的対応や供給途絶の長期化に備えた予防的措置である可能性も考えられますが、これはあくまで推測の域を出ず、公式な説明は現時点で確認できていません。
このような地政学リスクの高まりにもかかわらず、VIX先物ETF(VIXY)は本日0.79%の下落となりました。ただし7日間のトレンドでは+1.3%とやや上昇基調にあり、「市場が完全に無反応」というわけではありません。むしろ、モアブ使用検討という極めて重い材料が報じられてもなおVIXが急騰していないこと自体を、楽観のサインではなく「市場がリスクを過小評価している可能性」として警戒材料に捉える見方もできます。恐怖指数の落ち着きを額面通り「織り込み済み」と解釈するのは危険で、地政学ニュースの実際の展開次第では急変動のリスクが残っている点は強調しておきたいと思います。
半導体ETF(SOXX)は過去7日間で11.7%もの下落トレンドにあり、本日も0.91%安とさらに軟化しました。一方で30日間では+2.5%とプラス圏を維持しており、直近1週間で急速に調整が進んでいる格好です。この急落の要因としては、AI関連投資の持続可能性への懸念、金利上昇による成長株バリュエーションの圧縮、特定の大型銘柄での需要懸念など複数の仮説が考えられますが、本日のニュースフローだけからは単一の要因に絞り込むことはできません。一方でIWMとDIAが本日堅調だったことについても、「内需株への資金シフトが定着した」と断定するのではなく、直近1カ月大きく売られてきた反動によるリバウンドという側面が強い可能性がある点に留意が必要です。
原油ETF(USO)は本日2.44%上昇し、過去7日間・30日間ともに10%前後の明確な上昇トレンドを継続しています。中東の供給不安とIEA備蓄放出をめぐる摩擦が背景にあると考えられます。一方でエネルギーセクターETF(XLE)は本日1.58%下落しており、原油価格とエネルギー株の間に乖離が生じました。SeekingAlphaの報道(C)によれば、エネルギーセクターは年初来50%超の上昇を遂げ、ウォール街のコンセンサスも強気に傾いていたとされており、本日の下落は①その反動としての利益確定売り、②原油高が最終的に需要破壊(ガソリン高による消費減速など)を招くとの懸念、③個別銘柄要因、のいずれか、あるいは複数の組み合わせである可能性が考えられます。いずれの仮説も現時点では推測の域を出ず、今後の値動きで検証していく必要があります。
ドル指数ETF(UUP)は下落し、金ETF(GLD)は本日1.79%上昇しました。GLDは過去7日間では短期的な反発基調にある一方、30日間では-6.7%の調整トレンドが続いており、短期・中期のトレンドが乖離している点が注目されます。ドル安と地政学リスクが金への資金回帰を後押ししたとみられますが、これも中期トレンドが明確に反転したと判断するにはまだ材料不足です。
なお、リスク資産の体温計としてビットコイン(BTC)にも触れておくと、本日は小幅高にとどまり、7日間・30日間ともにほぼ横ばい圏で推移しています。株式市場で見られたような明確な資金シフトはビットコインには観察されず、暗号資産市場は今回の地政学・金利材料に対して比較的中立的な反応を示したと言えそうです。
10年債利回りの5%超えと住宅ローン金利7.4%は、住宅市場への逆風として実体経済にも及び始めています。ケース・シラー住宅価格指数は333.24(7月時点)と、ここ数カ月伸び悩みが続いており、高水準の住宅ローン金利が住宅購入需要を抑制している可能性がうかがえます。金利が簡単には下がらないとFRBが示唆する中、住宅市場の調整が長期化すれば、建設関連や住宅ローン関連株、さらには消費全体への波及も注視すべきテーマとなりそうです。
9月16日のFOMC(連邦公開市場委員会)声明では、政策金利を3.75〜4.00%に引き上げる決定が12対0の全会一致で採択されました。声明文は「インフレは依然として高止まりしている」とし、「本日の政策措置は2%目標へのより迅速な回帰を支える」と明記しています。
注目すべきはSEP(経済見通し)の修正です。2026年末のFF金利中央値は4.10%となり、6月時点のSEPから0.30ポイント上方修正されました。これは市場が織り込んでいた利下げ回数が、25bp(ベーシスポイント、0.25%)換算で1回分後退したことを意味します。同時にPCEインフレ率見通しも2026年末3.7%(+0.1pt)、コアPCEも3.4%(+0.1pt)とそれぞれ上方修正されており、CPI(336.30、9月時点)の高止まりと整合的です。長期中立金利(r*)も3.60%に引き上げられ、FRBが「金利は簡単には下がらない」という姿勢を鮮明にしていると読み取れます。
理屈の上では、このようなタカ派修正はバリュエーションの高いハイテク・成長株により重くのしかかるはずで、本日のQQQ・SOXX安はその文脈と整合的です。一方で、DIA・IWMが本日堅調だった理由を同じロジックで説明するのは難しく、前述の通り直近の急落に対する反発という側面が強いと見るのが妥当でしょう。中東情勢による原油高がこの環境に重なれば、インフレ圧力はさらに粘着質になりかねず、FRBが利下げに動きにくい状況が長引く可能性があります。10月16日・17日に開催されるIMF総会では、各国要人から世界的なインフレ粘着性や金融引き締めの持続性に関する発言が出る可能性があり、特に主要中銀関係者のコメントがタカ派色を帯びれば長期金利にさらなる上昇圧力がかかる一方、インフレ鈍化への自信を示す発言があれば債券市場が落ち着きを取り戻すシナリオも考えられます。
本日の市場は、中東情勢の緊迫化と金利高止まりという二重の重荷を抱えながらも、ダウと小型株が買われるという一見わかりやすい資金シフトが観察されました。しかし30日間のトレンドで見ればハイテクの方がむしろ底堅く、内需・小型株が売られてきたという逆の構図があったことを踏まえると、本日の動きを「潮目の変化」と即断するのは禁物です。
読者の皆様に実務的な視点としてお伝えしたいのは、①モアブ使用検討という地政学リスクの実際の展開(エスカレートするか沈静化するか)、②原油高がエネルギー株にいつ反映されるか(あるいはされないか)、③VIXが地政学リスクに対して本当に鈍感なのか、それとも単に反応が遅れているだけなのか、という3点を今後数日のニュースフローで確認していくことです。また住宅ローン金利7.4%という水準が実体経済(住宅着工や消費)にどう波及するかも、ケース・シラー指数などの先行指標を通じて中長期的に注視する価値があります。筆者自身も、単日の値動きに一喜一憂せず、7日・30日の複数のタイムフレームを照合しながらポートフォリオのセクター配分を見直していきたいと思います。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.19 % | 2026-10-14 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-15 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-16 | 20:00 | ☆中 | IMF総会(国際通貨基金会合) | — | — |
| 2026-10-17 | 20:00 | ☆中 | IMF総会(国際通貨基金会合) | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月15日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響もあり約2.5万円の増加になる見込みです。金が1.79%も跳ね、10年債利回りが5.19%という水準で高止まりする中、NASDAQ100が小幅安となる一方でS&P500は踏みとどまるという、典型的な「恐怖」局面らしい一日でした。小型株やダウが堅調だったのも、資金がどこに逃げ場を求めているかを示していて興味深いところですが、こちらは特にポジションを動かす予定はありません。
10月15日時点の含み益は+37.58%、攻め資産の損益率も+40.09%と積み上がっており、Fear & Greed指数が32という水準でも淡々と積立を継続するだけです。金利が高止まりする局面は何度も経験してきましたが、むしろこういう時こそ相場の雑音に反応せず、いつも通りの記録を淡々とつけていくことに意味があると感じています。
※公開時に10月14日時点の数値を掲載していたため、10月15日時点の数値に修正しました(10月16日追記)
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。