半導体から実物資産へ、ジャクソンホール前の資金の動き
エクラ
投資信託の道しるべ
| 項目 | 10月7日 終値時点 |
|---|---|
| 前日比 | +93,092円(+0.84%) |
| 含み損益率 | +41.11% |
前日比+93,092円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
金価格が一転急落。GLDは375.88ドルと前日比-1.67%の大幅安となり、安全資産とされる金からの資金流出が鮮明に。市場心理の変化を映す動きとして目が離せない。
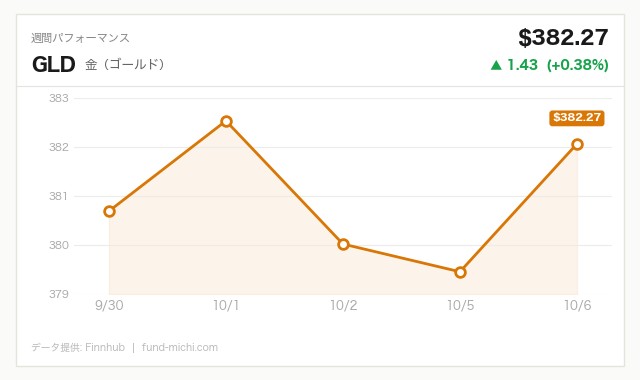
本日の市場で印象的だったのは、中東情勢が一段と緊迫化しているにもかかわらず、安全資産とされる金(GLD)が大きく売られたことです。ロイターによれば、ホルムズ海峡でのタンカー攻撃件数はイラン戦争開始以来最多の水準に達し、サウジアラビアとフーシ派の緊張も急速に高まっています。本来であれば質への逃避で買われるはずの金が、イラン戦争時の高値から20%下落しているとBenzingaは報じており、市場心理の複雑さが浮き彫りになっています。本日はこの「逆行現象」を手がかりに、資金の流れと今後の見通しを整理しますが、背景には金融引き締め長期化という分かりやすい要因がある一方、なお検証しきれない部分も残ることを先に断っておきます。
地政学面では、ロイターが伝えたところによると、ホルムズ海峡付近でのタンカー攻撃件数がイラン戦争開始以来で最多の週となりました。これを受けてサウジアラビアとフーシ派の緊張も急上昇し、湾岸株式市場は軒並み下落しています。トルコはサウジアラビアに技術・防衛支援を送っていると伝えられており、地域紛争が多国間に広がる構図が鮮明になっています。加えてロイターは、イランがレバノンのヒズボラに避難民支援を目的として2億ドルの資金を提供したと報じています。この資金提供をイランの地域影響力維持の動きと結びつける見方もありますが、出典には支援目的としか明記されておらず、政治的意図については推測の域を出ない点には留意が必要です。
一方でエネルギー市場には相反する動きもみられます。国際エネルギー機関(IEA)は石油備蓄の放出を加速させる方針を示し、なお1億バレルの放出余地があると発表しました。もっとも、世界の石油需要が日量1億バレルを超える規模であることを踏まえると、この放出量は需給を根本から変えるほどの規模ではなく、あくまで「心理的な安心材料」にとどまる可能性もあります。それでも地政学リスクの高まりに対し供給面の安心感が意識されたとみられ、原油ETF(USO)は本日小幅に下落し、地政学プレミアムの織り込みは限定的でした。
金融市場では、Benzingaが報じたように、金ETF(GLD)はイラン戦争時につけた高値から既に20%下落しており、本日も1%台後半の下げとなりました。背景には、FRBの利下げ観測後退や長期金利の高止まりがあるとみられます。株式市場に目を転じると、SeekingAlphaは火曜日にS&P500とナスダック総合指数がハイテク株主導で最高値を更新したと伝えていましたが、本日は一転して主要指数が軒並み反落しており、「最高値更新の勢いが一日で揺らいだ」という点にこそ、現在の相場の脆さが表れていると言えそうです。
本日の米国市場は総じて小幅安となりました。大型株中心のS&P500連動ETFやNASDAQ100連動ETFはほぼ横ばいの下落にとどまった一方、ダウ平均ETFはやや下げが目立ちました。半導体ETF(SOXX)も下落しましたが、同セクターは過去7日間・30日間でそれぞれ力強い上昇トレンドが続いていたことを踏まえると、本日の下げは利益確定売りの範囲内である可能性と、中東リスクの再燃を受けたリスク回避の動きが重なった可能性の両方が考えられ、どちらが主因かを断定できる材料は現時点ではありません。
より顕著だったのはラッセル2000連動ETF(IWM)の下落幅で、大型株を大きくアンダーパフォームしました。米10年国債利回りが5.27%、30年固定住宅ローン金利も7.28%という高水準にあるなか、資金調達コストに敏感な小型株が売られたという解釈は自然ですが、これはあくまで金利水準との相関であり、個別にどのセクター・銘柄が売られたのかまでは特定できていない点は留保しておきます。IWMは過去30日間でも下落基調が続いており、リスクオフの色彩が強まっていると言えます。
ドル指数ETF(UUP)は本日も上昇し、過去7日間・30日間ともに上昇基調を継続しました。中東情勢の緊迫化を受けた質への逃避に加え、FRBの金融引き締め継続姿勢がドルを下支えしています。ドル高は金ETF(GLD)やビットコインなど非金利資産への逆風となりやすく、本日はビットコインが主要資産の中で最も大きな下げとなりました。暗号資産市場は金以上に敏感に資金流出が進んでいる様子がうかがえます。
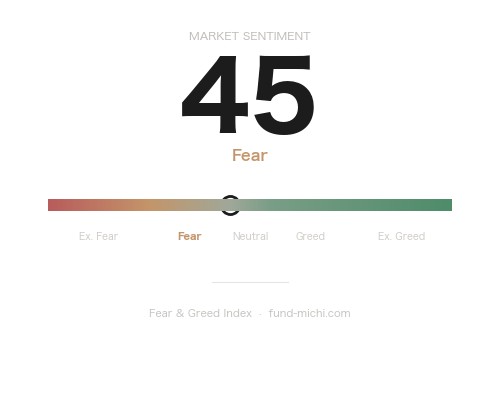
VIX関連ETF(VIXY)は本日わずかに上昇したものの、過去7日間・30日間は下落トレンドが続いており、ホルムズ海峡での攻撃最多という報道の割には市場の恐怖心理は抑制的に見えます。ただし、これを「市場が落ち着いている」と楽観的に捉えるだけでなく、「地政学リスクに対する警戒感が薄れすぎている=潜在的な過信リスク」という逆方向の見方も成り立ちます。実際に紛争がエスカレートした際には、低いボラティリティの反動として急激な調整が起きる可能性も否定できません。エネルギーセクターETF(XLE)はUSOの下げと歩調を合わせており、IEAの備蓄放出加速という供給サイドの材料が一定程度地政学プレミアムを抑えた構図が読み取れます。
FRBは2026年9月16日のFOMCで政策金利を0.25%引き上げ、3.75〜4.00%のレンジとすることを12対0の全会一致で決定しました。声明文では「インフレは依然として高い水準にある」としつつ、「本日の政策行動は2%目標への回帰を早期に支援する」との文言が盛り込まれ、物価安定を最優先する姿勢が示されています。
ただし、同時に公表された経済見通し(SEP)を見ると、2026年末のPCEインフレ率見通しは3.7%(6月時点から0.1ポイント上方修正)、コアPCEも3.4%(同+0.1ポイント)と、いずれも2%目標からなお大きく乖離したままです。2026年末の政策金利見通しも中央値4.10%となり、6月時点から0.30ポイント上方修正されました。これは利下げペースが市場の期待よりも1回分遅れることを意味し、長期金利が5%台で高止まりする一因となっています。インフレ見通しが上方修正されているにもかかわらず利上げに踏み切った背景には、雇用情勢が底堅いことへの自信があるとみられますが、裏を返せば「インフレ目標達成への具体的な道筋がなお不透明なまま、金融引き締めだけが長期化している」とも読め、楽観視はできません。
さらに気がかりなのは、収集ニュースの中に若年層の失業率上昇、住宅回転率の高止まり、実質賃金の低下、消費者信頼感の弱さといった景気後退シグナルが揃いつつあるとの分析(SeekingAlpha「Recession Warning: The Signals Are Lining Up」)が存在することです。FRBが利上げを継続する一方で景気後退リスクが意識されているとすれば、インフレと景気減速が同時進行するスタグフレーション的な構図が、今後の相場の重石になる可能性があります。本記事の冒頭で触れた「金が売られる逆行現象」も、こうした引き締め継続と景気減速懸念のせめぎ合いのなかで、どちらの思惑が勝るかによって今後反転する余地があることには留意すべきでしょう。
こうした環境下で、本日予定されているウォラー理事とミュサレム総裁(セントルイス連銀)の発言は注目に値します。両者のインフレ・雇用に対する評価次第では、年内の利下げ観測がさらに後退する、あるいは逆に軟化する可能性もあり、方向感は現時点では読み切れません。中東情勢の悪化と金融引き締めの長期化という二つの逆風が重なるなか、株式市場がハイテク株主導の最高値更新を続けられるかどうかは、今後の長期金利とドルの動向、そして景気後退シグナルの行方次第と言えるでしょう。IMF会合も10月11日から13日にかけて予定されており、世界経済見通しの修正内容にも注意が必要です。
本日の市場は、地政学リスクの高まりと金融引き締め長期化という二つの要因が複雑に絡み合い、安全資産とされる金ですら売られるという一見矛盾した動きを見せました。IEAの備蓄放出加速が原油市場の地政学プレミアムを一定程度抑え込む一方、その放出規模自体は世界需要からすれば限定的であり、危機が完全に解消されたと見るのは早計です。小型株やビットコインにはリスクオフの影響が色濃く表れ、VIXYの低位安定も「安心材料」というより「警戒感の後退によるリスク」として捉える視点も必要でしょう。
加えて、SEPで示されたインフレ見通しの高止まりと、収集ニュースに見られる景気後退シグナルの蓄積は、金融政策の舵取りが今後一層難しくなる可能性を示唆しています。日本の個人投資家にとっては、表面的な株価指数の強さだけでなく、ドル・金利・コモディティの連動、そしてインフレと景気後退リスクの綱引きを多角的に見る姿勢が重要になりそうです。私自身のポートフォリオも値動きの荒い局面が続いていますが、楽観・悲観いずれにも偏らず、焦らず資産配分を見直しながら推移を見守りたいと思います。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.27 % | 2026-10-06 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.28 % | 2026-10-01 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-08 | 04:30 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-10-08 | 13:40 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
| 2026-10-11 | 20:00 | ☆中 | IMF(国際通貨基金)会合 | — | — |
| 2026-10-12 | 12:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-12 | 20:00 | ☆中 | IMF(国際通貨基金)会合 | — | — |
| 2026-10-13 | 20:00 | ☆中 | IMF(国際通貨基金)会合 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月7日時点の実測値で、前日比+93,092円(+0.84%)となっていますが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わり約5万円の減少になる見込みです。金が売られるというニュースを見ても特に驚きはなく、安全資産とされるものから資金が逃げる局面こそ、市場心理の変化を映す教材のようなものだと捉えています。自分のポートフォリオも攻め資産が9割超という構成なので、こうした日はただ淡々と数字を記録するのみです。
SPYもQQQも小幅な下落にとどまり、金の急落ほど派手な動きではありませんでしたが、こういう日の積み重ねこそ長期投資の本質だと改めて感じました。含み益が41%を超えている今も、浮かれず焦らず、いつも通りの淡々とした記録を続けていきたいと思います。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。