原油急騰8%の理由——ホルムズ封鎖長期化がエネルギー市場に与える影響
エクラ
投資信託の道しるべ
| 項目 | 9月14日 終値時点 |
|---|---|
| 前日比 | +31,287円(+0.30%) |
| 含み損益率 | +33.70% |
前日比+31,287円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
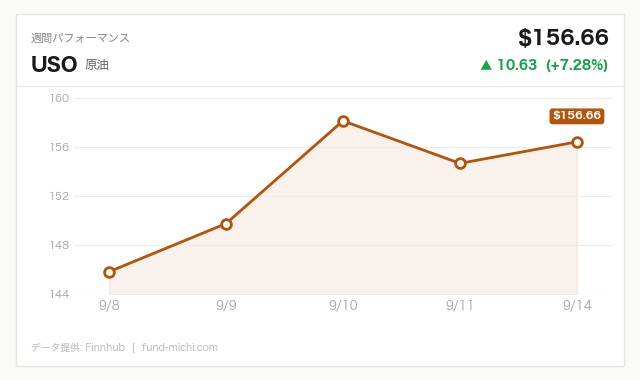
原油ETF(USO)が急伸し前日比+3.32%。エネルギー株全体も連れ高となる中、インフレ再燃への警戒が市場心理を揺さぶっている。
本日9月16日は、FRB(連邦準備制度理事会)が政策金利を決定するFOMC(連邦公開市場委員会)当日にあたります。市場はこの発表を待ちながらも、中東情勢の緊迫化という別の変数にも神経をとがらせています。ロイターによれば、議会予算局(CBO)はイラン紛争の戦費がすでに380億ドルに達し、月あたり30億ドルのペースで増加すると試算しました。加えて、フーシ派によるとみられる攻撃とホルムズ海峡の海運停滞を受けて湾岸株式市場の多くが下落し、サウジアラビアの石油パイプラインについては米エネルギー長官が数日以内の復旧見通しを示しています。イラク産原油をUAEのADNOCトレーディングが大量購入したとの報道もあり、供給網の再編が進んでいることがうかがえます。こうした地政学リスクの高まりが、原油価格の急伸という形で本日の市場データにはっきりと表れています。
見逃せないのは、この戦費増大が単なる中東情勢の話にとどまらない点です。月30億ドルペースの追加支出は米国債の発行圧力を通じて財政赤字をさらに拡大させる要因であり、まさにFRBが利上げを検討する局面と時を同じくして財政負担が膨らんでいるという構図です。仮に本日FRBが利上げに動けば、政府の利払い負担も同時に増加することになり、金融政策と財政の間に摩擦(いわゆるフィスカル・ドミナンスのリスク)が生じかねません。この点は本日の市場を読み解くうえで軽視すべきではないでしょう。
中東関連のニュースが目立つ一日でした。CBOによる戦費試算は財政負担の増大を意味し、米国債発行圧力を通じて長期金利にも影響し得ます。ベッセント財務長官は、直近(9月14日時点)で4.97%まで上昇していた米国10年債利回りについて「グローバルな問題」を反映していると述べました。この発言は従来のタカ派的な財政規律重視の姿勢から一歩引いた中立的なトーンへの変化として注目されます。
もっとも、この発言には注意深い読み解きが必要です。金利上昇の要因を「世界的な問題」に帰することは、裏を返せば戦費拡大や財政赤字という国内要因の影響を相対的に小さく見せる効果を持ちます。財務長官という立場上、財政規律の後退や戦費増大が金利上昇の一因であることを正面から認めにくい事情はあるにせよ、月30億ドルペースで膨らむ戦費と長期金利の上昇が同時進行している事実を踏まえれば、この「グローバルな問題」という説明だけで済ませることには懐疑的な視点も必要でしょう。財務省が金利上昇を過度に問題視していないというメッセージは、市場にとって安心材料にもなり得ますが、同時に財政規律への警戒感を弱めるリスクもはらんでいます。
またAWS(アマゾン・ウェブ・サービス)がバーレーンとUAEの一部データゾーンへのアクセスを戦争被害により復旧できていないと報じられました。これは象徴的な出来事であり、クラウドインフラという「デジタルの供給網」までもが地政学リスクの直接的な被害を受け始めていることを示しています。今後同様の被害が拡大すれば、当該地域に依存する企業のITコストやサービス継続性リスクとして顕在化する可能性があり、注視が必要です。英国では雇用市場の軟化が続いており、BOE(イングランド銀行)の金利判断にも影響を与えそうです。
本日の市場データを見ると、S&P500 ETF(SPY)、ナスダック100 ETF(QQQ)、ダウ平均 ETF(DIA)は揃って軟調でした。一方で原油WTI ETF(USO)は大幅高となり、エネルギーセクター ETF(XLE)も大きく上昇しています。ここに本日の「綱引き」の構図が表れています。すなわち、中東の供給不安を背景にエネルギー資産へ資金が向かう一方で、FOMCという不確実性を前に株式全般からはリスク回避的な資金が流出するという、方向感の異なる二つの資金の流れが同時に進行しているのです。USOは過去7日間で14.0%、30日間では39.8%という強い上昇トレンドにあり、本日の上昇はこのトレンドの加速と見るべきでしょう。中東の供給不安が続く限り、エネルギー株への資金流入は当面続く可能性がありますが、サウジのパイプライン復旧が数日以内とされている点を踏まえれば、供給正常化が進めば上昇トレンドが一服する可能性もある点は留意すべきです。
半導体ETF(SOXX)は、過去7日間で4.0%、30日間で8.0%という下落トレンドが続いていたところ、本日はごくわずかに反発しました。ただし変化幅はわずかであり、FOMC結果を前にした押し目買いの表れと断定するにはデータが不十分で、単なる値動きのノイズである可能性も排除できません。一方でラッセル2000 ETF(IWM)はSPYを上回るペースで下落しており、7日・30日ともに下落トレンドが継続しています。国内景気敏感株からの資金流出が止まっておらず、リスクオフムードが根強いことを示しています。
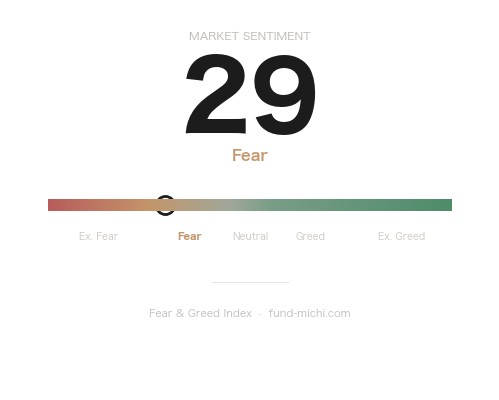
暗号資産ではビットコインが大幅下落しました。7日間のトレンドでも下落が続いており、30日間では上昇していたものの短期的な巻き戻しが鮮明です。FOMCを前にリスク資産全般でポジション調整が進んでいるとみられます。金ETF(GLD)はわずかに上昇し、7日間の下落基調からの反発が見られましたが、これも一日分の小幅な動きであり、明確なトレンド転換と評価するのは時期尚早でしょう。VIX先物ETF(VIXY)は小幅高にとどまったものの、7日間では上昇トレンドが続いており、FOMC結果発表を控えた警戒感が根底にあることがうかがえます。なお現在の水準自体が歴史的に見て高いか低いかは本稿のデータからは判断できませんが、方向性としては警戒モードにあると言えそうです。
ドル指数ETF(UUP)はごく小幅な上昇にとどまり、7日・30日ともに横ばい圏で推移しています。利上げ観測が強まればドル高・円安要因となり得ますが、現時点では為替市場に大きな方向感は出ておらず、FOMCの結果を受けてどちらに振れるかが今後の焦点となりそうです。日本の個人投資家にとっては、ドル円のポジションを取っている場合、本日午後の発表直後にボラティリティが急拡大する可能性がある点に注意が必要です。
本日14時(米東部時間)に発表されるFOMCの政策金利決定について、市場データの「予想」欄では4%という水準が示されています。前回7月29日会合では3.5〜3.75%のレンジで政策が維持されており、この予想値との比較からは市場が利上げの可能性を織り込んでいる様子がうかがえますが、経済カレンダー上の「予想」は単一の集計値であり、具体的な新レンジ(例えば3.75〜4.00%になるのか)まで確定的に読み取れるものではない点には留意が必要です。
7月の声明では9対3の票決で政策維持が決まりましたが、ハマック(クリーブランド連銀総裁)、カシュカリ(ミネアポリス連銀総裁)、ローガン(ダラス連銀総裁)の3名が0.25%の利上げを主張し反対票を投じました。声明文は、中東紛争に由来する不確実性が経済活動の下押し要因になり得ることと、供給ショックがエネルギーなど一部セクターの価格上昇を招いていることの両方に言及していますが、この二つの文言は声明文中で別々に記述されており、両者を直接的な因果関係として結びつける表現は用いられていません。中東情勢とインフレ圧力がそれぞれ独立した懸念事項として並記されている、という理解が正確でしょう。
6月時点のFOMC経済見通し(SEP)では、2026年末のFF金利見通し中央値が3.8%と、3月時点から0.4ポイントも上方修正されており、利下げペースの後退が鮮明です。コアPCEインフレ率見通しも3.3%へ0.6ポイント上方修正されるなど、インフレ再燃への警戒がFRB内部で強まっていることは数値上も裏付けられています。
ここで、利上げ・据え置きそれぞれのシナリオが実体経済にどう波及するかを具体的に考えてみます。もし7月会合の反対票組が主張した通りの利上げが決定されれば、すでに6.76%まで上昇している30年固定住宅ローン金利はさらに押し上げられる可能性が高く、住宅市場の減速に拍車をかけかねません。ケース・シラー住宅価格指数の伸びが鈍化する局面でこれが重なれば、住宅関連セクターへの逆風は無視できないものになるでしょう。また失業率4.1%という現状を踏まえれば、利上げによる引き締めが雇用市場にどの程度の影響を与えるかも今後の焦点です。株式市場については、長期金利の一段の上昇を通じて、すでに軟調な小型株や景気敏感株にさらなる下押し圧力がかかる可能性があります。
一方、据え置きが選択された場合は、市場では安堵の買い戻しが入る可能性はあるものの、それによって中東情勢由来の供給リスクや高止まりする長期金利、拡大する戦費が消えるわけではない点には注意が必要です。据え置きは一時的な安心材料にはなり得ても、根本的なリスク要因の解消を意味しない、という冷静な視点を持つことが重要でしょう。
ウォーシュ議長率いるFRBが本日どのようなメッセージを発するか、また政策金利予測(ドットプロット)で長期化観測がさらに強まるかどうかが、今後の株式・債券市場の方向性を左右する最大の焦点です。ベッセント財務長官の中立化した発言が、財政サイドから金融引き締めを牽制する意図によるものなのか、それとも戦費拡大という国内要因を相対化するための説明なのか、記者会見での発言と合わせて注視する必要があります。
本日はFOMC決定という大きなイベントを控え、中東情勢の悪化による原油急騰とエネルギー株への資金流入、そして小型株・半導体・ビットコインといったリスク資産からの資金流出という、方向性の異なる資金の綱引きが観察されました。この綱引きの帰趨を決めるのが、まさに本日午後のFOMC結果とウォーシュ議長の記者会見です。
読者の皆さんには、単に株価指数の上げ下げだけでなく、(1)住宅ローン金利や失業率など実体経済指標への波及、(2)戦費拡大と長期金利上昇が同時進行するフィスカル・ドミナンスのリスク、(3)ドル円をはじめとする為替のボラティリティ、という三つの視点を持って本日の発表を見極めることをお勧めします。利上げ・据え置きいずれの結果であっても、中東情勢という根本的な不確実性が解消されたわけではないという冷静さを保ちつつ、発表直後の値動きに一喜一憂しない姿勢が求められる一日と言えそうです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 4.97 % | 2026-09-14 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.76 % | 2026-09-10 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-16 | 08:30 | ★高 | コア小売売上高(コントロールグループ) | — | -0.4 % |
| 2026-09-16 | 14:00 | ★高 | FRB政策金利決定 | 4 % | 3.75 % |
| 2026-09-16 | 14:00 | ★高 | FOMC声明(金融政策声明) | — | — |
| 2026-09-16 | 14:00 | ★高 | FOMC経済予測 | — | — |
| 2026-09-16 | 14:00 | ★高 | 政策金利予測(1年目) | — | 3.6 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利予測(2年目) | — | 3.4 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利予測(3年目) | — | 3.1 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利予測(当年) | — | 3.8 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利予測(長期) | — | 3.1 % |
| 2026-09-16 | 14:30 | ★高 | FOMC記者会見 | — | — |
| 2026-09-18 | 03:30 | ☆中 | FRB ボウマン理事 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月14日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加味して約2.6万円の減少になる見込みです。原油急伸によるインフレ再燃懸念とFOMCを控えた警戒感が重なり、株式には逆風が吹いた一日でしたが、SPYもQQQも下落幅としては想定の範囲内。こういう日はニュースの見出しが賑やかになるほど、淡々と積み立てを続けることの意味を再確認させられます。
9月14日時点で含み損益は+33.70%、攻め資産の損益率も+35.59%とまだ高い水準を維持しており、多少の調整は誤差の範囲と捉えています。FOMCの結果がどう出ようと、翌朝には粛々といつも通りの買い付けをするだけです。市場が緊張で綱引きをしている今こそ、投資家自身は力まず、いつものペースを守りたいところです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。