半導体反発と原油急落に見る中東緊張緩和の裏側
エクラ
投資信託の道しるべ
| 項目 | 9月14日 終値時点 |
|---|---|
| 前日比 | +31,287円(+0.30%) |
| 含み損益率 | +33.70% |
前日比+31,287円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
半導体株に激震。SOXXが一夜にして5.63%も急落し、ハイテク相場の脆弱さを露呈した。AI相場の牽引役だった半導体セクターに何が起きたのか、投資家の視線が集中する。
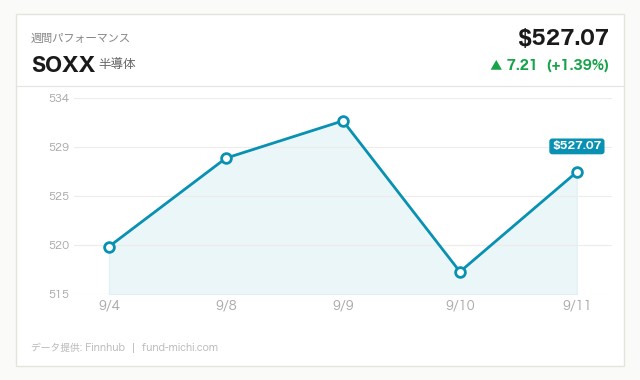
米国市場は9月16日のFOMC(連邦公開市場委員会)政策金利決定を翌日に控え、神経質な値動きとなりました。ロイター(Reuters)の報道によれば、イエメンではフーシ派の攻勢が続き、サウジアラビアの石油パイプラインが攻撃を受けて数週間にわたり操業停止に追い込まれる見通しが伝えられています。さらにシリアでは燃料価格の急騰を発端に、アサド政権崩壊後で最大規模の抗議デモが発生していると報じられました。
イランを巡っては、米国がロシアの大手銀行VTBに対しイラン関連の制裁を発動したほか、イランの核責任者がIAEA(国際原子力機関)会合への出席を拒否されたことに同国が抗議するなど、外交的緊張も高まっています。アジアの石油トレーダーは中東紛争の早期終結を見込んでおらず、原油価格の強気姿勢を崩していないとロイターは伝えています。原油ETF(USO、先物ロール型)も7日間・30日間ともに二桁の上昇トレンドを描いており、こうした地政学リスクが織り込まれ続けている格好です。
なお、ナイジェリアではダンゴテ氏が主導する「国民IPO」でアフリカ最大級の製油所株式が一般投資家向けに公開されるという報道もありました。これは米国市場の値動きを直接左右する材料ではありませんが、資源国における資本市場の裾野拡大の動きとして留意しておきたいニュースです。
本日の市場データで最も目を引くのは、半導体ETF(SOXX)の急落です。前日比マイナス5.63%と大幅安となり、7日間トレンドでは横ばい圏(-1.0%)だった流れから一転、明確な調整局面入りとなりました。同じグロース株群であるNASDAQ100ETF(QQQ)の下落幅が-0.80%にとどまったことを踏まえると、今回の急落は市場全体のリスクオフというより半導体セクター固有の需給・センチメント要因が強く働いた可能性があります。
一部メディア(SeekingAlpha)はAI関連投資のペース(いわゆる「AIペーシング」)を巡る警戒感を伝えていますが、これが今回の急落の主因かどうかは、個別企業の決算・ガイダンスなど一次情報を確認できておらず、本稿では断定を避けます。FOMC直前の利益確定売りが重なった可能性、AI投資の持続性への懸念、あるいは特定の大型銘柄要因が複合的に作用した可能性など、複数の仮説が併存していると捉えるのが妥当でしょう。半導体からの資金流出を「利上げによるバリュエーション調整の先取り」と解釈する向きもありますが、その説明が正しければQQQなど他のグロース資産にも同程度の下落が及ぶはずであり、SOXX単独の急落幅の大きさとは整合しない点には注意が必要です。
ラッセル2000ETF(IWM)は-0.34%とSPYに近い下落幅でしたが、7日間で-2.5%、30日間でも-2.8%と下落トレンドが継続しており、小型株・国内景気敏感株には利上げ観測がじわじわと重荷になっているとみられます。ドル指数ETF(UUP)は本日+0.36%と上昇しましたが、7日間ではわずかなプラス圏(+0.6%)で推移する横ばい局面にとどまっており、30日間もほぼ横ばい(±0.0%)です。ドル高が明確なトレンドとして確立しているとまでは言えない点には留意が必要です。
金ETF(GLD)は-1.49%、7日間でも-4.2%と下落しました。ドル高・金利上昇観測が地政学リスクによる安全資産需要を一時的に上回っているという説明は一つの見方ですが、GLDが30日間では+5.7%の上昇トレンドにあることを踏まえると、直近の下落は中期的な上昇トレンドの中の調整局面である可能性も否定できません。中東リスクの高まりにもかかわらず金が売られるという「奇妙な」値動きは一部メディアでも指摘されていますが、単一の理由に還元できるものではなく、実質金利の動向やポジション調整など複数の要因が絡んでいると考えるべきでしょう。
さらに注意したいのは、同じタイミングでビットコインが+1.94%と反発している点です。金が「安全資産としての売り」を見せる一方でビットコインが上昇するというのは、単純な「リスクオン・リスクオフ」の枠組みでは説明が難しい動きです。ビットコインは7日間では-3.3%の下落トレンドの範囲内にとどまっており、本日の反発が持続的な資金流入を意味するのか、単なる自律反発なのかは現時点では判断がつきません。金・ビットコインという性質の異なる資産が異なる方向に動いている事実は、投資家心理が一枚岩ではないことを示しているとも言えます。
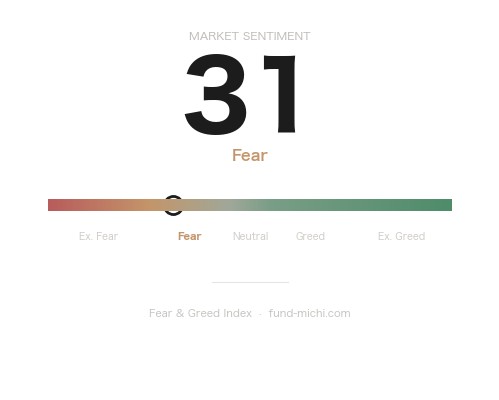
VIX関連ETF(VIXY)は+1.10%とやや上昇し、7日間トレンドの上昇継続(+3.2%)を確認しました。FOMCを前に投資家心理の警戒感が高まっていることは確かですが、ビットコインの反発や原油の底堅さを踏まえると、「リスク資産全般からの逃避」という単純な図式では捉えきれない複雑さがあることも申し添えておきます。エネルギーセクターETF(XLE)は本日-0.94%とやや軟調でした。30日間では+9.8%の上昇トレンドが続いていますが、直近の下落が調整の始まりなのか一時的な押し目なのかは、今後数日の値動きを見極める必要があります。
7月29日発表のFOMC声明文では、「インフレはエネルギーを含む一部セクターの供給ショックを反映し、2%目標に対して高止まりしている」との文言があり、中東情勢に由来するエネルギー価格上昇への警戒が明記されています。同会合ではハマック、カシュカリ、ローガンの3名が0.25%の利上げを主張して反対票を投じました。この3票はいずれも「より積極的な引き締め」を求めるタカ派的な反対であり、緩和的な立場からの反対意見は投票結果には現れていません。この事実だけを見るとFRB内部はタカ派に傾いているようにも映りますが、反対票を投じなかった多数派(9名)が現状維持を選んだこと自体は、性急な追加利上げには慎重な姿勢があったことも示しており、一方向の見方に偏らないよう留意したいところです。
なお、7月29日の声明はすでに1ヶ月半以上前のものであり、その後8月分のCPI(334.13、季節調整済)や失業率(4.1%)といった指標も公表されています。この間に中東情勢はさらに緊迫化しており、7月時点の声明文が想定していた「供給ショック」の程度が、9月時点でどこまで悪化しているかは、9月16日の新声明・SEPで初めて確認できる点には注意が必要です。
直近のSEP(6月17日発表、経済見通し)では、2026年末の政策金利見通し中央値が3.80%と3月時点から0.4ポイント上方修正され、利下げ観測が後退しています。ただしこのSEP改定は6月時点のものであり、9月に激化した地政学リスクを完全に織り込んだ数値ではない可能性がある点は割り引いて捉える必要があります。市場予想では9月16日の会合で政策金利4%への引き上げが見込まれており、これはSEP中央値の3.80%をも上回る水準です。市場予想が中央値を上回っているという事実は、トレーダーがFRB高官の想定以上の引き締めをすでに警戒し、ある程度織り込みつつあることを意味するとも解釈できます。逆に言えば、実際の決定が市場予想通り4%であれば「サプライズ」とは言えず、むしろ3.80%に近い着地となった場合の方が市場に驚きを与える可能性がある点は、投資家として押さえておきたいポイントです。
コアPCEインフレ率見通しも2026年末3.3%と前回比+0.6ポイント上方修正されています。中東情勢によるエネルギー価格上昇がこの上方修正の一因である可能性はありますが、SEP発表時点(6月)と直近の地政学リスク激化のタイミングにはズレがあり、両者を単純な因果関係として結びつけるのは早計です。ウォーシュFRB議長のもとで物価安定を最優先とする姿勢が声明文からも読み取れる一方、9月会合でその姿勢がどこまで維持されるかは声明・記者会見を確認する必要があります。10年債利回りは4.96%(9月11日時点)と高水準を維持しており、住宅ローン金利も6.76%まで上昇しています。ただし、これが住宅販売件数や消費者マインドにどの程度波及しているかを示す具体的なデータは今回の根拠データには含まれておらず、実体経済への影響の大きさについては今後の指標発表を待って判断する必要があります。
本日の市場は、中東情勢の緊迫化による原油高観測と、FOMCを翌日に控えた警戒感が交錯する展開となりました。半導体セクターの急落、金の下落、ビットコインの反発、ドル指数の横ばいという組み合わせは、一つの明確なストーリー(例えば「リスクオフ一色」)に収斂しているわけではなく、資産クラスごとに異なる要因が働いていることを示唆しています。この点は率直に認めておくべきでしょう。
日本の個人投資家にとって実務的に意識したいのは以下の点です。第一に、FOMCの結果が市場予想(4%)通りであれば織り込み済みとして反応は限定的かもしれませんが、SEP中央値(3.80%)に近い、より緩やかな決定となった場合は、利上げ観測後退によるドル安・株高方向のサプライズも想定しておく価値があります。第二に、円建て資産のみを保有している場合、原油高や中東情勢の緊迫化が長期化すれば、輸入物価上昇を通じた国内インフレ圧力が強まる可能性があり、外貨建て資産や資源関連銘柄への一部分散はヘッジとして検討に値します。第三に、半導体セクターの急落は個別企業要因を含む複合的な現象であるため、AI関連株への投資判断は今回の一日の値動きだけで下さず、今後の決算シーズンや各社のガイダンスも合わせて確認することをお勧めします。
9月16日の政策金利決定と、パウエル前議長に代わりウォーシュ議長が主導する記者会見の内容は、今回上方修正されたSEPの前提がどこまで維持されるか、あるいは中東情勢の悪化を反映してさらに引き締め方向に傾くのかを見極める重要な材料となります。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 4.96 % | 2026-09-11 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.76 % | 2026-09-10 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-16 | 08:30 | ★高 | 小売売上高コントロールグループ | — | -0.4 % |
| 2026-09-16 | 14:00 | ★高 | FRB政策金利決定 | 4 % | 3.75 % |
| 2026-09-16 | 14:00 | ★高 | FOMC金融政策声明 | — | — |
| 2026-09-16 | 14:00 | ★高 | FOMC経済見通し | — | — |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(1年目) | — | 3.6 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(2年目) | — | 3.4 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(3年目) | — | 3.1 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(当年) | — | 3.8 % |
| 2026-09-16 | 14:00 | ★高 | 政策金利見通し(長期) | — | 3.1 % |
| 2026-09-16 | 14:30 | ★高 | FOMC記者会見 | — | — |
| 2026-09-18 | 03:30 | ☆中 | FRB ボウマン理事 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月14日時点の実測値で、前日比+31,287円(+0.30%)というプラスの記録になっていますが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響を含めても約1.6万円の減少になる見込みです。SOXXの5.63%という急落幅を見ると、AI相場を支えてきた半導体セクターの脆さが改めて浮き彫りになった一夜だったと感じます。
とはいえ、私のポートフォリオの中心は半導体単体ではなくS&P500への広範な積立です。攻め資産が構成比95.5%を占める中での小幅な調整であり、利上げ決定を控えた警戒感からくる一時的な揺れ戻しとして淡々と受け止めています。半導体株が牽引役として脚光を浴びるほど、その反動も大きくなるものだと改めて実感しつつ、今日もいつも通り積立を継続するだけです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。