中東緊迫でもVIX低下、噛み合わぬ市場心理を読む
エクラ
投資信託の道しるべ
| 項目 | 10月9日 終値時点 |
|---|---|
| 前日比 | -68,872円(-0.62%) |
| 含み損益率 | +39.48% |
前日比-68,872円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
[半導体ETFが2.60%安と急落](https://fund-michi.com/semiconductor-selloff-rates-middle-east/)。ハイテク売りの震源地として、相場全体の先行きを占う鍵となりそうだ。
本日の米国市場は、中東とロシアを巡る二つの地政学リスクが同時進行する中での取引となりました。サウジアラビアの首都リヤドでは空港への攻撃が相次ぎ、航空各社が運航を取りやめる事態に発展しています。Reutersによれば、同国の空港は本日時点でも閉鎖が続いており、追加のミサイル・ドローン攻撃も報告されています。サウジ株式市場は2回目の空港攻撃を受けて下落し、湾岸地域全体の取引心理が慎重化しました。
一方、トランプ大統領はロシアとのディーゼル取引を擁護する姿勢を見せています。Reutersの報道では、米国側はこの取引がロシアを和平交渉に引き込む「軟化剤」になることを期待しているとされますが、これはあくまで米政権側の期待表明であり、与野党双方の議員から批判が出ている状況です。実際、SeekingAlphaの論評は「このロシア取引が1ガロン6ドルのディーゼル価格から消費者を救う可能性は低い」と指摘しており、取引の外交的効果とエネルギー価格への実質的な波及効果は別問題として、冷静に見極める必要がありそうです。欧州の天然ガス備蓄が低水準にあるというReutersの別報道とも重なり、冬場に向けたエネルギー価格の高止まりリスクを改めて意識させる展開となっています。
さらに注目すべきは、原油市場そのものの構造変化です。BenzingaはBrent原油とWTI原油の価格差が1バレルあたり13ドルまで拡大したと報じました。タンカー運賃の高騰で米国産原油の輸出コストが跳ね上がり、中国向け輸送費が1バレル40ドルに達しているとされ、米国内に原油が滞留しやすい状況が生まれています。2011年の市場分断局面を引き合いに出す指摘もあり、原油市場の地域間価格差が今後の焦点になりそうです。この価格差拡大は、米国内の精製業者にとっては割安な原油調達というコスト面のメリットがある一方、輸出企業にとっては採算悪化要因でもあり、一概に強気材料とは言い切れない点には注意が必要です。
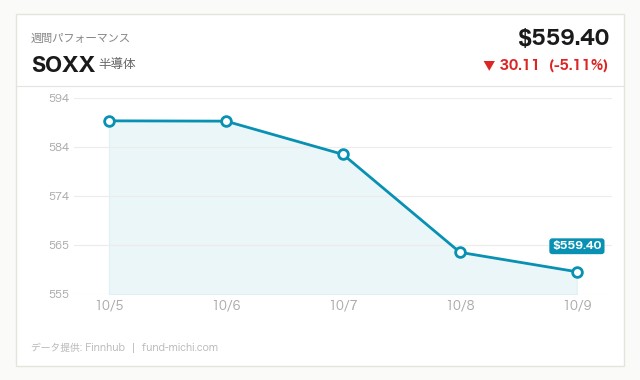
本日の株式市場は方向感の乏しい展開でした。S&P500指数に連動するSPYはわずかな下落にとどまり、ダウ平均ETF(DIA)はむしろ小幅に上昇しています。一方でNASDAQ100指数に連動するQQQは下落し、半導体ETF(SOXX)は2.6%を超える大幅下落となりました。SOXXは過去7日間で7.5%の下落トレンドにあり、本日の急落はその流れが継続・加速した形です。ただし30日間で見れば6.6%の上昇トレンドを維持しており、直近の下落を「資金が明確に半導体から離れている」と断定するのは早計かもしれません。中期的な強気基調の中での短期的な調整局面である可能性も十分にあり、今後数日のSOXXの値動きを確認してから判断すべき局面と言えます。
その受け皿の一つとなったのがエネルギーセクターです。エネルギーセクターETF(XLE)は1.43%上昇し、過去7日間で5.1%、30日間でも3.2%の上昇トレンドを継続しています。原油WTI ETF(USO)も1.91%上昇し、サウジ空港攻撃による供給不安とBrent-WTIスプレッド拡大という需給要因が素直に反映された格好です。半導体株に弱さが見られる中でエネルギー関連株に資金が向かった可能性はありますが、ダウ平均やドル指数も同時に上昇しており、「半導体からエネルギーへ」という単純なセクターローテーションだけで本日の値動き全体を説明するのは不十分でしょう。
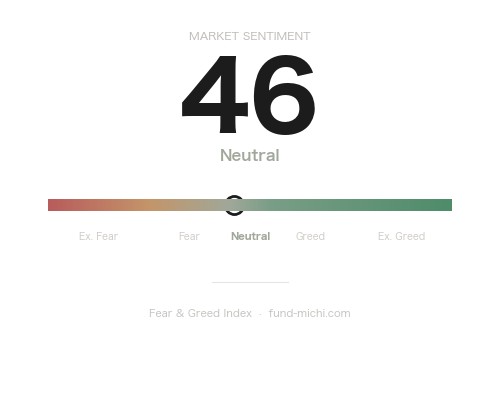
むしろ気になるのは、地政学リスクが拡大したにもかかわらず、伝統的な安全資産とされる金やボラティリティ指数が本日は買われなかった点です。ドル指数ETF(UUP)は0.38%上昇し、30日間でも3.6%の上昇トレンドが続く中、金(GLD)は0.63%下落しており、表面的にはドル高の影響がそのまま表れた形に見えます。しかし本来、中東での軍事衝突拡大は金の上昇要因になりやすく、VIX先物ETF(VIXY)も1.60%下落し恐怖心理の後退を示していることと合わせると、市場がサウジ情勢をまだ「価格に織り込むべき本格的な危機」とは捉えていない、あるいは原油供給への影響とディーゼル取引を含む外交的な緩和期待を相殺して評価している可能性が考えられます。この安全資産の反応の鈍さが今後も続くのか、それとも事態悪化とともに修正されるのかは注視すべきポイントです。ラッセル2000指数ETF(IWM)は0.37%の下落にとどまり、SPYとの乖離も限定的で、極端なリスクオフというよりはセクター間の選別色がやや強い相場だったというのが実態に近いでしょう。ビットコインも0.6%の小幅安にとどまり、暗号資産市場への波及は限定的でした。
市場参加者の視線は、10月14日の消費者物価指数(CPI)発表に向けられています。市場予想では前月比0.6%、前年比3.7%と、前回の0.4%・3.4%から加速が見込まれており、コア指数も前年比2.5%への上昇が予想されています。直近のCPI実績が334.13ポイント(8月時点)であったことを踏まえると、インフレ再燃への警戒は根強く、9月16日のFOMC(連邦公開市場委員会)声明文でも「インフレは依然として高水準にある」との文言が明記されていました。
同会合では政策金利が0.25%引き上げられ3.75〜4.00%のレンジとなり、票決は12対0の全会一致でした。注目すべきはFOMC参加者の経済見通し(SEP)で、2026年末の政策金利見通し中央値が4.10%と、6月時点の見通しから0.30ポイント上方修正されている点です。1bp(ベーシスポイント)は0.01%に相当し、この0.30ポイント=30bpの上方修正は、25bp換算で利下げ1回分が後退したことを意味します。市場が期待していたよりもタカ派的な金融政策運営が続く可能性を示唆しています。長期中立金利(r*)も3.60%へ上方修正されており、構造的にも金利水準が高止まりしやすい環境が形成されつつあります。
このような背景のもと、本日はウォラー理事が、翌14日にはボウマン理事が相次いで発言する予定で、CPI発表後の市場反応を踏まえたコメントが注目されます。その後15日にはウォーシュ議長の発言が予定されており、インフレ加速予想とエネルギー価格上昇という二つの逆風が重なる中、FRB内部の温度差が明確になるかどうかが焦点です。10年債利回りは5.22%、住宅ローン金利も7.4%という高水準にあり、これらの水準が続けば住宅購入や借り換えを検討する家計にとって重い負担となる可能性があります。ただし失業率は4.2%と大きな悪化は見られておらず、現時点で家計全体の負担が「顕在化した」と断定するにはまだ材料が不足している点には留意が必要です。
本日の市場は、サウジ空港攻撃という地政学リスクを起点に、半導体株の弱さとエネルギー株の堅調さという対照的な動きを見せました。ただし、ダウ平均やドル指数も上昇しており、地政学リスク拡大の局面にしては金やVIXが買われないという、やや不整合な値動きも同時に観察されています。この不整合は、市場がリヤド情勢の深刻度をまだ見極めかねている表れとも、ディーゼル取引による緩和期待とのせめぎ合いとも解釈でき、現時点で一方的な結論を出すのは避けたいところです。
明日のCPI発表、そしてFOMC参加者による相次ぐ発言は、インフレ見通しの上方修正が確認された直後だけに、市場の反応がいつも以上に大きくなる可能性があります。一方で、サウジ情勢がさらに悪化すれば原油高を通じた世界的な景気減速リスクも無視できず、エネルギー株の堅調さが必ずしも「買い」のシグナルとは限らない点も念頭に置くべきでしょう。日本の個人投資家としては、エネルギー価格の変動と米金利動向の両方に目を配りつつ、一日の値動きだけで「資金シフトが鮮明」と結論づけず、複数日・複数指標を確認しながら特定セクターへの偏重を避けたポジション管理を心がけることが重要になりそうです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.22 % | 2026-10-08 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-08 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-13 | 03:45 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-10-13 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-14 | 05:40 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前月比) | 0.6 % | 0.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前年比) | 3.7 % | 3.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前月比) | 0.2 % | 0.3 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前年比) | 2.5 % | 2.4 % |
| 2026-10-14 | 10:55 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-14 | 14:00 | ☆中 | FRB経済報告(ベージュブック) | — | — |
| 2026-10-14 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前月比) | 0.5 % | 0.4 % |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前年比) | 5.4 % | 5.4 % |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(食品・エネルギーを除く)(前月比) | 0.3 % | 0.2 % |
| 2026-10-15 | 08:30 | ★高 | 生産者物価指数(食品・エネルギーを除く)(前年比) | 4.4 % | 4.6 % |
| 2026-10-15 | 08:30 | ★高 | 小売売上高コントロールグループ | — | 1.4 % |
| 2026-10-15 | 16:30 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-15 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-15 | 23:30 | ★高 | FRB ウォーシュ議長 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月9日時点の実測値です。昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わり、約1万円の減少になる見込みです。半導体ETFが2.6%安と目立った下げを見せた一方で、原油関連のニュースを受けてエネルギー株には資金が向かったようで、相場全体としては物色の分散が進んだ一日だったと感じます。こういう「どこかが売られ、どこかが買われる」日は、ハイテク比重の高い攻め資産にとっては小さな逆風ですが、慌てるような下げ幅ではありません。
10月9日時点の含み損益は+39.48%と引き続き良好な水準を維持できており、一日の値動きに一々反応する必要はないと改めて感じます。サウジの地政学リスクが原油市場を揺らし、半導体がハイテク売りの震源になりつつあるという構図は注視しておきたいところですが、積立のスタンスを変える材料ではないので、今日も淡々と継続していきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。