PCE高止まりとFRBの板挟み——米国株への影響を解説
エクラ
投資信託の道しるべ
| 項目 | 9月29日 終値時点 |
|---|---|
| 前日比 | -120,009円(-1.10%) |
| 含み損益率 | +37.96% |
前日比-120,009円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
原油ETFが-4.44%の急落。エネルギー市場に何が起きたのか、他資産への波及も気になるところ。
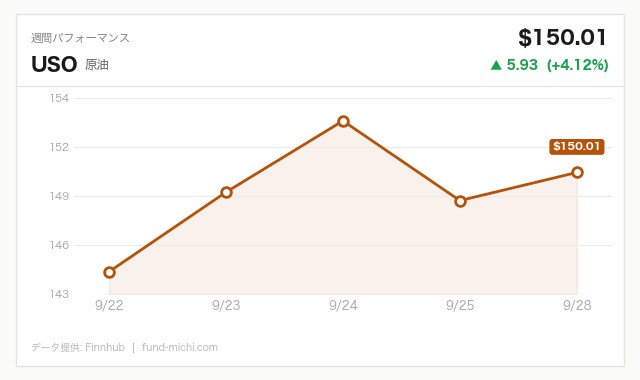
2026年9月30日の米国市場は、指数全体としては小動きに終始しましたが、原油ETF(USO、先物ロール型)が大きな下落を見せた点が目を引きました。背景には、米国が戦略石油備蓄(SPR、緊急時に備えた政府保有の原油備蓄)から最大4000万バレルを貸し出すと発表したニュースがあります。これは国際的な石油融通枠組みの最終バッチとされ、供給不安の緩和材料として市場に受け止められました。
ただし、この放出規模については冷静な検証が必要です。世界の原油消費量は一日あたり約1億バレル前後とされており、4000万バレルという量はその半日分にも満たない規模です。単独でこれだけの下落を説明できるほどの需給インパクトかは疑問も残り、原油ETFは過去30日間で+9.7%という上昇トレンドを続けてきた後だったため、利益確定売りやドル指数の上昇(過去30日間で+2.2%の上昇トレンド)が重なった複合的な要因だった可能性も考えられます。中東情勢は依然として緊張が続いており、原油安と地政学リスクの温度差が鮮明になった一日でした。
本日最も市場に影響したのは、米国によるSPRからの原油貸出発表です。国際協調の枠組みの最後の実行分とされ、供給懸念を和らげる材料として受け止められ、原油ETF(USO)の急落につながりました。エネルギーセクターETF(XLE)も軟調で、原油安の直接的な影響を受けています。
半導体関連では、Micronの決算発表を控え、AIメモリー需要の逼迫を背景に「上振れ+上方修正」を見込む声がアナリストから出ています。AMDについても著名コメンテーターが強気姿勢を崩していません。ただし、これらはいずれも決算発表前の期待先行の見方であり、実際の決算内容が期待に届かなければ反動も想定される点には注意が必要です。AI関連投資の持続可能性やメモリー価格サイクルの反落リスクを指摘する声も市場には存在しており、強気一辺倒で楽観視するのは早計でしょう。
地政学面では、Rubio氏が英国空軍基地での事案について「外国政府の関与があった」と発言したと報じられ、緊張材料として意識されています。一方で、湾岸株式市場は米国とイランの対話再開報道を受けて下落しており、これは一見すると矛盾したシグナルに見えます。対話再開は本来であれば緊張緩和材料となるはずですが、市場がむしろ警戒的に反応した背景には、交渉の帰趨が不透明であることそのものが不確実性を高めている、という解釈もできそうです。イラン国内では7カ月に及ぶ戦争の経済的負担が家計を圧迫しているとの報道もあり、中東を巡る不確実性はなお高い状態が続いています。ロシアでは、原油輸出そのものは増加しているものの、クレムリンによるディーゼル輸出制限が実質的な増収効果を打ち消しているとブルームバーグが伝えており、エネルギー市場の力学が一様ではないことが浮き彫りになっています。
指数全体を見ると、S&P500ETF(SPY)やダウ平均ETF(DIA)はやや軟調だった一方、ナスダック100ETF(QQQ)や半導体ETF(SOXX)は底堅く推移しました。過去7日間はSOXXが横ばい圏で推移していましたが、本日は明確な上昇となっており、Micron決算への期待やAI関連の設備投資継続観測が資金流入を後押ししたとみられます。過去30日間で見てもSOXXは上昇トレンドが継続しており、短期・中期ともに半導体への資金選好が確認できますが、これが決算発表前の思惑先行によるものである点は念頭に置く必要があります。
一方、ラッセル2000ETF(IWM)は本日も下落し、過去7日間・過去30日間ともに明確な下落トレンドが続いています。小型株が売られやすい背景には、大型株に比べて借入依存度が高く金利上昇の影響を受けやすいという構造的な要因が指摘できます。政策金利が3.75〜4.00%の水準にあり、10年債利回りも高止まりする中で、資金調達コストの増加が小型株の収益見通しを圧迫している可能性があります。また、30年固定住宅ローン金利が7%を超える水準まで上昇していることは、住宅関連の消費や建設・不動産に連動する内需型の小型株にとって逆風となりやすく、両者の下落が同時進行している点は偶然ではないかもしれません。大型ハイテク株に資金が集中する一方、国内景気敏感株からは資金が抜け続けている構図です。
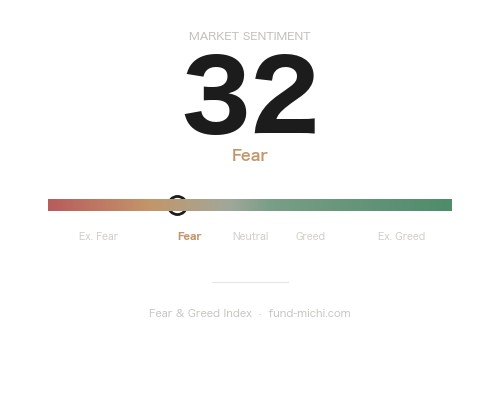
なお、VIX先物ETF(VIXY)は過去7日間・30日間ともに下落基調にあり、表面的な市場心理としては落ち着いているように見えます。指数全体の値動きも小幅にとどまりました。しかしその内実は、半導体と小型株、金と原油といったセクター・資産間で資金の向かう先が大きく分かれており、投資家がリスクを一律に回避しているのではなく、選別的にポジションを取り直している局面と捉えるのが実態に近いでしょう。
金ETF(GLD)は本日反発しましたが、過去7日間・30日間ともに下落基調が続いており、直近の一日の反発だけをもって金利上昇と金価格の逆相関関係が崩れつつあると結論づけるのは時期尚早です。10年債利回りが直近(9月28日時点)で5.24%まで上昇する中、金は下落基調が優勢であるという事実の方がむしろ支配的なトレンドと言えます。中国など中央銀行の金買いが下支えしているとの見方も一部にありますが、これは特定の分析記事の見解であり、一次データによる裏付けは今回確認できていません。
原油ETF(USO)は本日急落し、過去7日間のトレンドも下落基調でしたが、これはSPR放出のニュースを受けた需給緩和観測に加え、前述の通り30日間の上昇局面後の調整という側面も考えられます。過去30日間では上昇トレンドが続いており、中東情勢の緊張を背景とした地政学プレミアムが依然として原油価格の底流にあることも忘れてはなりません。ドル指数ETF(UUP)はわずかに上昇し、過去30日間では上昇トレンドが継続しており、ドル高がコモディティ市場全体への逆風となっている面も見逃せません。
9月16日に公表されたFOMC(連邦公開市場委員会)声明では、政策金利が0.25%引き上げられ3.75〜4.00%となりました。声明文では「インフレは依然として高い水準にある」と明記され、経済見通し(SEP)では2026年末の政策金利中央値が4.10%と、6月時点の見通しから0.30ポイント上方修正されています。これは市場が織り込んでいた利下げペースが年内で1回分後退したことを意味し、10年債利回りが直近5.24%まで上昇している背景ともつながっています。
一見すると、原油価格の下落はインフレ抑制要因のはずであり、FOMCがインフレ高止まりを警戒する姿勢と矛盾するように映るかもしれません。しかし、FOMCが重視するコアPCEインフレ率(食品・エネルギーを除く指標)の2026年末見通しは3.4%へと上方修正されており、これはエネルギー価格の変動とは別の領域、すなわちサービス価格や賃金など、より粘着性の高い要因がインフレ圧力の中心になっていることを示唆しています。つまり原油安は総合インフレ率の押し下げには寄与し得るものの、FRBが警戒しているのはそれとは別の構造的なインフレ圧力である、という整理が可能です。この点で、原油急落を短絡的に「インフレ鈍化への追い風」と捉えるのは早計であり、両者の温度差こそが今の市場の複雑さを表していると言えるでしょう。
この日はクック理事、グールズビー総裁、カシュカリ総裁による発言が予定されており、10月1日にはウォラー理事の発言に加えてISM製造業指数の発表も控えています。ウォラー理事の発言内容がどのような方向性を示すかは現時点の根拠データからは判断できませんが、市場の金利観測に影響を与える可能性がある点には注意が必要です。ISM製造業指数についても、前回の雇用指数51.2、新規受注指数53.7からの変化幅が、製造業の実体経済がどこまで底堅いかを測る材料になります。
生活実感に近いところでは、30年固定住宅ローン金利が7.03%まで上昇しており、ケース・シラー住宅価格指数も331.89と高水準を維持しています。金利上昇局面が長引けば、住宅購入を検討する層の月々の返済負担は増加方向に働きやすく、実需の減速を通じて住宅関連セクターや消費全体への波及も注視すべき局面です。ただし、これがどの程度の規模で顕在化するかについては、今後の住宅販売件数や着工件数といった実需データを継続的に確認する必要があります。
本日の市場は、原油急落という供給要因と、FOMC後の利下げ後退という金融政策要因が同時進行する局面を映し出しました。両者は表面的には矛盾するように見えますが、原油安が効くのは総合インフレ率、FRBが警戒しているのはコアインフレの粘着性という、異なる層の問題である可能性を意識すると理解しやすくなります。半導体への資金集中は続いていますが、これはMicron決算という結果が出る前の期待先行の動きである点を割り引いて見る必要があり、小型株からの資金流出や住宅ローン金利の高止まりは、金利敏感セクターへの影響がじわりと広がっていることを示唆しています。
読者の皆さんには、今後のチェックポイントとして、10月1日のウォラー理事発言が利下げペースについてどのようなトーンで語られるか、ISM製造業指数が前回の水準(雇用51.2、新規受注53.7)からどう変化するか、そしてMicronの実際の決算内容が事前の強気予想に見合うものかどうか、の3点を注視することをお勧めします。日本の読者にとっても、ドル高・米金利高が続く局面では為替・輸入コストへの影響が広がりやすく、特にエネルギー・素材関連の輸入コストや、ドル建て資産の評価額の変動には引き続き目配りが必要になりそうです。筆者自身も、強気材料と弱気材料の双方を丁寧に見比べながら、セクター間の資金の偏りとその背景にある構造要因を注視していきたいと考えています。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.24 % | 2026-09-28 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.03 % | 2026-09-24 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-30 | 15:25 | ☆中 | FRB クック理事 発言 | — | — |
| 2026-09-30 | 16:05 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-30 | 18:00 | ☆中 | FRB カシュカリ総裁(ミネアポリス連銀) 発言 | — | — |
| 2026-10-01 | 10:00 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業雇用指数 | — | 51.2 |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業新規受注指数 | — | 53.7 |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月29日時点の実測値ですが、昨晩の値動きを受けた次回更新では、為替の影響も加わって約1万円の減少になる見込みです。原油ETFが-4.44%という派手な急落を見せた一方で、肝心のSPYはわずか-0.18%と落ち着いたもので、株式市場への波及は限定的だったようです。SPR放出のニュースにインフレ高止まりや利下げ観測の後退が絡み合い、資源市場だけが荒れた一日という印象を受けました。
とはいえ、こうした「特定セクターの騒がしさ」は長期積立投資家にとってはノイズの範疇です。9月29日時点で含み損益は+37.96%、攻め資産の損益率も+40%超を維持しており、日々のエネルギー価格の乱高下に一喜一憂する理由はありません。原油の急落劇を横目に見ながらも、今日もいつも通り淡々と積み立てを継続するだけです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。