半導体株急伸とスエズ運河回帰の裏にある市場の矛盾
エクラ
投資信託の道しるべ
| 項目 | 9月17日 終値時点 |
|---|---|
| 前日比 | +21,316円(+0.21%) |
| 含み損益率 | +33.88% |
前日比+21,316円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
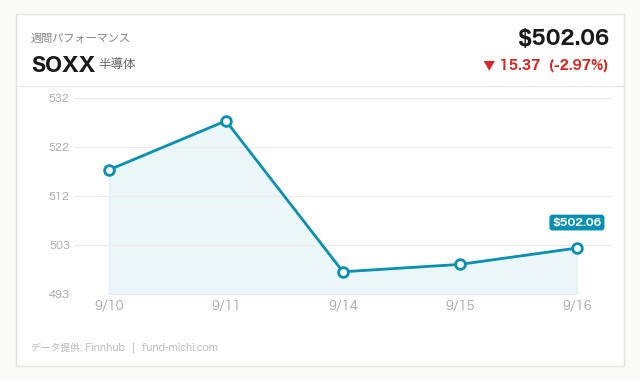
[半導体ETFが+3.39%の急伸](https://fund-michi.com/semiconductor-soxx-rally-bottom/)。ハイテク株全体を押し上げる原動力として市場の視線が集中している。
9月16日のFOMC(連邦公開市場委員会)で0.25%の利上げが12対0の全会一致で決定されてから2日が経過しました。通常であれば引き締めは株式市場の重荷になりますが、9月18日の米国市場はS&P500ETF(SPY)、NASDAQ100ETF(QQQ)ともに大きく上昇し、利上げ決定を消化して買われる展開となりました。ただし、これを「金利高止まりでも株は上がる」という単純な物語として受け取るのは早計です。本日はこの1日の値動きの背景にある材料を整理しつつ、楽観だけでは語れないリスクにも目を向けてみたいと思います。
Reutersは、トランプ大統領が近く予定される習近平国家主席との会談で台湾問題をどう扱うかを巡り、米国の同盟国が神経をとがらせていると報じました。半導体の供給網は台湾に大きく依存しており、この地政学リスクは投資家にとって無視できないテーマです。
中東情勢を巡っては、国連の調査団が米国とイランのそれぞれについて重大な容疑があるとの見解を示したと報じられています。具体的には、米国についてはイランへの攻撃に関して戦争犯罪の疑いがあるとの見方が、イラン(テヘラン)については人道に対する罪の疑いがあるとの見方が、それぞれ示されたとされています。両国に同一の容疑がかけられているわけではなく、役割が異なる点には注意が必要です。この対立を背景に原油タンカーの新規発注が急増しているとの報道もあり、エネルギー輸送市場にも波及が見られます。
個別企業では、AMDがAI需要への強気な見通しと好調なテクニカル動向を背景に上昇し、530ドル台の節目に迫っていると報じられました。Micronについても、CEOがインド国内で数百億個規模のチップを組み立てる計画を明らかにしたと伝えられており、投資額そのものではなく生産能力拡大への期待が株価を押し上げた形です。SeekingAlphaの分析では、GoogleのTPU(機械学習向け専用チップ)向けに220億ドル規模の資金調達が行われたことも伝えられており、AIインフラ投資の拡大が半導体セクター全体への追い風になっている点が指摘されています。
興味深いのは、台湾・中東という地政学リスクがくすぶる中でも半導体株が買われたという点です。本来、供給網リスクや中東不安は「リスクオフ」材料となるはずですが、AI需要という個別の強気材料がそれを上回った形です。裏を返せば、地政学リスクが顕在化した場合(台湾有事の緊迫化や中東での軍事衝突拡大など)には、この楽観がすぐに巻き戻される可能性がある、という点は念頭に置くべきでしょう。
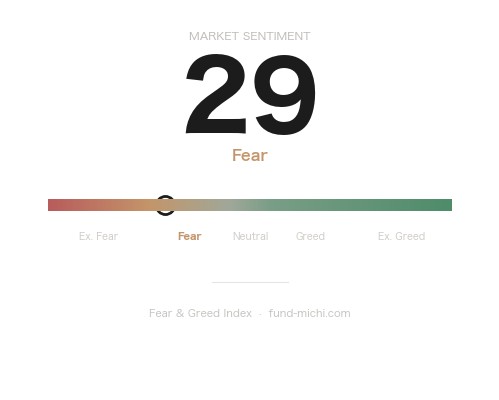
本日の資金フローで最も目を引いたのはSOXXの大幅な上昇です。過去7日間・30日間ともに下落トレンドが続いていた半導体セクターが、本日は明確な反発を見せました。AMD・Micronの個別材料に加え、FOMC通過による不確実性の後退が買い戻しを誘発した可能性はありますが、これはあくまで1日の値動きに対する事後的な説明であり、個別株の材料とセクターETF全体の値動きの因果関係を厳密に検証したものではない点には留保が必要です。数週間続いた下落トレンドが1日の反発で「転換した」と結論づけるのは時期尚早で、今後数日〜1週間の値動きを確認する必要があります。QQQがSPYを上回るパフォーマンスを見せている点は事実であり、ハイテク・半導体への資金回帰の兆しとは言えそうですが、これも継続性を見極めたいところです。
VIX関連ETF(VIXY)は急落し、過去7日間・30日間ともに続いていた下落トレンドがさらに加速しました。FOMCという最大の不確実性要因を通過したことで、少なくとも短期的な投資家心理は改善したとみられます。一方でIWM(ラッセル2000ETF)の上昇率はSPYよりもやや控えめでした。ただしその差は1ポイントに満たない程度であり、これだけで「借入コストに敏感な中小型企業への警戒感が根強い」と断定するのは踏み込みすぎかもしれません。FF金利が3.75〜4.00%という高水準にある中、中小型株の出遅れ傾向自体は30日トレンドでも確認できるため、方向性としては注視に値するものの、1日の僅差から強い結論を導くことは避けたいと思います。
ドル指数ETF(UUP)は本日ほぼ横ばいでした。過去7日間ではやや上昇トレンドが見られたため「ドル高圧力が残る」という見方自体は成り立ちますが、本日単体では明確な方向感を示していない点は正確に記しておきます。金ETF(GLD)は本日大きく上昇し、過去30日間の上昇トレンドを継続しました。SEP(経済見通し)で示されたインフレ見通しの上方修正が実質金利面での金への追い風として意識された可能性はありますが、これは一つの仮説にとどまり、他の要因(地政学リスクへのヘッジ需要など)も併せて働いていると考えるのが妥当でしょう。
このほか、原油ETF(USO)は本日小幅安ながら過去30日間で30%を超える大幅な上昇トレンドを継続しており、中東情勢を背景としたエネルギー価格の高止まりが続いています。エネルギーセクターETF(XLE)も30日間で二桁の上昇を見せており、原油高の恩恵が業種として表れています。また、ビットコインは本日小幅高にとどまったものの、過去30日間では大きく上昇しており、リスク資産全般に資金が向かっている構図の一端を示しています。これらはハイテク一辺倒の資金フロー分析では見落とされがちですが、リスクオン地合いの広がりを確認する上で重要な指標です。
今回のFOMCは12対0の全会一致という結果でしたが、この背景にはトランプ政権からの1%への大幅利下げ要求とFRBの独立性というせめぎ合いがあったと報じられています。今回の0.25%利上げは、市場の一部で語られていた大幅利下げ期待とは正反対の決定であり、FRBが政治的圧力よりも物価安定の使命を優先した結果と受け止めることができます。全会一致という結果は、こうした圧力下でもFRB内部の意見が割れなかったことを示しており、金融政策運営の姿勢としては注目に値します。
声明文では「インフレは依然として高い水準にある」との文言が維持されました。この点は数字で見るとより深刻です。SEPで示された2026年末のPCEインフレ率見通しは3.7%であり、これはFRBが目標とする2%を1.7ポイントも上回っています。声明文の「インフレは依然として高い」という表現は、控えめな言い回しに聞こえるかもしれませんが、実態としてはかなり大きな乖離が残っていることを意味します。また政策金利見通しについても、2026年末の中央値が4.10%と6月時点の見通しから0.30ポイント上方修正されており、これは市場が織り込んでいた利下げペースよりも25bp換算で1回分引き締め的な内容です。
それでも株価が上昇した背景には、SEPで実質GDP成長率見通しが2026年末2.3%へ上方修正されたことなど、景気の底堅さが確認された点が挙げられます。声明文でも「生産性の伸びは力強く、設備投資も堅調」と明記されており、インフレ高止まりの一方で景気後退リスクは後退したとの解釈が広がったとみられます。ただし、インフレ目標からの乖離幅の大きさを踏まえると、「タカ派的な金利見通しと底堅い景気認識の併存」を単純に好材料として受け止めるのではなく、インフレの粘着性そのものが長期化するリスクとして意識しておく必要があるでしょう。
米10年債利回りはFOMC当日の9月16日時点で5.01%まで上昇しており、高水準が続いています。日米金利差の拡大はドル高・円安圧力を維持しやすい環境です。住宅ローン金利が6.95%と高止まりする中、米国の住宅市場(ケース・シラー指数331.89)の減速リスクも、いつ表面化するかは見通しにくいものの、中長期的な注視ポイントとして挙げられます。9月18日にはボウマン理事、9月21日にはグールズビー総裁(シカゴ連銀)の発言が予定されており、FOMC後のFRB高官が今回のタカ派的なSEPをどう説明するか、その発言内容にも注目が集まります。
半導体・AI関連の強気材料が本日の相場を牽引した一方で、同じSeekingAlphaの分析では、OpenAIやAnthropicといった主要AI企業が政府に規制や支援を求める動きが取り上げられ、ハイパースケーラーの債務拡大や中国のオープンソースAI台頭、赤字体質への懸念など、AI業界の持続性そのものを問う論調も存在します。AI関連株への資金集中が続く裏側には、こうした「AIバブル」懸念がくすぶっていることも公平に記しておくべきでしょう。短期的な株価の反発と、AI投資サイクルの中長期的な持続可能性は別の問題として切り分けて考える必要があります。
利上げ決定という引き締め材料を消化しながらも、半導体を中心にハイテク株が買われる展開となった9月18日の市場は、投資家が短期的にはインフレ高止まりよりも景気の底堅さとAI関連需要を重視したことを映しています。ただし、これを「資金フローの転換」と呼ぶには材料も期間も不足しており、今後数日〜1週間のSOXX・QQQの値動きが本当にトレンド転換なのか、単発の買い戻しなのかを見極める必要があります。
読者の皆さんには、以下の点を今後の判断材料として注視することをお勧めします。第一に、PCEインフレ見通しが目標を1.7ポイント上回る状況が続く中で、9月18日のボウマン理事、21日のグールズビー総裁(シカゴ連銀)の発言がどこまでハト派・タカ派いずれに傾くか。第二に、台湾・中東を巡る地政学リスクが半導体株の楽観をいつ揺さぶるか。第三に、IWMに象徴される中小型株の出遅れが高金利環境下でどこまで長引くか。そして第四に、AI関連株への資金集中が続く一方で強まりつつある「AIバブル」懸念が、決算シーズンなどの節目でどう顕在化するかです。
金利高止まりとAI相場の併存という現在の構図は、一見すると心地よい「良いとこ取り」に見えますが、インフレの粘着性・地政学リスク・AI投資の持続可能性という3つの不確実性を同時に抱えていることも事実です。楽観一辺倒でも悲観一辺倒でもなく、これらのリスク要因を継続的に点検しながら、ポジションサイズやセクター配分を機動的に見直していく姿勢が求められる局面だと考えています。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.01 % | 2026-09-16 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.95 % | 2026-09-17 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-18 | 03:30 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-09-21 | 06:30 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月17日終値時点の実測値ですが、昨晩の米国株高と為替の動きを反映すると、次回の基準価格更新では約12万円の増加になる見込みです。半導体ETFの+3.39%という数字を見ると、ハイテク主導の強さがあらためて感じられますが、9月17日時点で攻め資産の損益率はすでに+35.79%まで来ており、正直ここからの上振れに一喜一憂する意味はあまりないと思っています。
利上げ決定という材料が出てもなお株高で応じる市場の強さは頼もしい一方、こういう時こそ淡々と積み立てを続ける姿勢が試される場面だと感じます。防衛資産の-2.22%という小さなマイナスも含めて、全体のバランスを崩さずに次の記録日を迎えたいところです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。