SOXX急騰+8%の理由——イラン情勢とFOMCが半導体株に与える影響
エクラ
投資信託の道しるべ
| 項目 | 10月22日 終値時点 |
|---|---|
| 前日比 | +123,497円(+1.13%) |
| 含み損益率 | +37.85% |
前日比+123,497円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
半導体ETFが6.79%の急落。ナスダックの2.86%安を大きく上回り、ハイテク株売りの震源地として市場の緊張が高まっている。
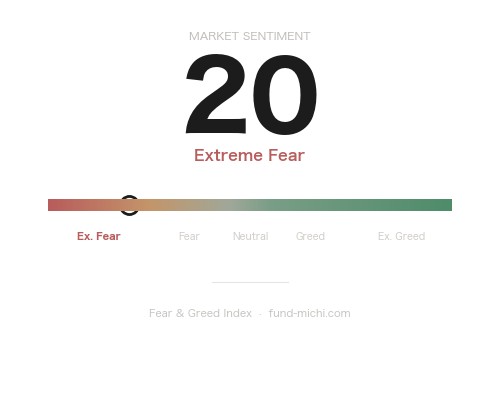
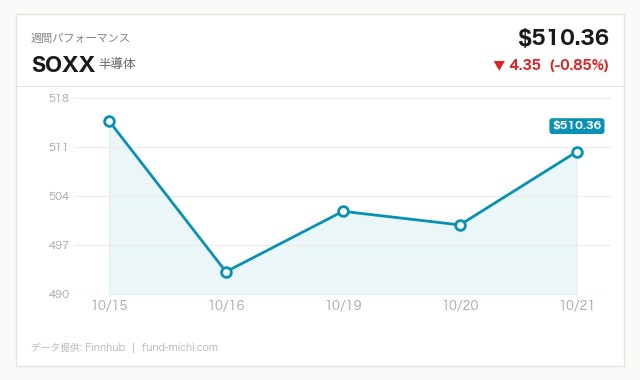
本日の米国市場は、中東情勢の急速な緊迫化を背景に大きく揺れました。ロイターによれば、イエメンのフーシ派によるサウジアラビアへの新たな攻撃を受け、湾岸株式市場が下落し、サウジアラムコが本社のあるダーラン地区からの職員避難を指示したと複数の関係筋が明らかにしています。
一方で、緊張緩和に向けた動きも同時に進んでいる点は見落とせません。エジプト議会はサウジアラビアへの軍事支援を検討する動きを見せる一方、エジプト政府はイエメン問題をめぐる和平協議の開催も呼びかけています。軍事的エスカレーションと外交的デエスカレーションの両方が同時進行しており、情勢の先行きを一方向に決めつけるのは時期尚早といえるでしょう。加えて米規制当局はイランの石油取引に不審な動きがないか調査していると報じられ、Citiは湾岸地域からの輸出回復にもかかわらず原油価格のリスクは上振れ方向に傾いていると分析しています。こうした地政学リスクの連鎖が、本日の原油高の一因となったことは確かですが、後述する株安の全てをこの地政学要因だけで説明するのは単純化が過ぎる可能性があります。
国内経済データに目を転じると、週間新規失業保険申請件数は57年ぶりの低水準に近づき、労働市場の安定性を裏付けました。企業業績面では化学大手ダウが価格改定とコスト削減により市場予想を上回る利益見通しを示すなど、実体経済には明るい材料も見られます。ただし、これらの底堅い材料があったにもかかわらず株式市場全体は大きく下落しており、本日の相場は「良い経済指標が悪材料を打ち消せなかった日」と捉えるべきかもしれません。
本日の株安で最も目立ったのは半導体株の急落ですが、その引き金を中東リスク一本に求めるのは正確ではありません。直接の契機となったのは、半導体装置大手ラムリサーチが示した設備投資懸念です。同社の決算・ガイダンスをきっかけに、AI関連投資の持続性そのものへの懐疑がチップ関連株全般に波及し、「AIの勝ち組は半導体」という単純な図式から投資家が距離を置き始めた格好です。
これはいわばミクロ(個別企業の決算内容)がマクロ(AI投資ブーム全体への過熱警戒)に火をつけた構図であり、中東情勢の緊迫化はこれに原油高・インフレ懸念という形で間接的に重なった別系統の悪材料と整理するのが妥当でしょう。なお本日はネットフリックスやテスラ、スーパーマイクロコンピュータ(SMCI)など注目決算も相次いでおり、個別銘柄の決算内容が指数全体のセンチメントに与えた影響も無視できません。複数の悪材料が同じ日に重なったことが、相場の下落幅を増幅させた可能性があります。
本日の市場データを見ると、資金フローの変化が鮮明に表れています。S&P500指数ETF(SPY)が下落する中、ナスダック100指数ETF(QQQ)はそれを上回る下げとなり、半導体ETF(SOXX)に至っては6%超の急落となりました。SOXXは過去7日間・30日間ともに二桁に迫る下落トレンドにあり、本日の急落はその流れが明確に加速した形です。対照的にダウ平均ETF(DIA)はほぼ横ばいでプラス圏を維持しており、Benzingaが報じた「ディフェンシブセクターが上位を占め、グロース株が劣後する」という構図と整合しています。ハイテク・半導体から資金が抜け、生活必需品や公益など景気変動の影響を受けにくいセクターへ資金が向かっていると見られます。
小型株の動向を示すラッセル2000指数ETF(IWM)は本日ほぼ横ばいで、過去7日間では上昇トレンドを維持しており、直近の大型ハイテク売りの影響は相対的に限定的でした。ただし30日間で見ればIWMは下落トレンドにあり、短期的な底堅さをもって「国内景気敏感株全般が堅調」と評価するのは早計です。あくまで直近数日間に限った選別的な資金移動と捉えるのが妥当でしょう。
VIX先物ETF(VIXY)は6%超の急騰となり、過去7日間の上昇トレンドがそのまま継続・加速する形となりました。投資家心理の悪化が一時的なものではなく、中東リスクと決算シーズンの不透明感が重なった結果である可能性があります。通常であればこうした局面で資金が向かう金ETF(GLD)ですが、本日は下落となりました。ドル指数ETF(UUP)はほぼ横ばいであるためドル高要因とは考えにくく、含み益のある金ポジションの利益確定売りが出た可能性はあるものの、これは一つの仮説にすぎません。証拠金維持のための換金売りや、VIX急騰に伴うリスク資産全般の強制的な圧縮売りなど、他の説明も十分に成り立ちます。ビットコインも下落しており、株・金・暗号資産が同時に売られたことは、単純な「質への逃避」では説明しきれない複雑な資金移動が起きたことを示唆していますが、断定的な結論を出すにはさらなる材料が必要です。
原油ETF(USO)は上昇し、過去7日間では明確な上昇トレンドを継続しています。中東情勢の緊迫化を直接的に反映した動きといえるでしょう。一方でエネルギーセクターETF(XLE)は下落し、原油価格の上昇とは逆行しました。原油高は本来エネルギー企業の増益要因となり得るため、この逆行は直感に反する動きです。地政学リスクに伴う原油高が「需要を伴わない供給不安型の値上がり」として市場に不透明感を与えた可能性はありますが、これは推測の域を出ず、他の需給要因(在庫動向やヘッジファンドのポジション調整など)が影響した可能性も排除できません。
10月28日のFRB政策金利決定を控え、市場は神経質な調整局面に入っています。9月16日のFOMC声明では政策金利が3-3/4~4%に引き上げられ、「インフレは依然として高い水準にある」との文言が維持されました。同時に公表された経済見通し(SEP)では、2026年末のFF金利見通し中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正されています。これはおおむね利下げ1回分が後退したことを意味し、市場が期待してきた緩和ペースとの間に乖離が生じていることを示しています。
コアPCEインフレ率の見通しも2026年末で3.4%と、前回から0.1ポイント上方修正されており、ウォーシュ議長率いるFRBがインフレ抑制を依然として最優先課題としている姿勢がうかがえます。長期中立金利(r*)も3.60%へ引き上げられており、構造的に金利水準が高止まりする可能性を市場が織り込み始めている点は注視すべきです。こうした中で10年債利回りは5.13%まで上昇しており、住宅ローン金利も7.32%と高水準が続いています。金利敏感株やグロース株にとっては逆風が続きやすい環境といえます。
次回会合では、政策金利そのものに加え、ドットプロット(金利見通し分布)の散らばり具合や、ウォーシュ議長が記者会見でインフレの上振れリスクと中東情勢による原油高をどう結びつけて語るかが焦点になります。仮に原油高の長期化がコアPCE見通しのさらなる上方修正につながれば、市場が織り込む利下げ回数は一段と後退する可能性があり、逆に中東情勢が早期に沈静化すれば、インフレ懸念の後退とともに利下げ期待が再び高まる展開も考えられます。本日の半導体株急落は、ラムリサーチ発のAI投資懸念という個別要因に加え、こうしたFOMC前のポジション調整が重なった結果と見るのが妥当でしょう。
本日の市場は、中東情勢の緊迫化、AI関連投資への過熱警戒、そして複数企業の決算という複数の要因がほぼ同時に表面化し、ハイテク・半導体から資金が流出する一方でディフェンシブセクターに資金が向かうという展開になりました。金やビットコインも値を下げたことは、投資家心理の悪化がグロース株だけにとどまらない広がりを見せた可能性を示唆していますが、これを「総悲観による現金化」と一括りにするのは早計であり、複数の需給要因が重なった結果と捉えるのが妥当です。
実務的な観点では、半導体・AI関連に資金が集中していたポートフォリオは、本日のような決算起点の調整局面で振れ幅が大きくなりやすいため、生活必需品・公益・ヘルスケアなど景気変動への耐性が相対的に高いセクターへの配分比率を見直す価値があるでしょう。また、VIXYの急騰が示すように短期的なボラティリティ上昇が続く局面では、現金比率を一時的に高めてポジションの振れ幅を抑える選択肢も検討に値します。
日本の個人投資家にとっては、米国株の値動きに加えて為替リスクへの目配りも欠かせません。米金利の高止まり観測が続けば日米金利差を背景にドル高・円安圧力がかかりやすい一方、中東情勢の悪化がリスク回避的な円買いを誘発する場面もあり得るため、為替ヘッジ付き商品とヘッジなし商品の使い分けを含めて、自身の許容リスクに応じた配分を点検しておきたいところです。10月28日のFOMCでインフレ見通しや利下げペースについてどのようなメッセージが発せられるか、そして中東情勢がこれ以上拡大しないかどうかが、当面の市場の方向性を左右する焦点となりそうです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.13 % | 2026-10-21 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.32 % | 2026-10-22 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-27 | 08:30 | ☆中 | 非国防資本財受注(航空機を除く) | — | 1.6 % |
| 2026-10-28 | 14:00 | ★高 | FRB政策金利決定 | 4 % | 4 % |
| 2026-10-28 | 14:00 | ★高 | FOMC政策声明 | — | — |
| 2026-10-28 | 14:30 | ★高 | FOMC記者会見 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月22日時点の実測値です。昨晩の値動きを受けた次回の基準価格更新では、この後の為替の影響もありますが、約27万円の減少になる見込みです。半導体ETFが6.79%という派手な急落を見せた一日でしたが、こういう日こそ中東情勢や決算要因といった材料に振り回されず、淡々と積立を続けることの意味を再確認させられます。攻め資産の比率が高い自分のポートフォリオも当然無傷ではいられませんが、10月22日時点で含み損益率+37.85%まで積み上げてきた実績を思えば、一日の急落で動じる理由はありません。
ディフェンシブ銘柄への資金逃避が目立った今回の相場ですが、自分の防衛資産比率はわずか3.2%とごく小さなもの。この構成自体を見直すつもりはなく、あくまでS&P500を中心とした長期積立という軸は変えずに、明日以降も淡々と記録を続けていきたいと思います。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。