サウジ海上封鎖と原油高、家計への波及をどう読むか
エクラ
投資信託の道しるべ
| 項目 | 10月16日 終値時点 |
|---|---|
| 前日比 | +42,721円(+0.39%) |
| 含み損益率 | +38.12% |
前日比+42,721円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
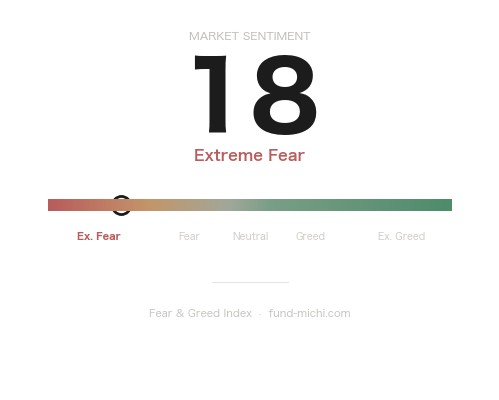
半導体ETFが4%超の急落。ナスダック急落の主因となり、市場心理はFear & Greed指数18の「極度の恐怖」に沈む。ハイテク株売りの行方に注目。
2026年10月17日の米国市場は、複数の地政学リスクが同時に浮上し、投資家心理が大きく揺さぶられる一日となりました。Reutersによれば、米エネルギー省は戦略石油備蓄(SPR、緊急時に備えた国家備蓄原油)から最大1700万バレルの交換を募集したと報じられています。これは在庫の入れ替えという通常業務の一環である可能性もありますが、タイミングから見て供給不安への備えという側面も否定できず、市場はこれを警戒材料として受け止めたとも考えられます。
同時にトランプ大統領は、イランの地下施設「ピックアックス・マウンテン」への攻撃が必要になる可能性に言及したとReutersが伝えました。さらにBenzingaの報道では、ホルムズ海峡付近で海上規制に違反した疑いのあるタンカーが炎上したとイラン海軍が発表しています。この情報の一次発信源はイラン国営系メディアの投稿とされており、第三者による独立した裏付けは現時点で確認できていない点には留意が必要です。とはいえ、原油輸送の大動脈であるホルムズ海峡を巡る緊張自体は事実として報じられており、エネルギー価格に直接的な影響を与えうる材料であることに変わりはありません。
なお同日はワシントンでIMF(国際通貨基金)総会も開催されており、世界経済の見通しや金融政策協調を巡る発言が今後の相場に波及する可能性にも注意が必要です。
一方、金融市場の内部では別の懸念も語られています。SeekingAlphaの複数の論考(Cランク、あくまで参考情報)では、AI関連投資の過熱がインフレを押し上げ、FRBが利下げどころか引き締めを続けざるを得なくなるとの見方が示されています。ただしこれは一つの論者の見立てであり、市場のコンセンサスとして確立したものではない点は割り引いて読む必要があります。それでも、地政学リスクと金融政策リスクが同時に意識されやすい地合いであったことは、本日の値動きからも読み取れます。
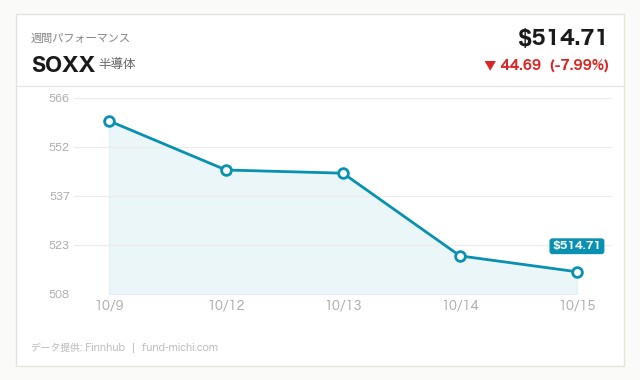
本日の市場データを見ると、やや特異な資金フローが観察されます。S&P500 ETF(SPY)は1%超下落、NASDAQ100 ETF(QQQ)は2.5%超の下落となり、特に半導体ETF(SOXX)は4%超の急落を記録しました。SOXXは過去7日間で12%を超える下落トレンドにあり、本日の下げはその流れが加速した形です。QQQも過去7日間で5%超の下落トレンドが続いており、ハイテク・半導体セクターからの資金流出が続いている様子がうかがえます。小型株ETF(IWM)も1%台後半の下落となり、大型株以上に下げ幅が大きく、国内景気敏感株へのリスクオフ姿勢も鮮明でした。
注目すべきは、VIX先物ETF(VIXY)が8%超の急騰となった点です。過去7日間も上昇トレンドが続いており、投資家の不安心理の高まりを示す一つの材料と言えます。ただしVIXYは先物をロールしながら運用する商品で、コンタンゴ(期近より期先の価格が高い状態)局面では構造的に価値が目減りしやすい性質を持ちます。したがって上昇率の大きさをそのまま「恐怖指数の実勢」と同一視するのは慎重であるべきで、あくまで短期的な不安心理の方向感を示す参考指標として捉えるのが適切でしょう。
通常であればこうした局面では金ETF(GLD)への資金逃避が起きやすいところですが、本日GLDはごくわずかに下落しました。過去30日間のトレンドで見てもGLDは6%を超える下落が続いており、「有事の金」としての機能が今回は目立って発揮されなかったと言えそうです。ドル指数ETF(UUP)も本日は小幅に下落しましたが、7日間ではほぼ横ばい、30日間ではむしろ3%超の上昇トレンドが続いており、継続的な「ドル安局面」というよりは、直近1カ月はドル高基調の中で金が売られてきたという文脈で捉える方が正確です。単日の値動きだけで「ドル安なのに金が買われない」と結論づけるのは早計で、金が選好されていない背景には、むしろ高止まりする実質金利の方が効いている可能性があります。
その代わりに資金が向かった先は原油ETF(USO)とエネルギーセクターETF(XLE)でした。いずれも本日2%台後半の上昇となり、過去7日間・30日間ともに明確な上昇トレンドを継続しています。ホルムズ海峡の緊張とSPR交換募集という供給サイドの不安が、原油・エネルギー株への資金集中を招いたと見られます。ただし、USOは原油先物をロールしながら運用する商品であり、現物価格と構造的な乖離(ロールコスト)が生じうる点には注意が必要です。また、トランプ氏の発言が実際の軍事行動に発展せず、地政学リスクが後退する展開になれば、原油・エネルギー株への資金集中は急速に巻き戻される可能性もあります。USO・XLEは「逃避先」というより、あくまで「地政学リスクに連動したポジション」として捉えておく方が実態に近いでしょう。
なお、ビットコイン(BTC)は本日1%弱の小幅下落にとどまり、過去30日間では2%台の上昇トレンドを維持しています。「デジタルゴールド」として語られることもある暗号資産ですが、今回のリスクオフ局面では株式ほどの急落も金のような明確な方向感も見せず、どっちつかずの値動きに終わった点も付記しておきます。つまり本日の市場は、ハイテクとリスク資産全般から資金が抜ける一方、金にも暗号資産にも明確な逃避先としての資金集中は見られず、もっぱらエネルギー関連だけが資金の受け皿になったという、やや居心地の悪い展開だったと言えそうです。
9月16日に発表されたFOMC声明では、ウォーシュ議長の下でFF金利(フェデラルファンド金利、銀行間の短期資金貸出金利)の誘導目標が3.75〜4.00%へ引き上げられ、12対0の全会一致で決定されました。声明文では「インフレは依然として高い水準にある」と明記されており、利下げではなく引き締め継続を選んだ点が重要です。
同時に公表されたSEP(経済見通し、FOMCメンバーによる経済予測の集計)では、2026年末のFF金利見通し中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正されました。これは25bp換算で利下げ1回分が後退したことを意味します。コアPCEインフレ率(個人消費支出物価指数から変動の大きい食品・エネルギーを除いた指標)の見通しも2026年末で3.4%(前回比+0.1ポイント)に上方修正され、2027年末時点でも2.5%と目標の2%を上回る水準が続く見通しです。失業率見通しは4.1%へと小幅に下方修正されており、FRBは「労働市場の底堅さを確認しつつ、インフレの粘着性を警戒する」という構図を維持していると読めます。
実際、直近のCPI(消費者物価指数)は336.30ポイントと高止まりが続き、10年債利回りは5.10%、30年固定住宅ローン金利も7.40%と高水準です。ケース・シラー住宅価格指数は直近で333.24ポイントとなっていますが、根拠データからは時系列的な伸び率の変化までは読み取れないため、ここでは「高金利環境が住宅市場に重石となっている可能性がある」という慎重な言い方にとどめておきます。半導体株(SOXX)の急落も含め、高金利が成長株のバリュエーションに影響を与えていること自体は複数の市場データから裏付けられる傾向と言えるでしょう。仮に原油高が続き供給コスト増を通じてインフレをさらに押し上げるようなことがあれば、ウォーシュ議長率いるFRBが利下げに転じる余地はいっそう狭まることになりますが、これはあくまで一つのシナリオであり、地政学リスクが後退すれば原油高自体が一時的なもので終わる可能性もある点は付言しておきます。
本日の市場は、中東情勢の緊迫とFRBのタカ派継続という二つの重石が同時にのしかかる展開となりました。金や暗号資産への明確な資金逃避が見られなかった背景には、実質金利の高止まりや、インフレ再燃への警戒から「金利を生まない資産」への選好が相対的に弱まっている可能性が考えられます。もっとも、これは一日の値動きから読み取れる一つの仮説にすぎず、地政学リスクが緩和に向かえば金やエネルギー関連の値動きも大きく変わりうることには注意が必要です。
日本の個人投資家にとっては、米国株のボラティリティ上昇に加え、原油高が為替市場や輸入物価を通じて国内生活にも波及しうる点を意識しておきたいところです。具体的には、原油高はガソリン価格や電気・ガス料金といった光熱費に直接跳ね返りやすく、円安が重なれば輸入物価全体を押し上げる形で家計の負担増につながる経路があります。ポートフォリオ全体をエネルギー関連に大きく傾けるのではなく、値動きの大きい原油・エネルギー株への資金集中が地政学リスクの後退とともに巻き戻される可能性も踏まえ、短期的な値動きに一喜一憂せず、保有資産の種類(株式・債券・現金・コモディティ)のバランスを定期的に点検する姿勢が求められる局面だと考えます。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.10 % | 2026-10-15 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-15 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-17 | 20:00 | ☆中 | IMF総会(国際通貨基金会合) | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月16日時点の実測値で、前日比+42,721円というプラスの記録になっていますが、昨晩の急落を受けた次回の基準価格更新では、為替の影響も含めて約18万円の減少になる見込みです。半導体ETFが4%超の急落となり、Fear & Greed指数も18の「極度の恐怖」まで沈んだとのことですが、こうした神経質な地合いこそ長期積立投資家の本領発揮どころだと感じています。
原油に資金が逃げ、金すら小幅安にとどまるという「どこにも安心できる場所がない」ような一日でしたが、攻め資産が9割超を占める自分のポートフォリオも当然無傷ではいられません。それでも10月16日時点で含み益+38.12%という土台があることを思えば、目先のハイテク株売りに心を乱される必要はないと改めて思います。明日も粛々と積立を継続するだけです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。