原油急落とSPR放出、市場心理に見る複雑な材料
エクラ
投資信託の道しるべ
| 項目 | 9月18日 終値時点 |
|---|---|
| 前日比 | +141,230円(+1.36%) |
| 含み損益率 | +35.70% |
前日比+141,230円、投資方針は変わらず継続していきます。
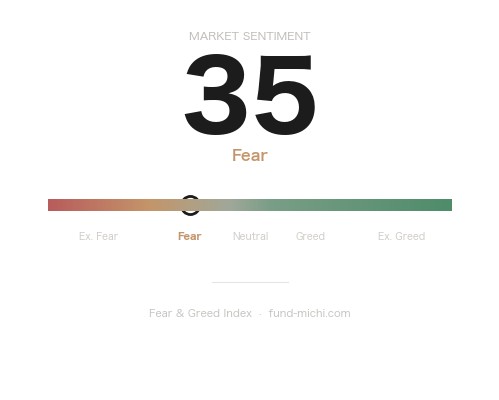
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
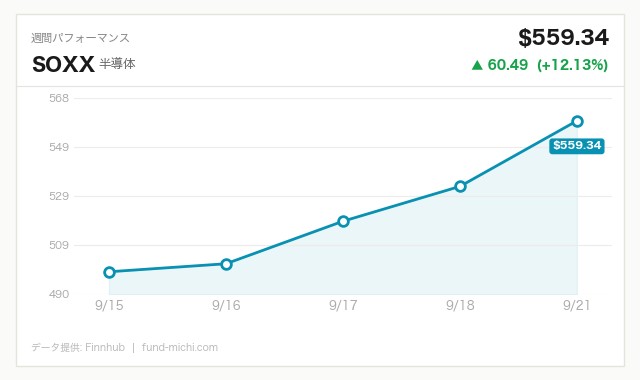
株式相場全体は伸び悩む中、半導体ETFだけが+2.40%高と独歩高。AI関連需要への期待が再燃するか、市場の目線はハイテクセクターに集中している。
米国市場は9月23日、中東情勢を巡る外交的駆け引きを材料に神経質な値動きとなりました。トランプ大統領は国連総会演説で、イランが和平合意に応じなければ「壊滅させる」可能性があると強い警告を発した一方、協議は継続しており合意に達すると考えていると発言しました(Reuters)。強硬な言葉と融和的な言葉を同時に発するこの手法は、交渉を有利に進めるための戦術という見方もできますが、実際にどこまで軍事的エスカレーションのリスクを伴うのかは不透明であり、市場が一様に楽観視してよい材料とは言い切れません。過去にも同種の「威嚇と対話」の併用が交渉の膠着や不測の事態を招いた例があることは念頭に置くべきでしょう。
さらに国営メディアによれば、イランはホルムズ海峡再開の条件を米国代表に提出したと報じられました。ホルムズ海峡は世界の原油輸送の要衝であり、封鎖リスクの後退は原油需給の緊張緩和につながる材料として市場に受け止められています。ただし、報道時点では条件の具体的な中身は明らかになっておらず、それが米国・国際社会にとって受け入れ可能なものかどうかは未知数です。楽観的な受け止めが先行している面は否めず、条件の詳細が明らかになる過程で市場の期待が修正される可能性にも注意が必要です。加えてサウジアラムコが東西パイプラインを再稼働させ、ヤンブー港からの原油輸出再開を準備しているとの報道もあり、供給面の不安がやや和らいでいる面はあります。一方でEUはロシア制裁を更新しており、地政学リスクが完全に払拭されたわけではないことも忘れてはなりません。仮に米国・イラン協議が決裂した場合、ホルムズ海峡を巡る緊張が再燃し、原油価格が急反発するシナリオも十分に想定されます。こうした複雑な情勢を背景に、NASDAQは半導体株の上昇と中東交渉への期待から取引時間中に最高値を更新する場面が見られました。
本日の米国市場データを見ると、大型株全般が横ばいで推移する中、ハイテク株比率の高い指数と半導体株は明確な上昇を示し、資金がハイテク・半導体セクターへ選択的に集中していることがうかがえます。半導体セクターは過去7日間で15%を超える急騰を続けており、本日の上昇もその延長線上にありますが、これほど短期間での急伸は過熱感・調整リスクをはらんでいる点にも留意が必要です。実際、個別半導体銘柄を巡っては、バリュエーションの高さに警戒感を示すアナリストの見方も出ており、AI関連株への資金集中がいつまで続くかは不確実です。利上げ長期化観測が同時に存在する中でハイテク株が買われるという構図は一見矛盾していますが、これは半導体・AI関連銘柄の成長期待が金利環境よりも優先されている、あるいは金利上昇を上回る収益成長シナリオが織り込まれていることの表れとも解釈できます。ただし、この楽観が金利動向の変化で崩れるリスクは常に存在します。
小型株についても本日は大型株を上回る上昇を見せましたが、過去30日間では明確な下落トレンドが続いており、単日の動きだけで投資家のリスク許容度全般が改善したと結論づけるのは早計です。むしろ資金の動きはセクター選好によるまだら模様と捉えるのが実態に近いでしょう。
一方でエネルギー関連は明確に弱含みました。原油ETFは本日大きく下落し、過去7日間の下落トレンドを引き継ぐ形となりました。興味深いのは過去30日間では原油ETFがなお二桁の上昇を記録していた点で、短期的な下落トレンドと中期的な上昇トレンドが乖離しています。この乖離の一因としてイランのホルムズ海峡再開条件提示やサウジのパイプライン再稼働報道による供給懸念の後退が挙げられますが、原油価格は需要動向やOPECの増減産方針など複数の要因が絡み合って形成されるため、地政学要因のみに帰結させるのは単純化が過ぎるでしょう。エネルギーセクターのETFも本日下落しており、原油安が関連株の重石となった形です。
VIX関連ETFは本日も下落し、過去7日間・30日間と一貫した下落トレンドが続いています。中東情勢の緊張緩和期待がこの流れを後押しした可能性はありますが、VIXYの下落自体はFOMC以前から続く既存トレンドの延長という側面が強く、「FOMC後の不確実性が織り込まれた」と断定できるだけの材料は乏しい点は留保しておきます。ドル指数は本日ほぼ横ばいで推移しており、為替面からの追加的な逆風は限定的でした。総じて本日の資金フローは、地政学リスクの後退を好感してエネルギーセクターから資金が流出し、半導体・ハイテクへ再集中する動きだったと整理できますが、この構図がどこまで持続するかは中東情勢の展開次第という不確実性を伴います。
9月16日のFOMC(連邦公開市場委員会)では、政策金利(FF金利、フェデラルファンド金利)を0.25%引き上げ、3.75〜4.00%のレンジとすることが12対0の全会一致で決定されました。声明文では「インフレは依然として高い水準にある」と明記されており、利上げという判断はインフレ再燃への警戒感を反映したものと考えられます。ただし同時に発表された経済見通し(SEP)では失業率見通しが下方修正されており、労働市場の底堅さが利上げを後押しした側面も見逃せません。つまり今回の利上げは「インフレ警戒」と「労働市場の堅調さを踏まえた引き締め余地」の両面から説明できるものであり、単純にインフレ懸念のみに起因するものではないと見るべきでしょう。
経済見通し(SEP)でも、2026年末のコアPCEインフレ率見通しは3.4%へ0.1ポイント上方修正され、政策金利見通しの中央値は4.1%と、6月時点の見通しから0.3ポイントも引き上げられました。これは市場が織り込んでいた利下げ回数がおよそ1回分後退したことを意味し、金融引き締めが長期化する可能性を示唆しています。米国10年債利回りは4.96%と高水準にあり、住宅ローン金利も6.95%に高止まりしていることから、米国の住宅市場や消費者信用への重石は当面続きそうです。
こうした環境下で、トランプ大統領の対イラン強硬発言と融和姿勢の併存は、原油市場のボラティリティを高める要因となり得ます。FRB高官の発言スケジュールとしては、本日9月23日にバー副議長(金融監督担当)の発言が予定されているほか、9月24日にウィリアムズNY連銀総裁とハマック・クリーブランド連銀総裁、9月25日には再びウィリアムズ総裁とハマック総裁の発言が控えています。これら一連の発言で、FOMC後のインフレ警戒スタンスがどこまで共有されているか、市場は注視するとみられます。
原油安とエネルギー株安は、日本にとって輸入コストの低下という恩恵をもたらします。原油価格の下落が続けばガソリン価格や電気・ガス料金の上昇圧力が和らぐ可能性があり、家計にとっては物価面でのプラス材料となり得ます。ただし、今回の原油安は中東情勢という不安定な要因に支えられたものであり、交渉が決裂すれば供給懸念の再燃とともに原油高・輸入物価の上昇という逆回転が起きるリスクも十分にあります。ガソリン価格や電気代への恩恵を過度に期待するのではなく、あくまで一時的な下振れ要因として捉えるのが妥当でしょう。
また、米国の利上げ長期化観測は、日米金利差の観点からドル高・円安圧力を長引かせる可能性があります。円安は輸入物価の上昇を通じて食品やエネルギー価格に波及し、原油安による恩恵を一部相殺しかねません。日本の家計にとっては、原油安によるコスト低下とドル高・円安による輸入物価上昇という相反する力が同時に働く可能性がある点を理解しておく必要があります。
投資家の視点では、半導体セクターへの資金集中が続く局面において、日本の半導体製造装置・部材関連銘柄への波及も想定されますが、米国半導体株の急騰が過熱局面にある可能性も踏まえ、追随投資には値動きの反転リスクも織り込んだ慎重な姿勢が求められます。地政学リスクについては、交渉進展のニュースだけでなく、決裂・エスカレーションのシナリオも想定した上で、原油・為替・株式の関係性を継続的に点検する視点が実務的に有用と言えるでしょう。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 4.96 % | 2026-09-21 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.95 % | 2026-09-17 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-23 | 10:05 | ☆中 | FRB バー副議長 発言 | — | — |
| 2026-09-24 | 04:10 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-24 | 08:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-09-24 | 09:00 | ☆中 | FRB Paulson氏 発言 | — | — |
| 2026-09-25 | 05:15 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-25 | 08:30 | ☆中 | 航空機を除く非国防資本財受注 | 0.5 % | 0.2 % |
| 2026-09-25 | 14:00 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月18日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わり約3万円の増加になる見込みです。半導体ETFだけが+2.40%と目立った一方、S&P500自体はほぼ横ばい。中東情勢という不確実要素が漂う中でも、資金がハイテクへ吸い寄せられる構図は変わらないようです。
エネルギー価格の乱高下は家計にとって無視できないテーマですが、だからといって自分の積立方針を変えるつもりはありません。9月18日時点で含み益は+35.70%、攻め資産の比率も95.5%とやや偏りが出てきていますが、これも長期で均されていくものと捉え、今日もいつも通り淡々と積立を続けていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。