サウジ海上封鎖と原油高、家計への波及をどう読むか
エクラ
投資信託の道しるべ
| 項目 | 10月9日 終値時点 |
|---|---|
| 前日比 | -68,872円(-0.62%) |
| 含み損益率 | +39.48% |
前日比-68,872円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
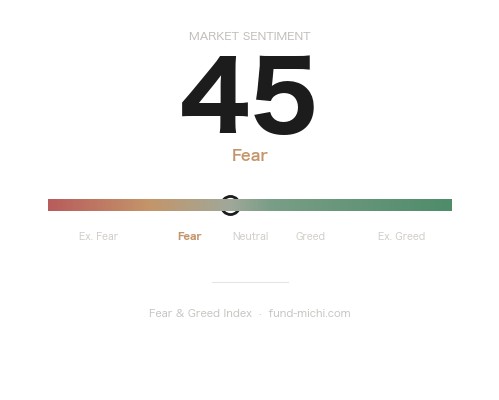
Fear & Greed指数は45と「恐怖」領域に沈む。強気一服のサインか、それとも押し目買いの好機か。投資家心理の揺れが相場の次の一手を左右する。
2026年10月11日、中東情勢が一段と緊迫しています。ロイター通信によれば、サウジアラビアの首都リヤドの空港で新たな攻撃が発生し負傷者が出たと報じられました。前日の攻撃による死者数については報道間でばらつきがあり、12人とも13人とも伝えられていますが、各社とも「この10年で最悪規模の被害」という評価では一致しています。イエメンの反政府勢力フーシ派は航空会社や旅行者に対しサウジの空港利用を控えるよう改めて警告しており、大半の湾岸株式市場が下落に転じています(全市場が下落したわけではありませんが、売り圧力が広がっている点は確かです)。こうした地政学リスクの高まりが、米国市場にも静かに影を落とし始めています。
中東では複数の衝突が同時進行しています。イエメンのサナア空港への攻撃がフーシ派系テレビによって報じられたほか、ガザでもイスラエルの空爆により5人が死亡したとの報道がありました。さらに米軍はイランへの経済封鎖を回避しようとした貨物船を無力化したと発表しています。具体的な作戦海域は公式発表に明記されていませんが、ホルムズ海峡を含む湾岸海域での緊張が続いていることと合わせて注視すべき動きです。こうした中、バンコクで開催されるIMF・世界銀行会合では中東戦争と各国の高水準な債務問題が主要議題になるとロイターが伝えています。債務問題の当事国には米国自身も含まれており、財政赤字の拡大や国債発行増が長期金利の高止まりに寄与しているとの見方も市場では根強く、中東リスクと財政リスクが同時に金利に影響を与えている可能性があります。一方でBloombergは、AI関連投資に支えられてきた米国株の底堅さが、長期金利の急騰と高止まりする原油価格によって試されつつあると指摘しており、強気相場の足元に亀裂が生じている様子がうかがえます。なお、本日時点のデータでは具体的な長期金利の水準そのものは確認できませんでしたが、FOMCの利上げ継続という事実とも整合的な指摘です。サウジ側は主要な国際会議を予定通り開催する方針を示していますが、これは主催者側の発表であり、投資家や渡航者向けのアピールという側面がある点には留意が必要です。
本日時点の具体的な価格データは限定的ですが、過去7日間・30日間のトレンドから資金の方向性をある程度読み取ることができます。まず目を引くのはエネルギーセクターETFで、7日間・30日間のトレンドが完全に一致しており、サウジ空港攻撃や湾岸地域での緊張の高まりを受けて原油供給リスクを織り込む形で資金が向かっていると考えられます。ただし7日間と30日間の変化率が同一であることは、この1カ月間の上昇分のほぼすべてが直近1週間に集中したことを意味しており、長期的なトレンドというより直近の地政学材料に反応した急激な資金流入である可能性が高い点には注意が必要です。原油ETF自体は7日間ではほぼ横ばいにとどまる一方、30日間では大幅な上昇トレンドが続いており、直近は利益確定や需給観測との綱引きが生じている可能性があります。
半導体ETFは7日間で明確な下落トレンドにある一方、30日間ではなお上昇を維持しており、短期的な勢いの鈍化がうかがえます。Bloombergが指摘するように、AI主導の株高を支えてきたハイテク・半導体セクターから、長期金利上昇と地政学リスクを嫌気した資金が流出し始めている兆候と読むこともできますが、これはあくまでトレンドデータからの推測であり、出来高や資金フローの一次データによる裏付けがあるわけではない点は留保しておきます。NASDAQ100 ETF全体は7日間でおおむね横ばいにとどまる一方、半導体ETFの下落幅がより大きいことから、ハイテクの中でも半導体に集中していた資金が他セクターへ分散している可能性がありますが、これも仮説の域を出ません。
ドル指数ETFは7日間では横ばいに近い小幅な上昇にとどまる一方、30日間では明確な上昇基調を維持しており、地政学リスクを背景とした安全資産としてのドル需要がやや根強いことを示唆します。興味深いのはVIX先物ETFで、7日間・30日間ともに下落トレンドが継続しています。中東情勢の緊迫化にもかかわらず市場の恐怖指数が落ち着いていることは、投資家が地政学リスクを一時的・限定的なものと見なしている可能性を示唆する一方で、裏を返せば市場がリスクを過小評価し、ボラティリティの売り持ちポジションが積み上がっている可能性も否定できません。サウジ空港への連続攻撃という新たな材料が、今後こうしたポジションの急激な巻き戻しを招くリスクには注意しておきたいところです。ビットコインは7日間で下落している一方、30日間では上昇基調にあり、直近の下落は中長期的な上昇トレンドの中での一時的な調整局面に過ぎない可能性もあります。「リスク資産からの逃避」と断定するにはデータが一方向すぎず、どちらの解釈も現時点では検証途上と言えるでしょう。
ここで強調しておきたいのは、S&P500やNASDAQ100といった主要指数そのものは、7日間・30日間ともに底堅い値動きを維持しているという事実です。表面的な指数の動きだけを見れば、「AI相場の脆さ」は少なくとも指数全体としては顕在化していません。ダウ平均やラッセル2000が30日間でやや下落基調にある一方、NASDAQ100は30日間で上昇を維持しており、大型ハイテク株への資金集中自体はむしろ続いている可能性があります。つまり、脆さが表れているとすれば、それは指数全体の下落という形ではなく、半導体セクターへの資金集中度合いの変化や、エネルギー・小型株へのセクター間資金シフトという、より内側のレイヤーで進行している変化だと考えるのが実態に近いでしょう。この点は、タイトルで示唆する「AI相場の脆さ」と、実際の指数の底堅さとの間にある緊張関係として、読者には留意いただきたいポイントです。
9月16日のFOMC(連邦公開市場委員会)では、12対0の全会一致でFF金利(フェデラルファンド金利、銀行間の短期資金貸出に適用される政策金利)が0.25%引き上げられ、3.75~4.00%となりました。声明では「インフレは依然として高い水準にある」との表現が維持されています。FOMC経済見通し(SEP)では2026年末のFF金利中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正されました。これは利下げ観測が25bp(ベーシスポイント、0.01%)分後退したことを意味し、Bloombergが指摘する長期金利の高止まりとも整合的です。なお、市場の一部が利下げを織り込んでいたとする具体的な根拠は手元のデータにはなく、ここでは「利上げ継続とSEPの上方修正によって、利下げ期待が後退した」という事実関係に絞って評価します。
10月14日には消費者物価指数(CPI)の発表が控えており、前年比3.7%という市場予想は前回の3.4%から加速する見通しです。コアCPI(食品・エネルギーを除く指数)も前年比2.5%と前回の2.4%から上振れが予想されており、インフレ圧力の根強さが改めて意識される局面です。ウォーシュ議長は10月15日に発言を予定しており、CPI発表直後のタイミングだけに、インフレ再加速への評価や今後の利上げ・据え置き判断に関する発言内容が市場の焦点となります。ウォラー理事、ボウマン理事、ハマック総裁(クリーブランド連銀)の発言も相次ぐ予定で、FRB内部の温度差が明らかになるかが注目されます。
読者の皆さんへの実用的な視点として、CPIの結果次第で想定されるシナリオを整理しておきます。仮に前年比3.7%という予想通り、あるいはそれ以上の上振れとなった場合、SEPの上方修正とも相まって追加利上げ観測が強まり、長期金利への上昇圧力と半導体・グロース株への逆風が強まる可能性があります。逆に予想を下回る結果となれば、インフレ懸念が一服し、直近軟調だった半導体セクターへの資金回帰が起こる余地もあるでしょう。いずれの場合も、中東情勢の悪化がエネルギー価格や安全資産需要を通じて金利・インフレ期待に影響し得る点は変わらず、CPI単独では読み切れない複合要因が働いていることは念頭に置く必要があります。
中東情勢の悪化とインフレ指標の上振れ予想という二つの逆風が、AI相場を支えてきた強気心理に試練を与えつつあります。もっとも、主要指数自体は依然として底堅く、半導体セクターからの資金流出も現時点では短期的な勢いの鈍化にとどまっており、「暴落」や「崩壊」を示すデータではない点は強調しておきたいと思います。エネルギーセクターへの資金流入は直近1週間に急速に集中したものである可能性が高く、持続性については今後の値動きで見極める必要があります。10月14日のCPI、15日のウォーシュ議長発言を控え、金利とインフレ、そして中東リスクという複数の変数が絡み合う局面が続きそうです。筆者自身は、CPIが上振れした場合に備えてエネルギー関連の比率をやや厚めに維持しつつ、下振れした場合には半導体セクターへの資金回帰を想定してポジションを機動的に調整する方針で、今週の指標発表を見守りたいと考えています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-12 | 12:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-12 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-13 | 03:45 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-10-13 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-14 | 05:40 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前月比) | 0.6 % | 0.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前年比) | 3.7 % | 3.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前月比) | 0.2 % | 0.3 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前年比) | 2.5 % | 2.4 % |
| 2026-10-14 | 10:55 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-14 | 14:00 | ☆中 | FRB地区連銀経済報告(ベージュブック) | — | — |
| 2026-10-14 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前月比) | 0.5 % | 0.4 % |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前年比) | 5.4 % | 5.4 % |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(食品・エネルギーを除く)(前月比) | 0.3 % | 0.2 % |
| 2026-10-15 | 08:30 | ★高 | 生産者物価指数(食品・エネルギーを除く)(前年比) | 4.4 % | 4.6 % |
| 2026-10-15 | 08:30 | ★高 | 小売売上高コントロールグループ | — | 1.4 % |
| 2026-10-15 | 11:30 | ☆中 | FRB ウォーシュ議長 発言 | — | — |
| 2026-10-15 | 16:30 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-15 | 20:00 | ☆中 | IMF会合 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。