今週の米国市場|中東情勢と半導体急伸を振り返る
エクラ
投資信託の道しるべ
| 項目 | 10月19日 終値時点 |
|---|---|
| 前日比 | -182,542円(-1.66%) |
| 含み損益率 | +35.82% |
前日比-182,542円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
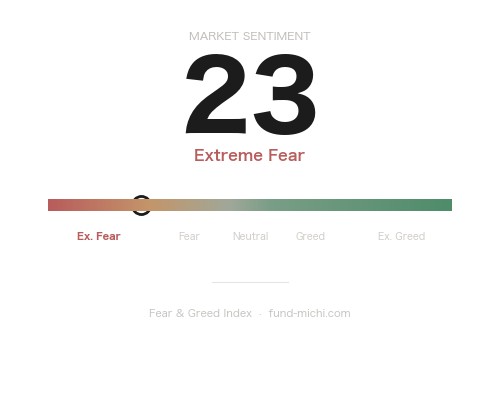
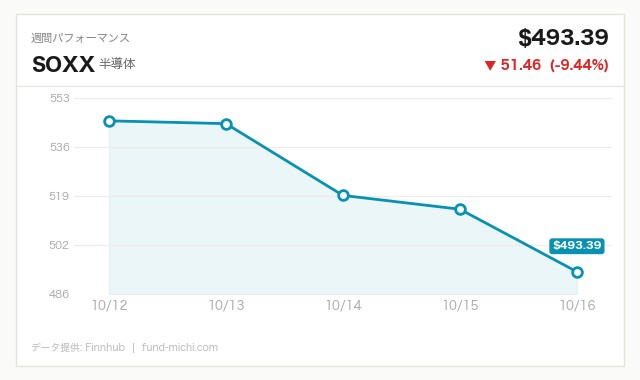
半導体株が市場をリード。SOXXは+1.73%の急伸でQQQの上昇を牽引し、Fear & Greed指数が23(極度の恐怖)を示す中でも投資家心理の変化点として注目される。
本日の米国市場では、直近急落していた半導体セクターに資金が戻る動きが見られました。ただし本稿の結論を先に述べておくと、この反発を「調整終了」のサインと見なすにはまだ材料不足です。中東・欧州の地政学リスクは収まっておらず、FOMC(連邦公開市場委員会)が示したタカ派的な金利見通しは高バリュエーションのAI関連株にとって構造的な逆風であり続けています。本日はこの反発がどこまで本物か、そしてなぜ半導体株がここまで急落していたのかという「下落の理由」にも踏み込みながら、地政学・金利・AI投資熱という3つの軸の相互作用を整理します。
ロイター(Reuters)によれば、パキスタン軍司令官がテヘランを訪問する予定であることや、ドイツがユダヤ人コミュニティ指導者の暗殺計画を巡りイラン大使を召喚したこと、さらにサウジアラビアが攻撃を受けて「砂漠のダボス会議」を延期したことが報じられています。エジプトもサウジへの軍事支援を巡る採決を10月26日まで延期するなど、中東情勢は依然として流動的です。フランスでも暴動と略奪が報じられており、欧州の政治的不安定さも無視できません。
これらの地政学リスクは単なる見出しニュースにとどまらず、実際にマーケットへ波及していると考えられます。原油ETF(USO)は本日こそ小幅安でしたが、過去1週間・1か月を通じて二桁の上昇トレンドを継続しており、中東の供給不安がエネルギー価格の底堅さを支えている構図が読み取れます。エネルギーセクターETF(XLE)も中期的な上昇基調を維持しており、地政学リスクプレミアムが相応に織り込まれている状態です。
ここで見落とされがちなのが、エネルギー高とAI投資熱の相互作用です。AIデータセンターは大量の電力を消費するため、エネルギー価格の上昇が続けば、AI関連企業の設備投資コストや電力調達コストを押し上げる可能性があります。地政学リスクは「安全資産選好」という形だけでなく、「AI投資の実質コスト」という形でも半導体・AIセクターに間接的な影響を及ぼしうる点は、今後注視すべきポイントです。
市場の話題を集めたのは、Benzinga(B)が報じたバンク・オブ・アメリカとカンター・フィッツジェラルドの分析です。半導体製造装置の受注が完売状態にあり、AI関連の設備投資(capex)が1兆ドル規模で継続しているとの内容で、直近の急落とは対照的な需要の底堅さを示す内容でした。なお、同記事が引用する「直近1週間で11.8%下落」という数値は、本記事が独自に集計した過去7日間トレンド(-10.3%)とは基準日・算出方法が異なるため、わずかな差異が生じています。いずれにせよSOXXが1週間で1割前後下落していたこと自体は確かであり、本日の反発はその下落に対する短期的な買い戻しと見るのが妥当でしょう。
ただし、ここで注意すべきは、BofA・カンターのレポートは証券会社によるセルサイド分析であり、強気な見立てにはポジショントーク的な側面が含まれうるということです。一方でSeekingAlpha(C)は「AI売りは需給ではなく資金調達要因」との見方を示しており、半導体の下落を需要減退ではなく資金繰り・レバレッジ要因と捉える向きもあります。どちらが正しいかを断定する材料は現時点では乏しく、むしろ両論が併存していること自体が「市場参加者の見方が割れている」という重要なシグナルと受け止めるべきです。1日の反発だけでこの対立に決着がついたと判断するのは時期尚早であり、SOXXの30日トレンドが依然として下落方向にあることを踏まえれば、底打ちと言い切るよりも「下落一服の可能性はあるが、継続性は未確認」という慎重な評価が妥当です。
そもそも半導体株がここまで急落していた背景には、高水準のバリュエーションに対する利益確定売りや、AI関連投資の持続性を巡る懸念、金利上昇局面でグロース株が選好されにくいという一般的な需給構造があったと考えられます。反発の「理由」だけでなく「そもそもの下落理由」を踏まえて見れば、今回の戻りがその懸念を払拭したとまでは言えません。
VIXY(VIX先物ETF)は本日急落し、過去1週間の上昇トレンドから転換した形となりました。投資家の不安心理が一旦和らいだ可能性はありますが、VIX先物はロールオーバー(限月交代)に伴う歪みが生じやすい商品であるため、1日の値動きだけで「不安心理の転換」と断定するのは慎重であるべきです。
資金フローの選別性は、ラッセル2000ETF(IWM)の動きに端的に表れています。本日はわずかな上昇にとどまり、過去1週間・1か月とも下落基調から抜け出せていません。これは大型ハイテク株への資金集中という需給面の説明だけでなく、30年固定住宅ローン金利が7.4%という高水準に達していることに象徴されるように、高金利環境が国内景気敏感株・中小型株の実体経済見通しに重くのしかかっていることを示すシグナルとも読めます。つまりIWMの弱さは単なる「選別」の結果ではなく、高金利が実体経済に及ぼす負荷そのものを映している可能性がある点に注意が必要です。
ビットコインは本日堅調に推移しましたが、これを「リスク資産全般への選好拡大」と解釈するのは早計でしょう。大型ハイテク株と暗号資産という、流動性が潤沢でモメンタムに乗りやすい一部の資産に資金が向かう一方、IWMに象徴される景気敏感株には資金が向かっていません。本日のリスクオンは、特定のナラティブ(AI投資熱の継続)を信じる投資家による、限定的な資産クラスへの資金移動と見るべきです。
ドル指数ETF(UUP)は過去1か月で明確な上昇トレンドを継続しており、金ETF(GLD)の下落と合わせて、金利高止まり観測を背景にしたドル選好・金利選好資産への資金シフトが続いていることがうかがえます。日本の個人投資家にとっては、このドル高基調が続く場合、円安圧力が強まりやすい点に注意が必要です。米国株への投資リターンが為替差益によって押し上げられる局面である一方、将来的にFRBが利下げに転じた際のドル安・円高リスクも併せて意識しておくべきでしょう。
9月16日のFOMC声明では、FF金利(フェデラルファンド金利)が0.25ポイント引き上げられ3.75〜4.00%となり、12対0の全会一致で決定されました。声明文には「インフレは依然として高水準にある」と明記されており、ウォーシュ議長率いるFRBが物価安定を最優先する姿勢を崩していないことが読み取れます。
注目すべきはFOMC経済見通し(SEP)の修正内容です。2026年末のFF金利見通しは中央値4.1%となり、6月時点の見通しから0.3ポイント上方修正されました。これは利下げ回数の市場予想が25bp(ベーシスポイント)換算で1回分後退したことを意味します。同時にPCEインフレ率見通しも2026年末で3.7%、コアPCEは3.4%へ上方修正されており、インフレの粘着性に対する警戒感が強まっていることがわかります。米国10年債利回りが5.09%と高水準を維持しているのも、こうしたタカ派的な金利見通しを織り込んだ結果といえるでしょう。
ここで強調したいのは、このタカ派姿勢と「AI投資熱の継続」という楽観論は本質的に相性が悪いという点です。高金利環境は本来、将来の利益を現在価値に割り引く際の割引率を押し上げるため、無収益ないし高PERのグロース株(AI関連の中小型銘柄を含む)の評価を圧迫しやすい構造にあります。BofA・カンターが指摘する「設備投資1兆ドル規模」という数字が事実だとしても、それを正当化するだけの実際の収益貢献が伴わなければ、金利高止まりの環境下でバリュエーション調整が再燃するリスクは残ります。AI投資熱という材料と、FOMCが示す構造的な金利高止まりシナリオは、同列の「材料」として並べるべきものではなく、後者の方がより確度の高い客観的データに基づく逆風である点を踏まえておく必要があります。
本日の半導体反発は、1週間で1割前後下落した後の自律反発という性格が強く、BofA・カンターのレポートが示すAI投資需要の底堅さを好感した買い戻しと見られます。しかし、この反発が「調整終了」を意味するかどうかは、現時点のデータだけでは判断できません。30日スパンで見れば半導体・小型株ともに下落基調からの脱却には至っておらず、FOMCが示す金利高止まりシナリオ、そして住宅ローン金利7.4%に象徴される実体経済への重石も依然として残っています。
日本の個人投資家としては、短期的な反発に飛びつくのではなく、①SOXXが30日移動平均やこれまでの安値を明確に上抜けるかどうか、②米10年債利回りが5%台で高止まりを続けるか低下に転じるか、③ドル円がドル高・円安方向にさらに振れるか、といった複数のポイントを継続的にチェックすることをお勧めします。地政学リスクとAI投資熱、そして金利という3つの軸は互いに独立した材料ではなく、エネルギー価格を通じて、あるいは割引率を通じて相互に影響し合っています。この相互作用を意識しながら、中期トレンドと金利動向の両方を見極めた分散投資を心がけることが肝要です。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.09 % | 2026-10-16 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-15 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
冒頭の表は10月19日時点の実測値です。昨晩の値動きを受けた次回の基準価格更新では、この後の為替の影響もありますが、約11万円の増加になる見込みです。SOXXの急伸を見ても心躍らないと言えば嘘になりますが、Fear & Greed指数が23という「極度の恐怖」を示す中での半導体反発というのは、素直に信じ切れない自分もいます。地政学リスクとタカ派FOMCという重しが消えたわけではない以上、今回の戻りが本物かどうかは正直分かりません。
ただ、10月19日時点で攻め資産の損益率は+38.16%まで積み上がっており、こうした一時的な反発や調整に一喜一憂していては長期投資は続けられないというのが実感です。半導体セクターが「調整終了」のサインを出しているのか、単なる戻り局面なのか——答え合わせは数ヶ月先の自分に任せて、今日もいつも通り淡々と積立を継続するだけです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。