半導体株急落と中東緊迫、市場が抱える二正面の警戒感
エクラ
投資信託の道しるべ
| 項目 | 9月28日 終値時点 |
|---|---|
| 前日比 | +43,913円(+0.40%) |
| 含み損益率 | +39.50% |
前日比+43,913円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
安全資産のはずの金が急落。GLDは-3.94%と大幅安となり、リスクオフの様相が一変。株式市場も軒並み下落する中、投資家心理の転換点となるか注目される。
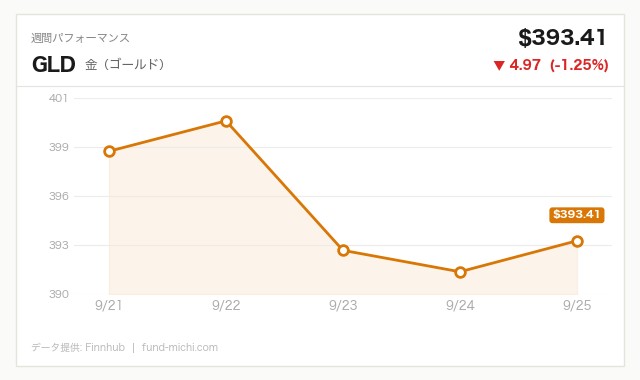
米国市場に新しい緊張感が漂っています。米10年債利回りは9月25日時点で5.17%まで上昇し、Benzingaの報道[B]によれば2007年以来の高水準に達したとされています。これを受けて金ETF(GLD)は本日3.94%の急落となり、株式市場も主要指数がそろって下落しました。背景にあるのは、FRB(連邦準備制度理事会)が9月16日のFOMC(連邦公開市場委員会)でFF金利(フェデラルファンド金利)誘導目標を0.25%引き上げ、3.75〜4.00%とする決定を下した事実です[S]。声明文では「インフレは依然として高い水準にある」と明記されており、利下げ再開を期待していた向きにとっては軌道修正を迫られる決定だったとみられます。ただし、直前まで市場がどの程度利下げを織り込んでいたかを示す明確なデータは今回得られておらず、この点は断定を避けたいところです。確実に言えるのは、SEP(経済見通し)で2026年末の政策金利見通しが上方修正され、利下げペースが市場の一部予想より緩やかになる公算が強まったという事実です。
最も重要なニュースは、FRBが9月16日のFOMCで政策金利を引き上げ、12対0の全会一致で決定に至ったことです[S]。反対票がゼロだったという事実は、少なくとも今回の会合時点ではFRB内部に利上げへの明確な異論がなかったことを意味します。もっとも、これは今後の政策運営についても一枚岩であることを保証するものではなく、後述するFRB高官の発言ラッシュを通じて、タカ派・ハト派それぞれの温度差が今後表面化する可能性は残ります。ウォーシュ氏は2026年5月にFRB議長へ就任しており、今回はその新体制下で迎えた重要な会合となりました。声明文は、設備投資の堅調さや、雇用が労働力の伸びに見合う水準にあることなど、景気の底堅さを指摘しつつ、インフレ抑制を最優先する姿勢を示しています。
金融市場のもう一つの材料としてBenzinga[B]は「(次回以降の会合での追加)利上げ観測が70%に達し、10年債利回りが5.2%まで上昇したことで金が3%下落した」と報じています。この「利上げ観測70%」は、9月16日にすでに決定された利上げそのものではなく、市場が織り込む次回以降の会合での追加利上げ確率を指すとみられ、両者を混同しないよう注意が必要です。なお同記事が示す利回り5.2%は、根拠データの5.17%(9月25日時点)とほぼ一致しますが、若干の差異があり、算出時点やソースの違いによるものと考えられます。
一方、中東情勢も緊迫化が続いています。トランプ大統領は「米国はイラン戦争に近く勝利する」と改めて強硬姿勢を表明し[S]、ベッセント財務長官はイランの対中石油輸出が2週間以内に事実上停止する可能性を指摘しました[B]。米国とイランの仲介者を交えた協議が月曜または火曜に予定されている一方[S]、英国では米軍も使用するフェアフォード空軍基地への攻撃計画疑惑が浮上し、英国内でも警戒が強まっています[S]。これらの地政学リスクは原油需給への懸念を通じてインフレ長期化リスクを高める方向に働き、FRBのタカ派姿勢を側面から後押しする材料になり得ます。金利上昇と地政学リスクという二つの要因は独立した事象ではなく、原油高→インフレ懸念→金融引き締め長期化という連鎖でつながっている点に留意が必要です。
本日の資金フローを俯瞰すると、金利上昇を起点とした資金の再配置がうかがえます。GLDは本日3.94%下落し、過去7日間でも5.8%、過去30日間では6.8%の下落トレンドが続いており、下落基調が加速している格好です。実質金利の上昇局面では金利を生まない金の魅力が薄れるとされ、今回の急落もその文脈で説明できそうです。ただし、金価格の変動には需給・地政学要因など複数の要素が絡むため、金利上昇のみに帰結させるのは単純化が過ぎる可能性もある点は留意したいところです。
対照的にUUP(ドル指数ETF)は本日0.28%上昇しましたが、過去7日間の変化率は+1.1%とおおむね横ばい圏にとどまっており、明確な上昇トレンドと呼べるのは過去30日間(+2.1%)の方です。日米金利差の拡大観測がドル買いを支えているとみられ、これは新興国資産やコモディティ全般への逆風となり得ます。
SOXX(半導体ETF)は本日2.08%下落しました。過去7日間では5.2%の上昇トレンドにあった銘柄だけに、本日の下げは目を引きますが、1日の値動きだけでトレンド転換と結論づけるのは早計です。金利上昇局面ではバリュエーションの高いグロース株・ハイテク株が相対的に売られやすいとされ、AMD株が寄り付き前(プレマーケット)取引で3%近く下落したとの報道[B]はその一例と言えそうです。ただし、SOXX自体は直近30日ではほぼ横ばいであり、本日の下げが一過性の調整か、トレンド転換の予兆かは今後数日の値動きを見極める必要があります。
ビットコインも本日1.39%下落し、7日間の上昇トレンド(+2.8%)から反落していますが、30日間では依然として29.8%の大幅な上昇トレンドの範囲内にあり、短期的な利益確定の域を出るかは不透明です。IWM(ラッセル2000ETF)は本日0.69%下落し、30日間では7.9%の下落トレンドが続いています。小型株は一般に金利感応度が高いセクター構成を含むため、金利上昇そのものへの反応である可能性と、国内景気敏感セクターへの警戒感を反映している可能性の両方が考えられ、単一の理由に絞り込むことは難しい状況です。VIXY(VIX先物ETF)は1.08%上昇したものの、過去30日間ではなお10.8%の下落トレンド圏にあり、急激な恐怖指数の急騰局面と比べれば落ち着いた値動きにとどまっています。
USO(原油ETF)は本日1.13%上昇し、過去30日間で15.1%の大幅上昇トレンドにありますが、直近7日間はむしろ2.5%の下落基調にありました。地政学リスクの再燃が本日の反発の一因と考えられますが、なぜ直近1週間は原油が下支えされなかったのかについては、需給見通しや在庫統計など他の要因も絡んでいる可能性があり、地政学リスクだけで一貫した説明を試みるのは注意が必要です。
FOMC後に公表されたSEP(経済見通し)は、今後の市場心理を左右する重要な材料です。2026年末のFF金利中央値は4.10%と、6月時点の見通しから0.30ポイント上方修正されました。これは利下げ回数の想定が25bp(ベーシスポイント)換算で1回分後退したことを意味します。同時にコアPCEインフレ率見通しも2026年末で3.4%へ上方修正されており、FRB自身がインフレの粘着性をやや強く見積もり直した形です。ただし、これはあくまで予測値の上方修正であり、実際のCPI(8月時点334.13)やコアPCEの実績が加速しているかどうかは、今後発表されるデータで確認する必要があります。長期中立金利(r*、景気を過熱も冷却もさせない政策金利水準)も3.60%へ引き上げられており、金融政策の前提となる金利水準が従来より高めにシフトしつつある可能性を示唆しますが、これも一回のSEP改定から確定的な「新常態」を断言するには材料としてまだ不十分です。
9月29日から10月1日にかけては、ボウマン理事、バー副議長、グールズビー総裁、ウィリアムズ総裁、ウォラー理事、クック理事、カシュカリ総裁と、FRB高官の発言が連日予定されています。今回のFOMCは12対0の全会一致でしたが、会合と会合の間には各高官が独自の経済認識を語る場面があり、そこでインフレ・雇用双方の見方に温度差が生じる可能性はあります。どの高官が利上げ継続を支持し、どの高官がより慎重な姿勢を示すかによって、10年債利回りや株式市場の反応が変わり得るため、発言内容そのものに注目する価値があります。10月1日発表のISM製造業雇用指数・新規受注指数も、利上げが実体経済に及ぼす影響を測る重要な材料です。住宅ローン金利がすでに7.03%まで上昇していることを踏まえると、利上げの長期化は住宅市場の取引件数や消費者マインドに徐々に影響を及ぼす可能性があり、今後の住宅関連統計もあわせて注視したいところです。
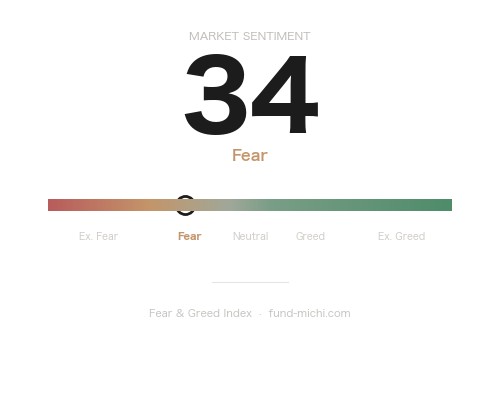
本日の市場は、FRBが利上げを実施し、かつSEPで先行きの金利見通しも上方修正したという事実を消化しつつある段階です。金への逃避が効きにくくなり、ドル高・ハイテク調整・小型株の弱さが同時に観測される展開は、これまでの利下げ期待を前提とした資産配分の見直しを迫るものと言えそうです。具体的には、金利敏感度の高いグロース株や無配当資産(金など)への配分比率を再点検し、相対的に金利上昇の恩恵を受けやすいドル建て資産や短期債への分散を検討する余地があるでしょう。一方で、今回のFOMCが全会一致だった点や、SEPの見通し変更が予測値に基づくものである点を踏まえると、今後のFRB高官発言やISM統計、雇用統計次第では見方が修正される可能性も十分にあります。中東情勢の緊迫化は原油市場を通じてインフレ圧力を長引かせるリスク要因となる一方、協議の進展次第では緊張が緩和する可能性もあり、単一のシナリオに賭けるのではなく、金利動向とFRB高官発言、地政学リスクの推移を複数の視点から注視しながら、ポートフォリオの分散を意識した運用を心がけたいところです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.17 % | 2026-09-25 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.03 % | 2026-09-24 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-29 | 07:30 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
| 2026-09-29 | 11:00 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-09-29 | 12:40 | ☆中 | FRB バー副議長 発言 | — | — |
| 2026-09-29 | 13:00 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-29 | 14:00 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-29 | 15:00 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-09-30 | 15:25 | ☆中 | FRB クック理事 発言 | — | — |
| 2026-09-30 | 16:05 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-30 | 18:00 | ☆中 | FRB カシュカリ総裁(ミネアポリス連銀) 発言 | — | — |
| 2026-10-01 | 10:00 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業雇用指数 | — | 51.2 |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業新規受注指数 | — | 53.7 |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月28日時点の実測値です。昨晩の値動きを受けた次回の基準価格更新では、この後の為替の影響もありますが、約12万円の減少になる見込みです。金までもが売られる局面というのは、資金の逃げ場がなくなっていることの裏返しなのでしょう。10年債利回りが5%を超え、GLDが大幅安になったというニュースを見ても、正直なところ自分の積立方針を変える理由にはなりませんでした。
FRBの利上げ再開観測が現実味を帯びる中、株も金もドルの前に沈む一日でしたが、こういう「みんなが同時に困る日」こそ、淡々と積み立てを続けることの価値を再確認させられます。9月28日時点で含み益は+39.50%とすでに積み上がっており、多少の評価額の凹みで慌てるほど積み上げてきたわけではありません。明日以降も相場は荒れるかもしれませんが、変わらず同じペースで買い続けるだけです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。