原油急騰と半導体急落が重なる日、市場心理を読む
エクラ
投資信託の道しるべ
| 項目 | 9月25日 終値時点 |
|---|---|
| 前日比 | +47,804円(+0.44%) |
| 含み損益率 | +39.92% |
前日比+47,804円、投資方針は変わらず継続していきます。
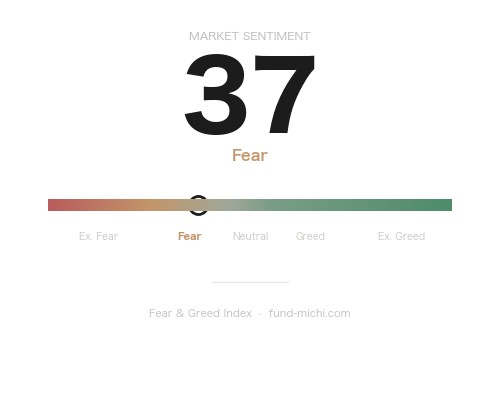
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
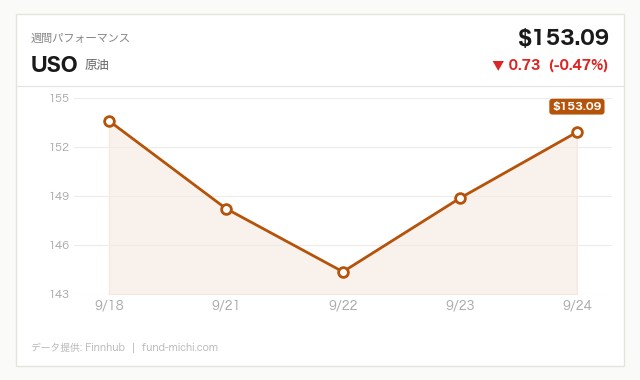
株式市場が総じて堅調な一方、原油ETFは-3.11%の急落。エネルギー株にも波及する中、原油安の背景に市場の視線が集まる。
米国株式市場は本日も底堅い動きとなり、S&P500とダウ平均はともに前日比でプラス圏を維持し、主要指数が揃って上昇しました。一方で中東情勢は依然として緊張の度合いを増しており、Reutersは「トランプ氏の外交週間が同氏の影響力の限界を露呈した」と分析しています。イラン核問題を巡る交渉は進展を見せず、イラン当局者は核開発を巡る譲歩を一切行わない姿勢を明確にしました。地政学リスクと株高が同居する、やや不安定な均衡が続いています。
本日最も注目すべきは、トランプ大統領が習近平国家主席に対しイランへの中国側の支援について警告し、一定の保証を取り付けたとReutersが報じた点です。米中間の緊張が中東情勢と絡み合う構図が鮮明になりつつあります。一方でイラン当局者は核開発計画について妥協しない方針を改めて表明しており、外交による事態収拾は依然として見通しが立っていません。
実務面での影響も広がっています。カタール航空は稼働していないA330型機を退役させ、パイロットをルワンダ航空へ派遣するなど、戦争長期化を見据えた人員・機材の再配置を進めていることが分かりました。イラクの主要空港3か所は金曜日からイラン便の受け入れを停止すると発表し、UAE(アラブ首長国連邦)市場は地域の航空輸送に関する警告を受けて下落しました。これらは地政学リスクが「懸念」の段階を超え、実際の運航計画やビジネス判断に影響を及ぼし始めている事例として重く受け止めるべきでしょう。
ホルムズ海峡経由の原油輸出は直近週で3370万バレルとなりました。この数値だけから供給網の健全性を断定するのは早計ですが、少なくとも輸出が完全に途絶していないという事実は市場に一定の安心感を与えているとみられます。ただし平時の水準との比較データがない以上、「供給は十分」と楽観視するのではなく、今後の推移を注視する必要があります。
国内政治では、トランプ政権下で支持基盤への逆風を受けた共和党上院議員らが、中間選挙を控えて「生活費の手頃さ」を訴える政策アピールを強化する方針とReutersが伝えています。インフレ長期化への国民不満が、与党内の危機感として表面化しています。
本日の市場で最も特徴的だったのは、原油市場が大きく下落し、エネルギーセクターも軟調に推移した一方で、株式市場全体は堅調に推移した点です。原油ETF(USO)は過去7日間で下落トレンドが続いており、本日の下げもその延長線上にあります。中東の地政学リスクが高まっているにもかかわらず原油価格が上値の重い展開となっている背景には、供給不安よりも需要見通しへの警戒が意識されているとの見方がありますが、JPMorganのアナリストも「原油価格の着地点を予測するのは極めて困難」と指摘しており、需給の先行きは専門家の間でも見解が割れています。原油相場の一時的な軟化を過度に安心材料視するのは禁物でしょう。
資金フローの観点で際立つのは半導体ETF(SOXX)の強さです。本日も上昇し、過去7日間の上昇率は過去30日間の上昇率を上回るペースとなっており、直近で資金流入が加速していることがうかがえます。AMD株はAI関連の技術的ブレイクアウトを材料に寄り付き前に上昇したとの報道もあり、AI関連銘柄への資金集中が続いていることを裏付けています。NASDAQ100連動のQQQも過去7日間で明確な上昇基調にあり、ハイテク・半導体への資金流入が続いています。もっとも、直近1週間で急加速する動きは過熱の兆候とも読めるため、短期的な調整リスクを念頭に置く必要があります。実際、SeekingAlphaの分析では「市場の裾野(ブレッド)が悪化する中でも、メガキャップ・テクノロジー株とAI関連株だけが主要指数を支えている」との指摘があり、上昇の中身が偏っている点への警戒感も市場の一部にはあります。加えて、韓国株式市場のレバレッジやAIサプライチェーンにおける集中度の高さがS&P500全体の下振れリスクになり得るとの分析も出ており、AI相場の「一極集中」は上昇の原動力であると同時に潜在的な脆弱性でもあることを忘れるべきではありません。
一方、国内景気敏感株である小型株(IWM)は本日ほぼ横ばいにとどまり、過去30日間では下落トレンドが残ったままです。大型ハイテク主導の相場に対し小型株が出遅れている構図は変わっておらず、市場の広がりを欠いた上昇であることが改めて確認できます。
ドル指数(UUP)はやや軟化し、過去7日間は横ばい圏で推移しています。VIX関連ETF(VIXY)は続落し、過去7日間・30日間ともに下落トレンドが継続しており、投資家の警戒感自体は表面上和らいでいます。ただし、航空便の運航停止や地域市場の下落といった実害が進行している最中にVIXが低下しているのは、リスクが正しく織り込まれていない「危険な楽観」の裏返しである可能性も否定できません。ビットコインは本日やや軟化したものの、過去7日間・30日間ともに力強い上昇トレンドを継続しており、リスク資産全般への選好が根強いことを示しています。金ETF(GLD)は本日小幅に上昇したものの、過去7日間は横ばい圏、過去30日間では明確な下落トレンドにあり、安全資産への逃避というよりは資金がAI・暗号資産といったリスク性の高い資産に向かっている構図が鮮明です。
9月16日のFOMC(連邦公開市場委員会)では、政策金利(FF金利)が0.25%引き上げられ3.75〜4.00%となりました。声明文では「インフレは依然として高い水準にある」としつつ、「本日の政策措置は2%目標への回帰を後押しする」との見解が示され、物価安定への強いコミットメントが強調されています。注目すべきは同時に公表された経済見通し(SEP)で、2026年末のFF金利見通し中央値が4.1%と6月時点の見通しから0.3ポイント上方修正された点です。これは25bp(0.25%)換算で利下げ1回分の後退を意味し、市場が期待していたよりもタカ派的な内容でした。さらに2027年末・2028年末の見通しもそれぞれ0.5ポイント上方修正されており、長期にわたって高金利環境が続くとの見方をFRB自身が強めていることがうかがえます。長期中立金利(r*)の見通しも3.6%へと0.5ポイント引き上げられており、FRBが構造的に金利水準が高止まりするとの見方を強めていることがうかがえます。
米国10年債利回りは9月24日時点で5.18%と高水準を維持しており、住宅ローン金利も7.03%に高止まりしています。ケース・シラー住宅価格指数は331.89ポイントとなっており、高金利環境が住宅市場に重石となっている状況が続いていることは間違いありません(ただし直近数か月の伸び率の変化を判断できる時系列データは手元にないため、鈍化・加速の断定は控えます)。9月29日にはミュサレム総裁(セントルイス連銀)、グールズビー総裁(シカゴ連銀)、ウィリアムズ総裁(NY連銀)の発言が予定されており、FRB内部のインフレ認識の温度差が改めて注目されます。
本日の市場は、中東情勢の緊迫化と原油市場の軟化、そして半導体・AI関連株への資金集中という三つの流れが同時進行しました。ただし「半導体だけが買われている」と単純化するのは正確ではなく、QQQやビットコインなど他のリスク資産にも資金は流入しています。むしろ注視すべきは、上昇の中身がメガキャップ・テクノロジーとAI関連に偏り、小型株や市場全体の裾野が伴っていない点、そしてSOXXの直近1週間の加速ペースが過熱感を帯び始めている点です。
FOMCが示した金利見通しの上方修正は、市場が織り込んでいた利下げペースへの再考を迫るものであり、高金利環境の長期化が住宅市場や小型株への重荷となる構図は当面続きそうです。加えて、原油価格の先行きは専門家の間でも見解が分かれており、地政学リスクの実体経済への波及(航空便の運航停止、地域市場の下落)はすでに始まっています。VIXの低下を額面通り「市場の落ち着き」と受け取るのではなく、リスクが十分に織り込まれていない可能性も念頭に置くべきでしょう。
読者への実務的な視点としては、①AI・半導体セクターへの集中投資は短期的な過熱リスクを内包していること、②韓国をはじめとするAIサプライチェーン関連国の動向がS&P500全体のリスク要因になり得ること、③9月29日の地区連銀総裁らの発言でFRBのタカ派・ハト派バランスが読み取れる可能性があること、の3点を挙げておきたいと思います。地政学リスクが完全には後退していない中で、AI関連への資金集中がどこまで持続するのか、次の重要指標や地区連銀総裁らの発言を注視しながら、ポートフォリオの偏りを点検する好機と捉えるべきタイミングかもしれません。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.18 % | 2026-09-24 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.03 % | 2026-09-24 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-29 | 07:30 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
| 2026-09-29 | 13:00 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-29 | 14:00 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月25日時点の実測値です。含み損益は+3,096,051円(+39.92%)、前日比+47,804円という結果でしたが、昨晩の値動きを受けた次回更新では、円高の影響もあり約3万円の減少になる見込みです。株式市場自体はSPY・QQQともに小幅高で、AIや半導体への資金集中が続く一方、原油ETFの急落が目を引く一日でした。トランプ外交の不透明感がエネルギー市場に波及する構図は気になるところですが、こうした温度差はいつの時代も起こり得るものです。
原油安の余波がどこまで広がるかは分かりませんが、攻め資産が全体の95%超を占める自分のポートフォリオにとって、日々の一喜一憂は無意味だと改めて感じます。特別なアクションは取らず、これまで通り淡々と積立を継続していく所存です。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。