半導体独歩高と原油安が示す市場心理の分断
エクラ
投資信託の道しるべ
| 項目 | 9月18日 終値時点 |
|---|---|
| 前日比 | +141,230円(+1.36%) |
| 含み損益率 | +35.70% |
前日比+141,230円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
半導体ETFが約5%急伸。ハイテク主導の株高を牽引し、AI関連投資への期待が再燃している。
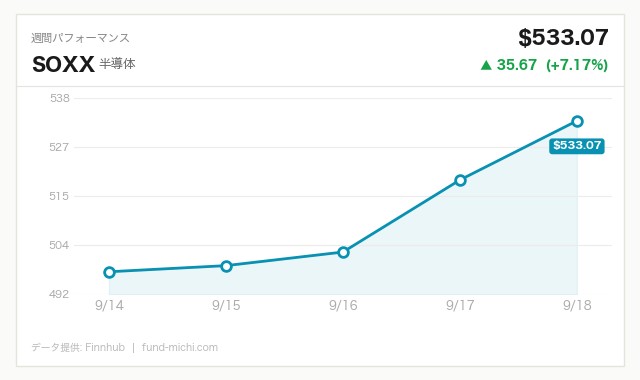
9月22日の米国市場は、AI(人工知能)関連への期待再燃と国債利回りの低下観測を背景に、主要指数が軒並み大幅高となりました。ロイター(Reuters、金融専門紙・最高信頼度)が報じたように、ウォール街は「AI楽観の再燃と国債利回りの後退」を材料に大きく買われ、ナスダック100連動ETF(QQQ)は大幅高、半導体ETF(SOXX)に至っては前日比+4.93%という急伸を見せました。
注目すべきは、この相場が9月16日のFOMC(連邦公開市場委員会)で政策金利が3.75〜4.00%へ引き上げられた直後に起きているという点です。しかも今回のFOMCは、5月にケビン・ウォーシュ氏がFRB議長に就任して以降、初めて迎える利上げ局面の会合でもありました。前パウエル議長時代からの金融政策運営がどこまで継続されるのか、あるいは新議長の下で引き締めスタンスに変化が生じるのかは、今後の相場を占ううえで市場が注視すべき論点ですが、少なくとも声明文の文言や票決結果(12対0の全会一致)を見る限り、急激な路線転換は見られませんでした。金利上昇局面でもリスク資産が買われるという現象は、投資家がFRBの引き締め継続よりも企業収益への期待を優先している可能性を示唆しますが、後述するように楽観一色と決めつけるにはリスクも多く残ります。
まず市場心理を大きく動かしたのが、AI関連銘柄への資金回帰です。AMDとインテルの株価が寄り付き前で上昇し、ブロードコムのCEOはAI業界の減速懸念に対して「目標は変わっていない」と反論したと伝えられています。週末にアンソロピックのCEOがAI開発ペースの意図的な抑制を提案する論考を出したことが一時的な不安材料となっていましたが、この反論報道を受けて楽観論が優勢になったとみられます。ただし、こうした企業トップの発言は自社株価を下支えする意図を伴う可能性があり、額面通りに受け取るのではなく、今後の決算やガイダンスで裏付けられるかを確認する視点も必要でしょう。
政治面では、ロイターとイプソスの世論調査でトランプ大統領の支持率が32%と過去最低を記録したと報じられました。生活費の高さが要因とされており、インフレ再燃と金融引き締めが続く中での家計負担の重さが国民感情に表れています。この支持率低下は、政権がFRBに対して利下げ圧力を強める材料になり得る点にも注意が必要です。過去にもトランプ大統領は利下げを求める発言を繰り返してきた経緯があり、ウォーシュ新議長体制下でFRBの独立性がどう保たれるかは、今後の政策運営を見るうえで重要な観察ポイントになります。
金融分野では、カタールの政府系ファンドとJPモルガン・アセット・マネジメントが200億ドル規模の提携を発表し、中東マネーの米国資産流入が続いていることを示しました。エネルギー面ではロイターが世界のディーゼル価格が過去最高値を更新し、さらなる上昇の可能性を伝えているほか、WSJ(ウォール・ストリート・ジャーナル)はタンカー不足による原油輸送費の急騰を報じています。原油そのものの価格が下落する一方で、輸送コストが跳ね上がるという需給の分断が生じている点は見逃せません。もっとも、原油価格と輸送用船腹(タンカー)の需給は元来別物であり、精製マージンや配船スケジュールの偏りによって同様の乖離が生じることは珍しくなく、過度に特異な現象として捉える必要はないと考えられます。
本日の資金フローを見ると、半導体とハイテクセクターへの資金集中が際立ちます。SOXXは過去7日間・30日間ともに上昇基調が続いており、そこに本日の大幅高が加わることで上昇ペースが明確に加速しています。一方でダウ平均ETF(DIA)は本日小幅高にとどまったものの、7日間ではおおむね横ばい圏で推移し、30日間では下落基調にあります。QQQやSOXXの上昇幅とDIAの出遅れを比べると、資金が景気敏感な旧来型セクターから、AI関連のグロース株へ再び偏っていることがうかがえます。
ラッセル2000ETF(IWM)は本日小幅高にとどまりました。7日間ではおおむね横ばい圏、30日間では下落基調にあり、中小型株全体がこの流れに明確に反転したとは言えません。大型ハイテク株が牽引する今回の株高は、国内景気に敏感な中小型株全体には十分波及しておらず、リスクオンの中身は「AI関連に限定された選別物色」である可能性が高いと言えます。
ドル指数ETF(UUP)は本日小幅高となり、7日間トレンドもおおむね横ばい圏で推移しています。通常ドル高は暗号資産やコモディティへの逆風となりますが、そうした環境下でもビットコインは本日大幅高となり、7日間・30日間ともに急激な上昇トレンドを継続しています。金利低下観測とAI関連の楽観がドル高の重荷を上回り、投機的な資金がリスク性の高い暗号資産へ流入した可能性がありますが、これはあくまで値動きからの推測であり、実際の資金フロー(ETF流出入やレバレッジ比率など)を裏付けるデータは今回確認できていません。むしろ短期間でのこれほどの急騰は、レバレッジを効かせた投機的ポジションの積み上がりを伴っている可能性もあり、反動安のリスクには留意が必要です。対照的に金ETF(GLD)は軟調に推移しており、安全資産からリスク資産へ資金がシフトしている様子がうかがえます。
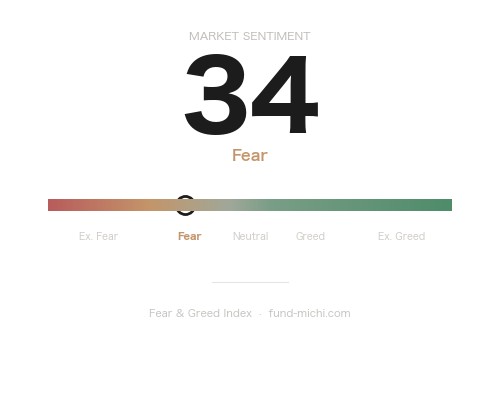
VIX先物ETF(VIXY)は下落を続け、7日間・30日間ともに低下トレンドが継続しており、投資家の警戒感が薄れていることを示しています。ただし、VIXの過度な低下は「行き過ぎた楽観」の裏返しとして逆指標的に警戒されることも多く、必ずしも安心材料と読むべきではありません。
エネルギーセクターETF(XLE)と原油ETF(USO)はいずれも本日大きく下落しました。ただし両者とも30日間で見ればむしろ上昇トレンドにあり、本日の下落が中期的な上昇基調の中の一時的な調整なのか、トレンド転換の兆しなのかは、現時点では判断がつきません。ディーゼル価格の最高値更新やタンカー逼迫という供給網の逼迫材料があるにもかかわらず原油先物本体が売られている点は、短期的な需給観測(在庫統計や産油国の増産観測など)が優先された可能性があり、今後の値動きを注視する必要があります。
9月16日のFOMC声明では、政策金利を3.75〜4.00%へ25ベーシスポイント引き上げることが12対0の全会一致で決定されました。声明文には「インフレは依然として高水準にある」としつつも「経済活動は堅調なペースで拡大している」との文言が盛り込まれており、引き締めと成長の両立を志向する姿勢がうかがえます。この会合はウォーシュ議長就任後初めての利上げ判断であり、票決が全会一致だったことは、少なくとも現時点では新体制下でも金融政策運営に大きな路線対立が生じていないことを示していると言えるでしょう。
同時に公表された経済見通し(SEP)では、2026年末の政策金利見通し中央値が4.1%となり、6月時点の見通しから0.30ポイント上方修正されました。これは市場が織り込んでいた利下げペースが、25ベーシスポイント換算で1回分後退したことを意味します。加えてコアPCEインフレ率見通しも2026年末で3.4%へ上方修正されており、FRBはインフレの粘着性を強く意識していることがわかります。それでも失業率見通しは4.1%へ下方修正され、実質GDP成長率見通しも小幅ながら上方修正されており、FRBは「引き締めを続けても景気は腰折れしない」というシナリオを描いていると言えます。
こうした状況で株式市場、とりわけAI関連株が上昇を続けているのは、投資家が金利水準そのものよりも企業収益の伸びしろを重視しているためとも考えられます。ただし、この解釈を裏付けるだけの決算実績やEPS(一株当たり利益)見通しの上方修正といった具体的データは今回確認できておらず、あくまで株価とCEO発言から導かれる仮説にとどまる点は留保しておきたいところです。米国10年債利回りは9月18日時点で5.01%という高水準にありましたが、ロイターの報道では本日の株高局面で利回りが後退したことが追い風になったとされています。もっとも今回のデータでは本日時点の具体的な利回り水準は確認できておらず、この因果関係については今後の債券市場の動きも含めて注視する必要があります。
今後は9月25日発表の非国防資本財受注(設備投資動向を示す指標、前回+0.2%に対し予想+0.5%)が、企業の投資意欲を測る材料として注目されます。またウィリアムズNY連銀総裁やジェファーソン副議長、バー副議長、バーキン総裁、ハマック総裁など、複数のFRB高官の発言も今週にかけて予定されており、利上げ後の追加引き締めの有無やウォーシュ新体制の政策姿勢を巡る発言に市場が敏感に反応する展開が続きそうです。
今回の株高を手放しで評価できない理由もいくつかあります。第一に、トランプ大統領の支持率が過去最低の32%まで落ち込んでいることは、生活費高騰への国民の不満を映すと同時に、政権からFRBへの利下げ圧力が強まる政治的リスクをはらんでいます。第二に、30年固定住宅ローン金利が6.95%という高水準にとどまっていることは、住宅購入・借り換え需要を圧迫し続けており、ケース・シラー住宅価格指数の動向次第では個人消費への波及も懸念されます。第三に、ビットコインの急騰やVIXの低下は、市場参加者のリスク許容度が過熱気味であることの表れとも読め、何らかのきっかけで巻き戻しが起きた場合の値動きの荒さには注意が必要です。
本日の市場は、利上げ後もAI期待を軸にリスク選好が強まるという不安定なバランスの上に成り立っています。半導体とハイテクへの資金集中、ドル高下でのビットコイン急騰、原油下落とディーゼル高騰という一見矛盾した動きが同時に進行しており、「株高=安心」と単純に捉えるべきではありません。
日本の個人投資家にとっての実務的な示唆としては、以下の点が挙げられます。まず、AI関連株への資金集中が続く一方で中小型株(ラッセル2000)や旧来型セクター(ダウ平均)には資金が波及していないため、指数全体の「見た目の強さ」に惑わされず、どのセクターが実際に買われているかを個別に確認すること。次に、今週予定されている複数のFRB高官発言と9月25日の設備投資関連指標は、利上げ後の政策運営の方向性を測る材料になるため、決算シーズンを待たずとも市場心理が変わりうるイベントとして注視すること。最後に、住宅ローン金利の高止まりや支持率低下に象徴される政治・生活面の圧力は、株式市場の楽観とは別軸で進行しているリスクであり、資産配分の分散を検討する際の判断材料としたいところです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.01 % | 2026-09-18 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.95 % | 2026-09-17 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-22 | 10:05 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-22 | 10:20 | ☆中 | FRB ジェファーソン副議長 発言 | — | — |
| 2026-09-22 | 13:00 | ☆中 | FRB バーキン総裁(リッチモンド連銀) 発言 | — | — |
| 2026-09-23 | 10:05 | ☆中 | FRB バー副議長 発言 | — | — |
| 2026-09-24 | 04:10 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-24 | 08:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-09-24 | 09:00 | ☆中 | FRB Paulson氏 発言 | — | — |
| 2026-09-25 | 05:15 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-25 | 08:30 | ☆中 | 非国防資本財受注(航空機を除く) | 0.5 % | 0.2 % |
| 2026-09-25 | 14:00 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月18日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わって約23万円の増加になる見込みです。半導体ETFが5%も急伸するような日は、AIというテーマがまだまだ市場の主役であり続けていることを改めて感じさせます。攻め資産の比率が95%を超える自分のポートフォリオにとっては追い風の展開ですが、こういう日こそ淡々と積立を継続する姿勢を崩さないようにしたいところです。
利上げ後にこれだけリスク選好が強まると、次の調整局面への警戒も頭の片隅には置いておきたいですが、9月18日時点で含み損益率が+35.70%まで積み上がっているのを見ると、目先の値動きに一喜一憂せず長期でホールドし続けることの大切さを改めて実感します。明日以降も相場の温度感がどう変化していくか、記録を続けながら静かに見守っていきたいと思います。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。