中東緊迫とFRBが警戒するエネルギー由来インフレの行方
エクラ
投資信託の道しるべ
| 項目 | 9月18日 終値時点 |
|---|---|
| 前日比 | +141,230円(+1.36%) |
| 含み損益率 | +35.70% |
前日比+141,230円、投資方針は変わらず継続していきます。
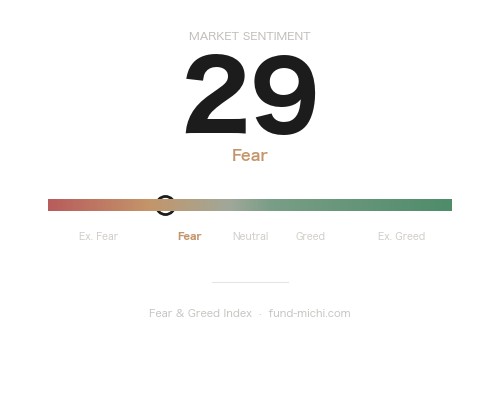
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
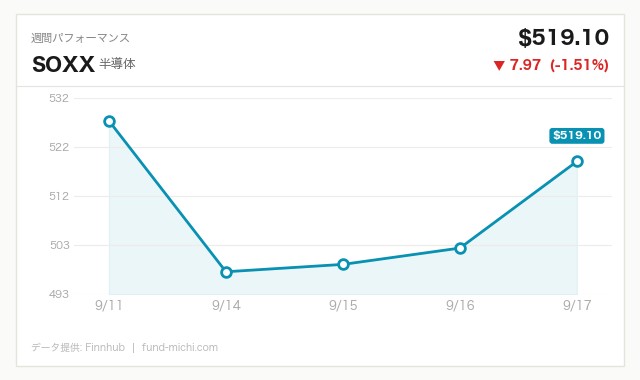
株式市場全体が軟調な中、[半導体ETF](https://fund-michi.com/semiconductor-soxx-rally-bottom/)(SOXX)だけが+2.69%高と独り勝ち。AI関連需要への期待再燃か、それとも一時的な反発か注目される。
米国市場は9月19日、地政学リスクと金融政策の綱引きが続く中で、方向感の乏しい一日となりました。イラン戦争の影響が航空・物流業界のコスト構造を揺さぶる一方、半導体株とビットコインには明確な資金流入が見られ、セクター間の温度差が際立っています。FRB(連邦準備制度理事会)が9月16日に利上げを決定した直後という特殊な地合いの中、市場参加者はリスク要因ごとに異なる反応を見せていますが、その背景には複数の説明変数が絡み合っており、単純な一つの物語で説明できるものではありません。以下、データに基づいてできるだけ丁寧に紐解いていきます。
直近のニュースで最も注目すべきは、イラン戦争の副次的影響が実体経済に広がっている点です。ロイター報道によれば、米軍の死者数がペンタゴンの公式発表を上回る可能性がワシントン・ポストによって指摘されています。これは単に「戦争の実態が深刻」という受け止めに留まらず、米国内の世論や議会の反応、追加の軍事費計上、トランプ政権への政治的圧力の高まりにつながりうる重大な報道です。市場が今のところ大きく反応していないとしても、今後の展開次第でリスクプレミアムが再評価される可能性は残っている点に留意すべきでしょう。
航空業界では、Air Franceが高級路線(キャビア・シャンパンサービスを含むプレミアムクラス)へのシフトによって燃料・借入コスト上昇を吸収しているとロイターが報じています。同時に、ジェット燃料機の資金調達担当者からは借入コスト上昇への懸念が広がっていることも伝えられており、航空業界全体としてはコスト構造の悪化が進んでいる一方、高級路線への需要が下支えとなっている構図が見えます。ただし、これはAir Franceという個別企業の戦略であり、業界全体が同様の耐性を持つとは限らない点には注意が必要です。
一方でイエメンではフーシ派の進撃により11万2000人が国内避難を強いられ、イタリアの閣僚は紅海航路の護衛強化を求めるなど、地政学リスクは依然として高水位です。しかし興味深いのは供給側の反応です。ロイターの独占報道によると、サウジアラムコは9月から10月にかけてホルムズ海峡経由の湾岸輸出を6000万バレル積み増す計画とされています(サウジの通常の月間輸出規模は1億バレルを大きく超えるため、これは全体の輸出量というより増加分・特定ルートの積み増しと解釈するのが妥当です)。さらに中国の8月の精製燃料輸出は戦争前水準を超え、ジェット燃料輸出は過去最高を記録しました。
これらの供給側の動きは、地政学リスクの高まりに対して供給網が一定の柔軟性を持っていることを示唆しますが、原油価格(USO)の本日の下落理由をこれだけで説明するのは早計です。在庫統計や需要見通し、投機筋のポジション調整など他の要因も影響している可能性が高く、供給網の耐性はあくまで複数ある説明変数の一つとして捉えるべきでしょう。
本日の指数動向を見ると、大型株指数はやや軟調な一方、ハイテク株やAI関連の思惑が強い半導体セクターには明確な資金流入が確認できます。半導体ETFは過去7日間で上昇トレンドを継続しており、本日の大幅高はその流れの加速と位置づけられます。30日間では横ばいから小幅下落だった半導体セクターが、直近で底打ちから反発に転じている構図です。AIインフラ投資への期待が根強く資金を集めている一方で、金利見通しが悪化する中でグロース株への資金集中が続くことについては、バリュエーション面での過熱リスクも同時に意識しておく必要があります。SEPで示された利下げペースの後退は、将来キャッシュフローを高い比率で織り込む高PER株にとって本来はマイナス材料であり、半導体株の強さが「金利環境を無視した期待先行の動き」になっていないかは注視すべき論点です。
対照的に、ラッセル2000ETF(中小型株指数)は本日下落し、直近7日間ではほぼ横ばいで推移していたものの、30日間では明確な下落トレンドが続いています。10年債利回りが4.94%、30年固定住宅ローン金利が6.95%という高水準が続く中、内需依存度の高い中小型企業への逆風が中期的に意識されているとみられますが、直近1週間の動きだけを見れば急速な悪化局面には至っていない点も付け加えておきます。ドル指数はほぼ横ばいで推移しており、ドル要因よりも金利環境そのものが中小型株の重荷になっている可能性が高いと考えられます。
原油ETFは本日も下落し、7日間トレンドでも下落が続いています。前述の供給側のニュースが影響した可能性はありますが、30日間では約30%という大幅な上昇を記録している点を踏まえると、直近の下落は中期的な高値圏からの一時的な調整という位置づけが妥当そうです。ただし、地政学リスクが実際に深刻化した場合には、ここからの急反発リスクも当然想定しておくべきでしょう。エネルギーセクターETFも本日は小幅安ですが、30日では11.8%上昇と、中期的な資金流入は継続しています。
VIX関連ETFは本日小幅高となったものの、7日・30日ともに下落トレンドが続いており、投資家の恐怖心理は表面上は抑制的です。ただし、これを「供給網の耐性が確認されたことの反映」と即断するのは危険です。VIXの低下は、FOMCの結果が既に織り込まれたことによる短期的な様子見ムードの反映である可能性や、単に地政学リスクが株式市場全体のボラティリティに直結していないだけという可能性も排除できません。金ETFは緩やかな上昇を継続しており、地政学不安への備えとして一定の資金が流入している可能性がありますが、実質金利の動向や各国中央銀行の金購入動向といった他の要因も影響しているとみられ、単一の理由に帰することは避けたいところです。
暗号資産では、ビットコインが本日6%を超える大幅上昇となり、7日・30日ともに強い上昇トレンドを継続・加速させています。ドル指数がほぼ横ばいであることから、ドル安由来の上昇ではないとみられますが、暗号資産市場には規制動向や大口の清算イベント、ETF関連のフローなど株式市場のセクターローテーションとは異なる独自の材料が存在するため、「リスクオン資金がハイテク・暗号資産に集中している」という説明は一つの見立てに過ぎず、暗号資産固有の要因を見落とさないよう留意する必要があります。
9月16日のFOMC(米連邦公開市場委員会)では、政策金利が0.25ポイント引き上げられ3.75〜4.00%となりました。この決定は12対0の全会一致で採択されており、委員会内での意見対立がなかったことは金融政策運営の一致団結度を示す重要な情報です。声明文では「インフレは依然高い水準にある」としつつ「価格安定を届ける」という強いコミットメントが示され、委員会全体としてタカ派的な姿勢が明確に表れています。
経済見通し(SEP)では2026年末のFF金利見通しが中央値4.10%へ上方修正され、6月時点の見通しから0.30ポイント上振れしました。これは25bp換算で市場が期待していた利下げペースが実質1回分後退したことを意味し、コアPCEインフレ率見通しも2026年末3.4%へ上方修正されています。この変化が意味するのは、単に「金利が高止まりする」という定性的な話だけではなく、高PERのグロース株にとってはバリュエーションの前提が変わりうるということです。半導体株がこうした環境下でも上昇を続けている現状は、AIインフラ投資への強い期待の裏返しであると同時に、金利上昇リスクを軽視した期待先行の動きになっていないか、投資家自身が問い直す価値のある論点だと考えます。
この金利高止まり観測が、中小型株や住宅関連セクターへの重荷として本日の市場にも反映されていると考えられます。一方で実質GDP見通しは2026年末2.3%へ上方修正され、失業率見通しは4.1%へ下方修正されており、FRBは「引き締めを維持しても経済は崩れない」という自信を示しています。この強い経済認識が、半導体・ハイテク株への資金集中を後押しする土台になっているとも言えるでしょう。
地政学面では、トランプ大統領が国連総会で懐疑的な世界の指導者と対峙する見通しがロイターにより報じられており、イラン戦争の出口戦略が見えない中での外交的圧力も高まっています。9月21日にはシカゴ連銀のグールズビー総裁の発言が予定されており、この内容次第で市場の反応は大きく分岐する可能性があります。仮にグールズビー総裁がハト派的な発言(利下げ再開への含みを持たせる発言など)を行えば、金利高止まり観測への警戒がやや緩和され中小型株や住宅関連への資金流入が一時的に回復する可能性がありますが、逆にタカ派的な発言(インフレ再加速への警戒を強調する発言)であれば、中小型株や住宅ローン関連銘柄への逆風がさらに強まる可能性が高いと考えられます。FRB内部でのハト派・タカ派の温度差が今後どう表れるかは、次の重要な分岐点として注視すべきでしょう。
本日の市場は、地政学リスクの深刻化と原油供給網の柔軟な対応という相反する要素が同時進行し、結果として半導体・暗号資産への資金集中という選別的な動きにつながりました。ただし、本記事で見てきたように、原油安・BTC高・VIX低下といった個々の現象には、供給網の耐性やリスクオンといった単一の説明だけでなく、投機的なポジション調整、暗号資産固有の材料、短期的な織り込み済み感など複数の要因が絡んでいる可能性が高く、いずれの現象も「都合の良い一つの理由」で完結させず、複数の仮説を並行して持つ姿勢が重要だと考えます。
金利高止まり観測が続く中、中小型株や住宅関連への逆風は、少なくとも次回FOMC(10月下旬〜11月上旬が想定される)までの間、グールズビー総裁をはじめとするFRB高官の発言内容次第で強弱が変わりうる局面にあります。同時に、半導体株の強さについても、AIインフラ投資への期待という前向きな材料だけでなく、金利上昇環境下でのバリュエーション耐性という観点からのチェックも欠かせません。米軍死者数に関する報道や紅海情勢の緊迫化など、地政学リスクが再び原油市場やリスク資産全体に波及する可能性も排除できず、投資家は個別セクターの供給・需要バランスに加え、地政学イベントの政治的な波及経路にも目を配る必要がありそうです。筆者自身も、こうした地政学と金融政策が複雑に交錯する局面では、単一の因果関係に頼った判断を避け、複数のシナリオを想定しながら慎重にポジションを見直していきたいと考えています。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 4.94 % | 2026-09-17 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.95 % | 2026-09-17 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-21 | 06:30 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月18日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わり、約5.4万円の増加になる見込みです。SOXXだけが+2.69%と目立った一方でSPYはわずかに軟調という、地政学リスクを抱えながらも半導体だけが浮いた不思議な一日でした。イラン情勢の長期化がどこまで織り込まれているのか、原油や供給網への影響は正直まだ読み切れませんが、こういう時こそ個別の思惑に振られず、指数への積立という淡々としたスタンスがいちばん楽だと改めて感じます。
9月18日時点の含み益は+35.70%まで積み上がっていますが、ここで気を緩めるつもりも、逆に地政学リスクに怯えて手を止めるつもりもありません。攻め資産が9割超を占める今のポートフォリオも、こうした「一部だけ強い日」がある限り一時的な凹凸は当然出てくるものとして、記録を淡々と積み重ねていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。