中東緊迫でも米国株堅調、金売却が示す資金の選別
エクラ
投資信託の道しるべ
| 項目 | 9月11日 終値時点 |
|---|---|
| 前日比 | -20,782円(-0.20%) |
| 含み損益率 | +33.30% |
前日比-20,782円、投資方針は変わらず継続していきます。
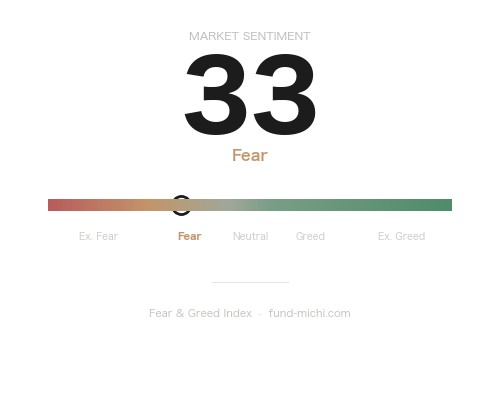
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
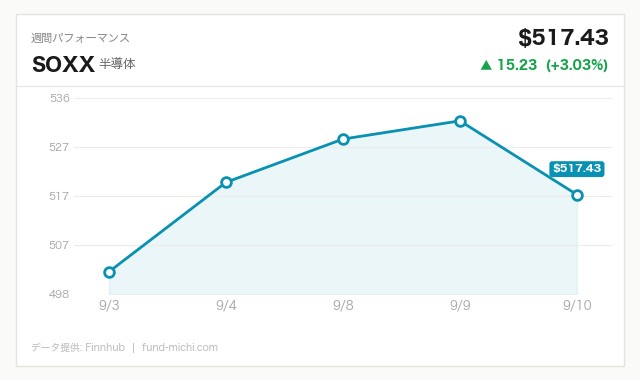
半導体ETFが+1.86%と主要指数を大きく上回る上昇。ハイテク主導の強気相場は本物か、投資家の視線が集まる。
本日の米国市場は、S&P500・NASDAQ100・ダウ平均に連動する主要ETFがそろって1%近い上昇を見せ、表面的には落ち着いた地合いとなりました。しかし同じ日に、中東情勢の悪化を伝えるニュースと、FRB(連邦準備制度理事会)の利上げ再開観測が急浮上したという報道が重なっており、「株高」と「地政学リスクの高まり」「金融引き締め観測」が同時に進行するというねじれた構図が生まれています。本稿での「逆説」とは、まさにこの三つ――株式市場の楽観、中東を起点とする供給懸念、そして利下げから利上げへと針が振れつつある政策観測――が同時に成立している状態を指します。以下では、それぞれの根拠を個別に検証しながら、投資家が取りうる視点を整理します。
Reuters(信頼度最高格)の報道によれば、イエメンのフーシ派が重要な航路の入り口に位置する島を掌握したと伝えられています。これに符合するように、サウジアラビアの原油供給量が国際エネルギー機関(IEA)の分析で30年超ぶりの低水準に落ち込んだことも明らかになりました。さらに、イラン・米国間の輸送関連の攻撃を受けてタンカー運賃が過去最高値を記録するなど、原油の物流面での逼迫が顕在化しています。シェブロンCEOも、原油の緩衝在庫(バッファー)の枯渇が価格上昇につながりかねないと警鐘を鳴らしました。これらは複数のReuters記事にまたがる独立した報道であり、中東発の供給リスクが単発ではなく多方面から同時に伝えられている点は注視に値します。
一方、Benzinga(大手メディア)の報道では、想定より高めのCPI(消費者物価指数)を受けてFRBの利上げ確率が88%まで上昇したと伝えられています。ただし、この数値がどの算出主体(例えばCME FedWatchのような先物市場ベースの確率か、Benzinga独自の分析か)に基づくものかは記事本文からは明確ではなく、あくまで「Benzingaが報じた数値」として受け止める必要があります。過度に一人歩きさせず、後述するFOMCの実際の票決内容と突き合わせて評価することが重要です。
また同じくBenzingaは、AMD株の上昇に見られるように半導体・AI関連への物色は続いている一方、大型株全体からは約400億ドル規模の資金流出が観測されたと報じています。この400億ドルという数字は実際の資金フローに基づく報道であり、本稿で以下に見るETFの値動きとは性質が異なる点に注意が必要です。VOOやQQQ、半導体ETFは値動きの上ではその流出の流れに逆行する形で買われているとBenzingaは指摘していますが、これは価格上昇であって資金流入量そのものを直接示すデータではありません。
本日のETF価格の動きを見ると、いくつかの対照的な値動きが浮かび上がります。半導体ETFは主要指数を上回る上昇を見せ、過去7日間の上昇トレンドを継続・加速させる形となりました。AMDを巡る好材料が背景にあると考えられますが、これはあくまで価格変動であり、実際にどれだけの資金が流入したかを直接示すものではない点は留意すべきです。
一方でラッセル2000ETFはS&P500ETFに対して伸び悩み、過去7日間も横ばい圏にとどまっています。大型・ハイテク優位、小型株劣後という構図が続いており、Benzingaが指摘する「セクターローテーションの停滞」とも整合的な値動きです。
注目されるのはVIX先物ETFの急落です。過去7日間は横ばいだった同ETFが本日大きく下落したことは、地政学リスクの高まりが伝えられる中でも株式市場のボラティリティ見通しが落ち着いたことを示しています。同時に原油WTI ETFも反落しており、過去7日間の上昇トレンドからは転換した形です。
この二つの動きをどう解釈するかは慎重を要します。サウジの産油量急減やタンカー運賃の高騰という供給懸念のニュースが相次ぐ中での原油の反落は、一見矛盾しているように映ります。考えられる説明はひとつではありません。短期的な思惑買いの手仕舞いが起きている可能性はありますが、それ以外にも、OPEC+など供給側の増産観測、想定されていたほど需要が強くないとの見方、決算シーズンを控えたポジション調整、あるいは地政学リスクそのものが市場で「織り込み済み」と判断された可能性など、複数の仮説が併存します。本稿のデータだけでは単一の要因に絞り込むことはできず、「思惑買いの巻き戻しが起きている可能性も否定できない」という留保付きの見方にとどめるべきでしょう。
ドル指数ETFはわずかな上昇にとどまっており、ドル要因が今回の値動きの主因とは考えにくい状況です。金ETFは底堅く推移し、過去30日間では明確な上昇トレンドを維持しています。これを「地政学リスクへの保険的資金配分」と解釈することもできますが、本日の上昇幅自体は小幅であり、過度に強い結論を導くには材料不足である点も付け加えておきます。
時系列を整理すると、まず6月17日にFOMCの経済見通し(SEP)が公表され、その後7月29日の会合で政策金利の決定が発表されています。
6月17日発表のSEPでは、2026年末の政策金利中央値が3.8%と、3月時点の見通しから0.4ポイント上方修正されました。これは利下げ期待が25ベーシスポイント換算で2回分後退したことを意味します。同時にコアPCEインフレ率見通しも3.3%へ0.6ポイント上方修正されており、FRB内部でもエネルギー価格上昇を含む供給ショックへの警戒が強まっていたことがうかがえます。
これを踏まえて7月29日のFOMC声明文を確認すると、政策金利は3.50〜3.75%のレンジで据え置かれましたが、票決は9対3という分裂を見せました。反対票を投じたハマック・クリーブランド連銀総裁、カシュカリ・ミネアポリス連銀総裁、ローガン・ダラス連銀総裁の3名は、いずれも0.25%ポイントの利上げを主張しています。
一方で、多数派の9名が据え置きを支持した論拠も声明文に明記されています。声明は「経済活動は中東紛争に一部起因する高い不確実性にもかかわらず堅調なペースで拡大している」「生産性の伸びと設備投資は強い」「雇用の増加は労働力の伸びに見合っており、失業率はほとんど変化していない」としつつ、「インフレは委員会の2%目標に対して依然として高く、一部にはエネルギーなど特定セクターの価格上昇をもたらした供給ショックが反映されている」と述べています。つまり多数派は、インフレへの警戒を共有しつつも、現状の経済の底堅さを踏まえて拙速な利上げには踏み切らないという判断を下したと読み取れます。少数派3名の利上げ論と多数派の据え置き論は、インフレ認識自体は近く、対応のタイミングを巡る見解の相違と捉えるのがより公平でしょう。
なお、CPIは334.13ポイント(2026年8月時点、季節調整済)と高止まりが続いていますが、本稿のデータには前年同月比・前月比の変化率は含まれておらず、「想定より高めのCPI」というBenzingaの報道の具体的な変化幅を独自に検証することはできません。この点は今後の続報で確認したい部分です。10年債利回りは4.95%、30年固定住宅ローン金利も6.76%とそれぞれ高水準を維持しており、住宅市場への重石が意識される局面が続いています。
次の重要指標は9月16日発表予定の小売売上高コントロールグループです。前回はマイナス0.4%と弱含みでした。この指標の結果次第で、想定されるシナリオは大きく二つに分かれます。
消費の底堅さが確認された場合、インフレ圧力の持続と合わせて、FOMC内の少数派が主張する利上げ再開論に勢いが増す可能性があります。この場合、長期金利や住宅ローン金利のさらなる上昇、ボラティリティの再拡大に警戒が必要になるでしょう。
逆に消費の弱さが続いた場合は、供給ショック由来のインフレと需要の弱含みが併存する「スタグフレーション的」な状況が意識されやすくなります。この場合、FRBは利上げにも利下げにも踏み切りにくいジレンマに直面し、政策金利は当面レンジ内で据え置かれる公算が大きくなると考えられます。いずれのシナリオでも、中東情勢の展開次第でエネルギー価格が上振れするリスクは残っており、指標の結果だけで一方向に結論づけることは避けるべきです。
本日の市場は表面的には落ち着いた株高でしたが、その裏では中東情勢の緊迫化、原油供給を巡る懸念、そしてFRB内部の意見対立が同時に進行しています。VIX先物ETFの急落や原油ETFの反落について、思惑買いの巻き戻しという解釈は一つの仮説にすぎず、供給側要因や需要側の見立てなど複数の説明が併存しうる点は強調しておきたいところです。
読者が次に確認すべきポイントは明確です。第一に、9月16日の小売売上高が上振れ・下振れいずれの結果となるかで、利上げ再開シナリオと据え置き継続シナリオのどちらに市場の重心が傾くかが変わります。第二に、中東情勢の推移、特にサウジの産油量やタンカー運賃の動向は、実需への影響が顕在化するかどうかを見極める材料になります。第三に、半導体セクターへの資金集中とその他セクターの劣後という構図が、決算シーズンを経てもなお続くのかは、市場の広がり(ブレッドス)を測る上で重要な指標となるでしょう。これらの材料を一つずつ検証しながら、単一のストーリーに飛びつかず、複数のシナリオを並行して想定する姿勢が求められる局面だと言えます。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 4.95 % | 2026-09-10 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.76 % | 2026-09-10 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-16 | 08:30 | ★高 | 小売売上高コントロールグループ | — | -0.4 % |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月11日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わって約3万円の増加になる見込みです。半導体ETFが+1.86%と目立った動きを見せていますが、こうした個別の強さに一喜一憂せず、攻め資産全体としての成長を静かに見守るのが自分のスタンスです。
中東情勢の緊迫と利上げ観測88%という組み合わせは、一見すると矛盾するようで市場心理の複雑さを物語っています。ただ、こういう局面こそニュースの解釈に振り回されず、決めた積立を淡々と続けることが結局は一番の近道だと改めて感じました。9月11日時点で含み損益は+33.30%とまずまずの水準を維持しており、防衛資産の微減も含めて記録として淡々と積み重ねていきたいと思います。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。