原油急騰とSOXX急落が示すスタグフレーション懸念を解説
エクラ
投資信託の道しるべ
| 項目 | 10月21日 終値時点 |
|---|---|
| 前日比 | +8,627円(+0.08%) |
| 含み損益率 | +37.25% |
前日比+8,627円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
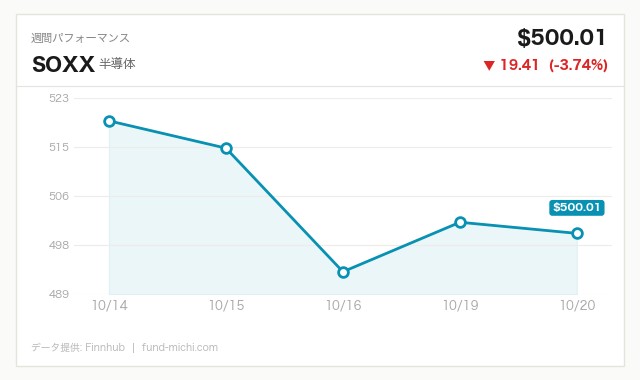
半導体株に資金集中か。SOXXは+2.07%高と主要ETFの中で突出し、ハイテク相場の牽引役として存在感を強めている。
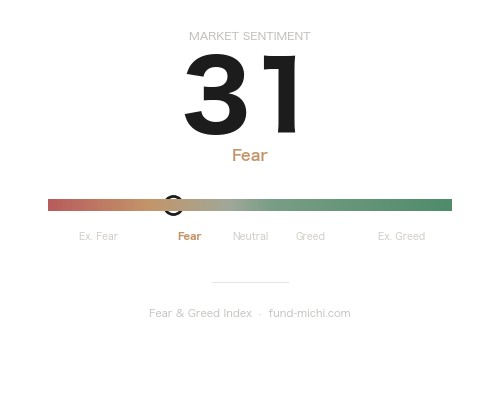
本日の米国市場は、中東情勢をめぐる緊張が複数の局面で同時進行する中、半導体株の急反発に支えられる形で主要指数は底堅く推移しました。ただし、これを単純に「地政学リスクを市場が消化した」と読むのは早計だと筆者は考えています。
ロイター(Reuters)の独自報道によれば、フーシ派(イエメンの武装勢力)による攻撃を受けて、米国はサウジアラビア駐在の外交官に退避を命じたと伝えられています。これと並行して、米国はイラン船籍への支援を行ったとされるギリシャ・パナマ拠点の法律事務所に制裁を科したことも明らかになりました。外交官退避は通常、現地の安全保障環境が相当程度悪化したと米政府が判断した場合に取られる措置であり、軽視できる事象ではありません。一方でエジプトのシシ大統領は、サウジ領土の防衛には関与する姿勢を示しつつ、イエメンへの攻撃には踏み込まない考えを示しており、中東域内でも対応に濃淡が出ています。この「関与の線引き」自体が、紛争の広域化をどの国も望んでいないことの裏返しとも読めますが、裏を返せば抑止が機能しなくなった場合の緩衝役が限られているとも言えます。
さらにイスラエルでは選挙を控える中、指導者が交代してもイラン戦争に関する政策方針自体は変わらないとの見方がロイターにより報じられており、地政学リスクが政権交代によって短期的に緩和する構図にはなっていません。一方でプーチン大統領がウクライナ・米国との3者協議再開に合意したと伝えられており、地政学の潮目は「中東の緊張継続・拡散懸念」と「ウクライナ情勢の対話再開」という、方向性の異なる二つの流れが同時に存在する状況です。
こうした中、湾岸株式市場はイラン・米外交の停滞を受けて軟調に推移しており、地域の資産はすでに相応のストレスを織り込み始めています。米国株式市場の反応が比較的穏やかなのは、リスクが「否認」されているからではなく、現時点では石油供給の物理的な途絶に直結する事象(主要航路の封鎖や大規模な生産施設への攻撃など)が確認されていないため、というのが実態に近いでしょう。言い換えれば、今回の地政学リスクは「ヘッドラインリスク」の段階にとどまっており、これが供給網に実害を及ぼす段階に移行するかどうかが、今後の市場の分水嶺になると筆者はみています。
市場データ面では、半導体ETF(SOXX)が本日大幅に上昇し、過去7日間で-6.2%という下落トレンドからの反発が鮮明になりました。Benzingaの報道によれば、SpaceXの決算内容を好感し、AIハードウェア関連26銘柄が合計で約2740億ドル規模の時価総額を回復したとされ、直近の急落(同記事では1.6兆ドル規模の調整と紹介)からの揺り戻しが生じているとのことです。
ただし、SpaceXは非上場企業であり、その決算情報がなぜ上場しているAIハードウェア企業群のセンチメントに直接波及したのか、因果関係の詳細は報道だけでは判然としません。宇宙関連インフラ向け半導体需要への期待感や、AI投資サイクル全般への安心感が波及したという解釈は可能ですが、1日の反発だけで7日間続いた下落トレンドが転換したと結論づけるのは時期尚早でしょう。これを受けてQQQ(NASDAQ100 ETF)も反発に転じましたが、7日間ではなお下落基調にあり、今回の動きが継続的な資金流入なのか、押し目を狙った短期的な買い戻しなのかは、今後数日の値動きを見極める必要があります。
一方でラッセル2000(IWM)は小幅な上昇にとどまり、SPYやQQQに対してやや見劣りする動きとなりました。これは大型ハイテク株への資金集中が続いている可能性を示しており、SeekingAlphaが指摘する「K字型経済」(AI関連の設備投資が牽引する大型テック企業の業績と、金利上昇・消費減速の影響を受けやすい中小型企業や家計との間で、景況感と資金調達環境の格差が広がる構造)という見立てとも整合的です。IWM構成銘柄は相対的に金利感応度が高い中小型・内需企業が多く、30年固定住宅ローン金利7.40%という高水準の借入コストが、これらの企業の設備投資や個人消費者の住宅取得意欲を下押ししている可能性があります。
VIX関連ETF(VIXY)は本日下落し、過去7日間の上昇トレンドからは一服しましたが、これを「投資家の警戒感が和らいだ」と断定するのも早計です。VIXYは30日間では大幅な下落トレンドにあり、直近7日間の上昇はむしろ地政学リスクの高まりに対する一時的な反応だった可能性があり、1日の反落だけで心理の方向性を判断するのは難しいところです。
興味深いのは、中東の地政学リスクが高まる中でも原油ETF(USO)が軟調だった点です。ロイターの解説記事では、中国が原油在庫の取り崩しを続けつつも、輸入量の増加によってその取り崩しペースが抑制される可能性が指摘されており、需給面での下押し圧力が地政学プレミアムを打ち消した形だと説明されています。ただしこれは複数ある要因の一つに過ぎず、OPEC+の供給方針や、ドル指数ETF(UUP)が30日間で上昇トレンドを続けていることによるドル建て商品への下押し圧力、さらには実需面での世界経済減速懸念なども、原油価格の重石になっている可能性は十分に考えられます。単一の解説記事の見立てを鵜呑みにせず、複数の要因が重なった結果と捉えるのが妥当でしょう。
エネルギーセクターETF(XLE)は小幅ながら底堅く推移し、30日間では上昇トレンドが続いており、原油そのものと株式としてのエネルギー企業の動きには温度差が見られます。これは配当利回りや精製マージンなど、原油価格以外の要因が株価を支えている可能性を示唆しています。
金ETF(GLD)は本日やや反発したものの、30日間では下落トレンドにあります。これを「安全資産への資金逃避は限定的」と単純に結論づけるのは一面的かもしれません。金価格の下落は、地政学リスクへの無関心を示すというより、実質金利の上昇(10年債利回りは5.15%まで上昇しており、過去の水準との比較データは限られるものの、名目金利としては相応に高い水準にあります)やドル高による重石という、金利要因が主導している可能性も十分にあります。地政学リスクへの反応と金利要因への反応が綱引きをしている、という見方の方が実態に近いように思われます。ビットコインは上昇し、30日間でも上昇基調を継続しており、リスクオン的な資金の性格を映していますが、これも金利・地政学の両要因とは独立した需給で動いている側面があり、安全資産選好の代理指標として扱うには注意が必要です。
9月16日に公表されたFOMC(連邦公開市場委員会)声明では、政策金利が3.75〜4.00%へ0.25%引き上げられ、12対0の全会一致で決定されました。これは利下げではなく、明確な利上げ局面入りです。声明文では「インフレは依然として高止まりしている」「委員会は物価安定を実現する」と明記されており、タカ派的な姿勢が色濃く示されています。
同時に公表された経済見通し(SEP)では、2026年末の政策金利見通しの中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正されました。これは市場が期待していたペースよりも金融引き締めが長期化する可能性を意味し、利下げ観測が25ベーシスポイント換算で1回分後退したと解釈できます。長期中立金利(経済を過熱も冷却もさせない理論上の政策金利水準)も3.60%へ引き上げられており、FRBは構造的にやや高めの金利環境を想定し始めていることがうかがえます。PCEインフレ率の見通しも2026年末で3.7%(前回比+0.1pt)、コアPCEは3.4%(同+0.1pt)と、いずれも上方修正されており、ウォーシュFRB議長率いる現体制が「インフレ抑制を優先し、景気減速リスクをある程度許容する」姿勢を強めていることが読み取れます。
こうした高金利環境は住宅市場にも及んでいます。30年固定住宅ローン金利は7.40%まで上昇しており、ケース・シラー住宅価格指数は直近(2026年7月時点)で333.235でした。なお、今回入手できたデータは単月値のみであり、過去数カ月の推移が確認できないため、「頭打ち」といったトレンド判断を下すことは控えます。ただし、住宅ローン金利の高止まりが続く限り、住宅市場への下押し圧力が今後強まる可能性は視野に入れておくべきでしょう。10年債利回りについても5.15%という水準自体は事実ですが、これが歴史的にどの程度「高い」のかを判断する過去系列は手元になく、評価は留保します。
今回のFOMCやSEPの内容、そして中東情勢の推移を踏まえると、今後数週間で注目すべき材料は以下の通りです。
第一に、湾岸株式市場とサウジ・イエメン情勢の推移です。外交官退避という措置が取られた以上、今後の展開次第では原油供給への実害が懸念される段階に移行するリスクがあり、USOとXLEの乖離が縮小するかどうかは一つの先行指標になり得ます。
第二に、半導体株の反発が継続するか否かです。SOXXが7日間の下落トレンドを本当に転換したのか、それとも一時的な戻りなのかは、今後数営業日のうちに判断材料が出てくるはずです。IWMとの出遅れ幅が縮小するかどうかも、K字型経済の構図が変化するかの目安になるでしょう。
第三に、10月27日に予定されている「航空機を除く非国防資本財受注」の発表です。前回値は1.6%で、企業の設備投資意欲を測る指標として、AI関連投資の持続性を見極める上で参考になります。
最後に、FRBの金融政策スタンスです。今回のSEPでインフレ見通しが上方修正され、政策金利見通しも上振れしたことを踏まえると、市場が期待する利下げ時期がさらに後ずれするリスクは引き続き意識しておく必要があります。
本日の市場は、サウジ外交官退避や湾岸株安といった地政学リスクの深刻化と、半導体株の反発、そして原油・金利要因の綱引きが同時に進行する、方向感の読みにくい一日となりました。FRBが利上げを決定し、利下げ観測の後退を示唆したことは、大型ハイテク株への資金集中を当面後押しする一方、中小型株や住宅市場には逆風となる可能性があります。
筆者としては、「市場が地政学リスクを冷静に消化している」という楽観的な解釈に飛びつくのではなく、サウジ情勢が供給網への実害段階に移行するリスク、半導体反発が一時的な戻りに終わるリスク、そして金利高止まりが住宅・中小型株に及ぼす累積的な影響という、三つのシナリオを並行して注視していきたいと考えています。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.15 % | 2026-10-19 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-15 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-27 | 08:30 | ☆中 | 航空機を除く非国防資本財受注 | — | 1.6 % |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月21日時点の実測値ですが、昨晩の値動きを受けた次回更新では、為替の影響も含めて約6万円の増加になる見込みです。利上げ決定と中東リスクの多層化という組み合わせは本来なら身構えたくなる材料ですが、SOXXが+2%超と半導体株に資金が向かう様子を見ると、市場はリスクよりも成長期待を優先して読んでいるようです。こうした「冷静さ」が本物かどうかは正直まだわかりませんが、攻め資産が構成比95%超で含み益を伸ばしている以上、私がやることは変わりません。日々のニュースの解釈に振り回されず、淡々と積立を続けるだけです。
0.8%程度の上昇で一喜一憂していては長期投資は続けられません。10月21日時点で含み損益率+37.25%という数字も、通過点のひとつとして記録に残しておくだけにとどめ、明日もいつも通りの積立を淡々と実行していきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。