10年債利回り5%超えと金急落、市場が映す利上げ再開局面
エクラ
投資信託の道しるべ
| 項目 | 10月16日 終値時点 |
|---|---|
| 前日比 | +42,721円(+0.39%) |
| 含み損益率 | +38.12% |
前日比+42,721円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
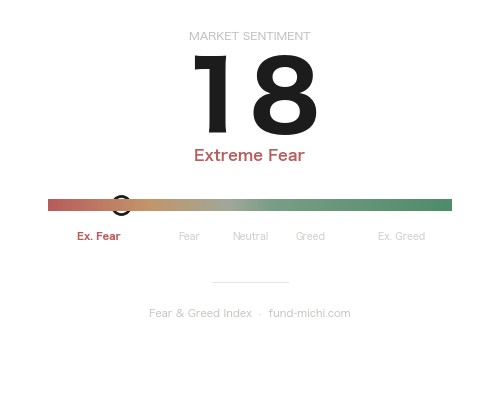
Fear & Greed指数が18と「極度の恐怖」水準に沈む。市場心理はどこまで冷え込んでいるのか、今こそ注視すべき時。
本日の市場を取り巻く主要テーマのひとつが、中東情勢の緊迫化が単一の火種ではなく複数地域で同時進行している点です。イスラエルの接戦選挙、サウジアラビアとフーシ派の軍事的緊張、イランによるホルムズ海峡再開提案、レバノン・イラクでの不安定化など、地政学リスクが広範囲に分散しています。
ただし注意したいのは、これらの材料がすべて「供給不安」という一方向のストーリーに収斂するわけではないという点です。たとえばイランが米国に求めているホルムズ海峡再開提案は、文字通り読めば供給の正常化・緊張緩和に向けた動きであり、供給不安材料として扱うのはやや一面的です。同様に、トルコが米露間のディーゼル供給合意から一部供給を受けるという報道も、トルコにとっては調達先の多様化によるエネルギー安全保障の強化という側面が強く、サウジ・フーシ派の軍事衝突のような直接的な供給途絶リスクとは性質が異なります。中東情勢を一括りに「リスクオフ材料」として扱うのではなく、個々の事象がどの経路で市場に影響しうるかを分けて考える必要があります。
Reuters(ロイター)が伝えたところによると、トランプ大統領は接戦となっているイスラエルの選挙でネタニヤフ氏を支持すると表明しました。また、サウジ主導の連合軍ではナジュラーンでヘリコプターが墜落し乗員2名が死亡、エジプトはフーシ派との対立が続くサウジアラビアへの支援姿勢を示しています。原油高がサウジ株式市場を押し上げる一方、地域的な緊張を背景にエジプト株は下落したと報じられています。イランは米国にホルムズ海峡再開提案の受け入れを求めており、同国議会は新たな国防相を承認しました。さらにトルコはエネルギー相の発言として、米露間のディーゼル供給合意から一部供給を受けると報じられています。ルビオ氏は中央アジアを訪問しており、米政権は複数の外交ホットスポットに同時対応している状況です。これらの動きはエネルギー供給網と地政学リスクプレミアムに関連する材料として市場が注視していますが、個々のニュースが株価や原油先物にどの程度織り込まれているかは一様ではなく、過度な単純化には注意が必要です。
過去7日間のトレンドを見ると、原油ETF(USO)は約1割の上昇、30日間でも14%近い上昇と明確な上昇トレンドが継続しており、エネルギーセクターETF(XLE)も7日間・30日間ともに上昇しています。中東の供給リスクを巡る報道が相次いだタイミングと重なっており、関連資産への資金流入が続いていることがうかがえます。もっとも、原油の地政学リスクプレミアムは和解・停戦・増産観測などが出れば急速に剥落しやすいという性質があり、現在の上昇が構造的なものか一時的なものかは見極めが必要です。実際、過去の中東緊張局面でも、外交的な緊張緩和の兆候が出た途端に原油価格が急反落した例は少なくありません。
一方で、半導体ETF(SOXX)は7日間で2桁の下落、NASDAQ100ETF(QQQ)も7日間で5%超の下落となっており、ハイテク・半導体セクターから資金が流出している構図が鮮明です。ただし、この下落をすべて中東情勢やFRBのタカ派化に帰属させるのは単純化が過ぎるかもしれません。半導体セクターはAI関連投資の持続性への懸念や決算シーズンを前にしたポジション調整など、セクター固有の需給要因が同時に働いている可能性があり、地政学リスクはその一因に過ぎないと見るのが妥当でしょう。対照的にダウ平均ETF(DIA)は7日間で上昇しており、景気敏感株・バリュー株への資金シフトが示唆される一方、小型株(IWM)は7日間・30日間ともに下落しており、国内景気敏感株に対する警戒感も併存しています。
VIX関連ETF(VIXY)は7日間・30日間ともに上昇基調にありますが、同じ期間のS&P500(SPY)はほぼ横ばいにとどまっています。これは市場全体がパニック的なリスクオフに陥っているというより、特定セクター間での資金の綱引き(ハイテクからエネルギー・バリューへのローテーション)が主因である可能性を示唆しており、「投資家心理の全面的な悪化」と断定するのは早計かもしれません。
ドル指数ETF(UUP)は7日間ではほぼ横ばいながら30日間では3%程度の上昇基調にあり、中期的なドル高傾向が続いています。金ETF(GLD)は7日間で小幅反発したものの、30日間では6%超の下落となっており、「地政学リスク上昇=金高」という単純な図式とは逆行する値動きです。これは、地政学リスクそのものよりも、FRBのタカ派化に伴う実質金利の高止まり観測の方が金価格に対してより強い下押し圧力として働いていることを示唆しています。地政学リスクプレミアムと金融政策要因が綱引きする局面では、必ずしも「有事の金」のセオリー通りに動かないことがある点は留意すべきでしょう。
9月16日発表のFOMC(連邦公開市場委員会)声明では、政策金利が0.25%引き上げられ3.75〜4.00%となり、票決結果は12対0の全会一致でした。反対票がゼロだったことは、委員会内でタカ派・ハト派の路線対立が表面化しておらず、インフレ抑制を最優先する姿勢について一定のコンセンサスが形成されていることを示しています。声明文では「インフレは依然として高止まりしている」との文言が明記され、ウォーシュ議長のもとでのFRBは価格安定の実現を重視する姿勢を明確にしています。
経済見通し(SEP)の修正内容は一様にタカ派的というわけではありません。2026年末のFF金利見通し中央値は4.10%と6月時点から0.30ポイント上方修正され、市場が織り込んでいた利下げペースが事実上1回分後退した形となり、PCEインフレ率見通しも3.7%へと上方修正されました。一方で、2026年末の失業率見通しは4.1%へと0.2ポイント下方修正されており、これは労働市場が底堅さを維持しているというハト派的な材料でもあります。つまり今回のSEPは「インフレ高止まり+労働市場は堅調」という組み合わせであり、FRBが利下げを急がない理由はインフレ懸念だけでなく、景気そのものが利下げを必要とするほど弱っていないという判断も背景にあると考えられます。
この文脈において、原油価格の上昇を伴う中東情勢の緊迫化が一定の影響を与えている可能性はありますが、FOMC声明文自体は地政学リスクを「不確実性要因のひとつ」として位置づけているに過ぎず、インフレ高止まりの主因と明言しているわけではない点には留意が必要です。原油高が長期化すればFRBの2%インフレ目標達成がさらに遠のき、タカ派的スタンスが一段と強まる可能性はあるものの、これはあくまで一つのシナリオであり、中東情勢が外交的に沈静化すれば逆の展開(原油反落・インフレ圧力緩和)も十分にあり得ます。長期中立金利(r*)の見通しも3.60%へ引き上げられており、市場が想定するよりも高い金利水準が長く続くシナリオが意識され始めていますが、これも経済指標やFOMC委員の発言次第で変わりうる予測値である点は押さえておきたいところです。
中東情勢の多極化は、原油価格を通じて米国のインフレ見通しやFRBの政策運営に影響を及ぼしうる材料ですが、ホルムズ海峡再開提案のように緊張緩和につながりうる動きも混在しており、「地政学リスク=一方向のインフレ再燃」と単純化するのは避けるべきでしょう。SEPで示された政策金利見通しの上方修正は利下げ期待の後退を意味する一方、失業率見通しの下方修正は労働市場の底堅さを示すハト派的な材料でもあり、FRBのスタンスを一枚岩のタカ派と断定するにはなお材料不足です。
日本の個人投資家にとって実務的に意識したいのは、ドル指数が中期的に上昇基調にある点がドル円にも波及しうるという点です。過去30日間のドル高基調が続けば、円安方向への圧力として作用しやすく、海外資産(特にドル建て資産)を保有する場合は為替差益・差損の両面を意識した管理が必要になります。また、半導体・グロース株の下落は地政学要因だけでなくセクター固有の需給調整も絡んでいる可能性があるため、単一の地政学ニュースに反応して資産配分を大きく変えるよりも、複数のシナリオ(中東情勢の沈静化・長期化の双方)を想定した分散投資とリバランスの徹底が引き続き有効な対応と言えそうです。原油・エネルギー関連資産への資金シフトも、地政学リスクプレミアムが剥落した場合の反落リスクを踏まえたうえで、ポジションサイズを慎重に管理することが望ましいでしょう。
週末を挟んで米国市場は動きがありませんでした。為替もほぼ変動がなく、ポートフォリオへの影響は軽微です。長期投資家として、こうした局面も淡々と積み立てを続けていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。