10年債利回り5%超えと金急落、市場が映す利上げ再開局面
エクラ
投資信託の道しるべ
| 項目 | 10月14日 終値時点 |
|---|---|
| 前日比 | -18,414円(-0.16%) |
| 含み損益率 | +39.99% |
前日比-18,414円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
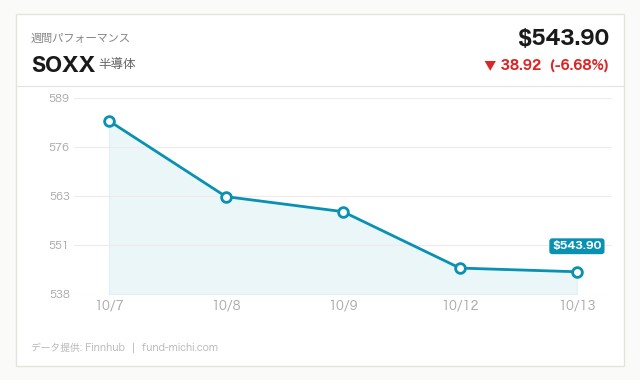
[半導体ETFが4.5%急落](https://fund-michi.com/semiconductor-selloff-rates-middle-east/)。ハイテク全体の重石となり、QQQやIWMも連れ安。AI相場の過熱感が一服した今、半導体株の動向から目が離せない。
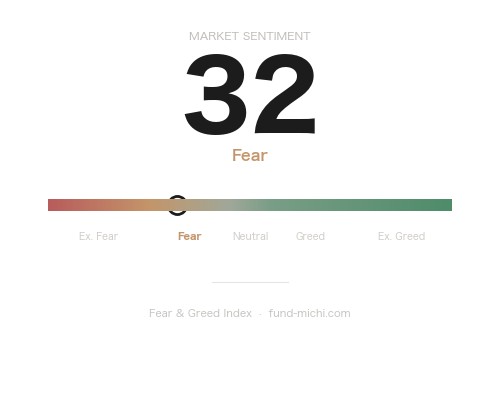
本日の米国市場は、複数の悪材料が重なり神経質な展開となりました。まず注目すべきは9月のCPI(消費者物価指数、季節調整済み)が336.298ポイントとなり、前年比3.7%まで加速したことです。Reutersやseekingalphaの報道では、食品・エネルギーを除くコアCPIを含め物価上昇が経済の広い範囲に及んでいるとの見方が示されており、これを受けてFRBによる10月会合での追加利上げ観測が再び市場の話題に上っています。ただし、本日早朝(米国東部時間08:30)には生産者物価指数(PPI)と小売売上高コントロールグループも発表されており、これらの結果も本日の株価・金利動向に織り込まれているはずです。PPIのコア前年比は市場予想4.4%(前回4.6%からの鈍化予想)となっており、仮に予想通りであれば川上段階ではインフレ圧力がやや和らいでいる可能性も示唆されます。CPI加速とPPI鈍化予想という一見矛盾するシグナルが混在している点は、インフレの先行きを見る上で留意すべきポイントです。
ホルムズ海峡付近で複数の船舶が砲撃を受け沈没したことをロイターが報じ、サウジアラムコの本社がフーシ派の攻撃で甚大な被害を受けたことも伝わりました。フーシ派はサウジの空港・石油施設へのさらなる攻撃を予告しており、湾岸市場ではサウジ株が大きく下落するなど、エネルギー供給網への懸念が強まっています。国連関係者はホルムズ海峡の肥料輸送計画が機能しなければ食料危機を招きかねないとも警告しており、物流・食料安全保障の面でのリスクも無視できません。
一方、イスラエルのネタニヤフ氏は選挙前にイランへの再攻撃を意図していないと表明しました。これは軍事的エスカレーションの一時的な小康を示唆する発言ではありますが、同じ時期にホルムズ海峡での船舶沈没やアラムコ本社被害という深刻な事態が並行して進んでいることを踏まえると、選挙を控えた政治的配慮からの発言である可能性も排除できず、過度に楽観視すべきではないでしょう。また国内政治面では、オハイオ州の労働者層がトランプ政権・共和党への支持を見直しているとの報道もあります。中間選挙を控えた支持基盤の揺らぎは、今後の関税政策や財政出動のスタンスに影響し得るテーマであり、金融市場への直接的な影響はまだ見えにくいものの、来年の政策運営の方向性を占う材料として注視しておく価値があります。
本日の株式市場はS&P500、NASDAQ100ともに下落しましたが、下落幅が際立ったのは半導体セクターで、過去7日間のトレンドでも急激な下落が継続しています。30日間ではなお上昇トレンドが残っていることを踏まえると、直近で資金流出が急速に加速している局面と言えそうです。背景としては、AIインフラ投資への過熱感に対する警戒や長期金利(米国10年債利回り5.21%)の高止まりが、将来利益を織り込むグロース株であるハイテク株の重荷になっている可能性が考えられます。ただし、半導体株の下落には決算を控えた個別銘柄要因や需給面の調整といった固有の事情も影響し得るため、マクロ要因だけで説明しきれるものではない点には注意が必要です。
ラッセル2000に代表される小型株も軟調で、7日間・30日間ともに下落トレンドが継続しています。国内景気敏感株である小型株の弱さは、金利高止まりが中小企業の資金調達コストを圧迫しているサインとも解釈できますが、これはあくまで一つの仮説であり、実際の企業業績や資金調達統計による裏付けを伴う検証が必要です。
対照的に資金の受け皿となったのがエネルギーセクターです。エネルギーセクターと原油はともに上昇し、7日間ではいずれも大きな上昇トレンドを継続しています。ホルムズ海峡での船舶攻撃やアラムコ本社被害といった供給網リスクの高まりが資金流入を後押ししている可能性はありますが、このトレンド自体は本日の報道以前から7日間続いていたものであり、本日一日の地政学ニュースのみが要因と単純化するのは適切ではありません。中東情勢の緊迫化が複数日にわたりじわじわとエネルギー需給懸念を織り込んできた結果と捉える方が実態に近いでしょう。
ドル指数はじわりと上昇し、7日間・30日間ともに緩やかな上昇基調が続いています。CPI加速による利上げ観測の再燃がドルを下支えしている一方、金ETFは下落が続き、ドル高・金利高の逆風を強く受けています。VIX関連ETFは急伸し、7日間でも上昇が続いており、中東情勢の緊迫化とインフレ再加速という二つの不確実性が投資家心理の重荷になっていることがうかがえます。ビットコインも本日は調整しましたが、30日間では大幅なプラスを維持しており、本日の下落は短期的な利益確定や他のリスク資産との連動にとどまる可能性もあります。リスク資産全般からの資金逃避と決めつける前に、中期的なトレンドも合わせて見ておく必要があるでしょう。
ここで注目したいのは、9月16日のFOMC(連邦公開市場委員会)で決定されたFF金利(フェデラルファンド金利、銀行間の短期貸出金利)引き上げと、その後に公表されたSEP(経済見通し)の内容です。声明文では「インフレは依然として高水準にある」としつつ「本日の政策措置は2%目標へのよりタイムリーな回帰を支援する」と述べ、政策金利の誘導目標レンジを3.75%〜4%へ0.25ポイント引き上げることを全会一致(12対0)で決定しました。
注目すべきは2026年末のFF金利見通し中央値が4.10%となり、6月時点の見通しから0.30ポイント上方修正された点です。これは利下げ想定が25bp(ベーシスポイント、0.01%刻み)換算で1回分後退したことを意味し、市場が期待していたペースよりも金融引き締めが長引く可能性を示しています。
ただし、このSEP修正をタカ派一辺倒と読むのは片面的です。同時に発表された見通しでは、2026年の実質GDP成長率が2.3%(前回比+0.1pt)に上方修正され、失業率は4.1%(前回比-0.2pt)に下方修正されています。つまり、FRBは「インフレが高止まりする中でも景気は底堅い」という前提のもとで金利見通しを引き上げたとも解釈でき、単純な景気悪化懸念というよりは、経済の強さを織り込んだ上での引き締め長期化と見る余地があります。この非対称性は、今後のFRB高官発言やデータ次第で評価が変わり得る点として留意しておくべきでしょう。
この金利高止まりの影響は、すでに住宅市場に表れています。30年固定住宅ローン金利は7.4%と高水準が続き、ケース・シラー住宅価格指数も333.235ポイントとやや頭打ちの気配です。個人投資家にとって見逃せないのは、この水準の金利が長期化すれば、住宅購入や借り換えのコストが高止まりし、消費全体への下押し圧力として波及する点です。米国10年債利回りが5.21%まで上昇している背景には、こうしたタカ派的な金利見通しの定着が影響していると考えられます。
本日23時30分(米国東部時間)に予定されているウォーシュFRB議長の発言は、この金利高止まり観測を追認するのか、それとも景気減速への配慮を示すのかが注目されます。ただし、ウォーシュ氏は本年5月に就任したばかりであり、現時点では過去の発言実績の蓄積が乏しく、市場参加者がそのスタンスを十分に織り込めていない点には留意が必要です。CPI加速を受けて利上げ観測が再び浮上している以上、発言内容次第では長期金利のさらなる上昇とハイテク・小型株への追加的な売り圧力につながる可能性がありますが、逆に景気配慮的なトーンが示されれば市場の過度な警戒が和らぐ展開も考えられます。いずれにせよ、新議長の発言スタンスそのものが今後の金融政策運営の予見可能性を左右する重要な材料となりそうです。
本日の市場は、中東情勢の緊迫化とインフレ再加速という二つの要因が重なり合った一日でした。ただし両者の寄与度を厳密に切り分けることは難しく、半導体株の急落には決算前の需給要因、エネルギー株の上昇には数日来の地政学リスクの織り込みが影響しているとみられ、単一の要因に帰結させるのは早計です。
日本の個人投資家にとって実務的に意識しておきたい点を整理すると、まず米金利の高止まりが長期化する前提に立つなら、債券保有のデュレーションを短めに設定する、あるいは変動金利型の商品との組み合わせを検討することが一案となります。また、ドル指数の緩やかな上昇基調が続いていることは、対円でのドル高圧力としても作用し得るため、外貨建て資産や海外ETFを保有している場合は為替ヘッジの要否を改めて点検する価値があります。加えて、米国の住宅ローン金利高止まりは日本の変動金利住宅ローンとは制度が異なるため直接の影響は限定的ですが、米金利動向が日銀の金融政策判断や日米金利差を通じて間接的に為替・輸入物価に波及する経路は引き続き注視すべきでしょう。
短期的な値動きに一喜一憂するよりも、FF金利見通しの上方修正という中長期的な構造変化と、それが成長率・失業率の見通し改善と同時に生じている非対称性を踏まえ、ポートフォリオの金利感応度とセクター配分を点検する時期に来ていると言えそうです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.21 % | 2026-10-13 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-08 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前月比) | 0.5 % | 0.4 % |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前年比) | 5.3 % | 5.4 % |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(食品・エネルギーを除く)(前月比) | 0.3 % | 0.2 % |
| 2026-10-15 | 08:30 | ★高 | 生産者物価指数(食品・エネルギーを除く)(前年比) | 4.4 % | 4.6 % |
| 2026-10-15 | 08:30 | ★高 | 小売売上高コントロールグループ | — | 1.4 % |
| 2026-10-15 | 16:30 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-15 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-15 | 23:30 | ★高 | FRB ウォーシュ議長 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月14日時点の実測値ですが、昨晩の急落を受けた次回の基準価格更新では、為替の影響も加味すると約16万円の減少になる見込みです。半導体ETFの4.5%急落に引っ張られる形でQQQも大きく崩れており、攻め資産比率95.3%の私のポートフォリオも無縁ではいられません。とはいえ10月14日時点で含み益は+39.99%、ここからの多少の調整は十分に許容範囲内です。
インフレ再加速とタカ派転換という組み合わせは、正直あまり心地よいニュースではありません。ただ金利の高止まりが長引くとしても、それは相場が「適温」から現実に引き戻されるだけの話。AI相場の過熱に対する健全な冷却と捉え、半導体株の急な調整も「そういう時期もある」くらいの温度感で受け止めています。買い増しを焦ることもなく、売り急ぐこともなく、積立は淡々と続けていくつもりです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。