米イラン情勢が原油・航空・半導体に与える影響を解説
エクラ
投資信託の道しるべ
| 項目 | 9月18日 終値時点 |
|---|---|
| 前日比 | +141,230円(+1.36%) |
| 含み損益率 | +35.70% |
前日比+141,230円、投資方針は変わらず継続していきます。
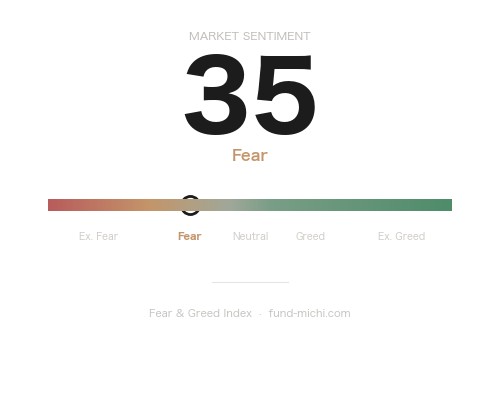
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
株もゴールドも売られる中、原油ETFだけが+3.30%の急騰。株安・金安・原油高が同時進行する市場で何が起きているのか。
2026年9月24日の米国市場は、原油急騰と株式全面安、そして金安という対照的な値動きに見舞われました。イランのペゼシュキアン大統領がトランプ大統領を「威圧的な姿勢(bullying mentality)」だと非難し、「決して屈服しない」と明言したことがきっかけとなり、前日まで漂っていた中東緊張緩和への期待は一日で巻き戻されました。加えて9月16日のFOMCで示されたタカ派的な金融政策見通しも重石となっており、本日の市場は「地政学リスクの再燃」と「金融引き締めの長期化観測」という二つの逆風が同時に吹いた格好です。本稿ではこの二つの要因がどう資金フローに表れたか、そして読者が今後どこに注意を向けるべきかを整理します。
最大の材料は、イラン大統領による対米強硬発言です。ロイター(S)によれば、イラン当局者は米国との協議が依然として大きく隔たっていると認めつつ、ホルムズ海峡の再開や米国による海上封鎖の解除を交渉の優先事項として挙げています。ホルムズ海峡は世界の海上原油輸送のかなりの部分を担う要衝とされ、ここを巡る緊張は原油の需給見通しに直接影響し得るため、市場が神経質になるのは自然な反応といえます。ただし現時点では封鎖が現実化したわけではなく、あくまで交渉上の論点にとどまっている点は冷静に見る必要があります。
一方でルビオ国務長官はラブロフ露外相との会談後、ロシア側が「限定的な停戦」に関心を示したと明らかにしており、ウクライナ情勢を巡る外交にも動きが見られます。さらにトランプ大統領は近く予定される習近平氏との会談について、緊張含みの「大規模な演出」を計画しているとも報じられています。会談の具体的な日程や議題の詳細はまだ明らかになっていませんが、米中間で通商・安全保障双方の懸案が積み残されている中での首脳会談だけに、結果次第では市場のボラティリティをさらに高める材料になり得ます。加えてUAEがイランのメリ銀行を規制違反で締め出したとの報道もあり、対イラン包囲網の強まりが意識されています。この措置自体の資金規模は明らかではなく、市場への直接的な影響は限定的とみられますが、金融面からの圧力強化という象徴的な意味合いは小さくありません。
こうした複数の地政学的火種が同時進行していることが、投資家心理を慎重にさせている背景です。逆に言えば、これらの交渉のいずれかで具体的な進展(停戦合意や封鎖解除観測など)が出れば、リスク資産は急速に反発する可能性もあり、地政学リスクは下振れ・上振れ双方向に効き得る点は留意しておきたいところです。
本日の市場ではS&P500、NASDAQ100、ダウ平均に連動する主要ETFが揃って下落し、特にラッセル2000ETF(IWM)はSPYを上回る下げ幅を記録しました。IWMは30日間トレンドでもマイナス6.9%と弱含んでおり、中期的にも国内景気敏感株への逆風が続いています。小型株はもともと資金調達コストの上昇や景気減速に敏感な銘柄群であり、原油高によるコストプッシュ懸念と金利上昇が重なったことが相対的な下げ幅の大きさにつながった可能性がありますが、一日の値動きだけで明確な因果を特定するのは難しく、この点は今後の値動きも合わせて確認したいところです。
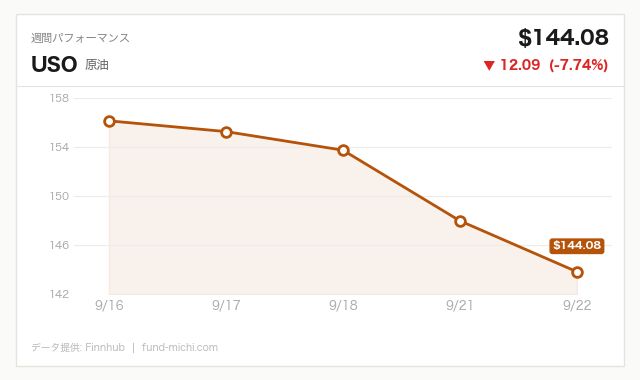
一方、原油ETF(USO)は本日3.3%上昇し、直近7日間続いていた下落トレンド(マイナス8.1%)から一転して急反発しました。イラン大統領の強硬発言を受けたホルムズ海峡を巡る懸念の再燃が要因とみられ、エネルギーセクターETF(XLE)も原油と連動して上昇しています。ただしXLEの7日間トレンドはなお下落基調(マイナス5.4%)にあり、本日の上昇が一過性の地政学プレミアムなのか、トレンド転換の兆しなのかは現時点で判断できません。
注目すべきは半導体ETF(SOXX)の反落です。直近7日間で13.4%という急騰を続けてきたSOXXですが、本日は1.23%の下落となりました。同時にQQQも7日間で5.2%上昇した後の反落となっており、両者が同時に売られている状況を踏まえると、これは特定セクターへの資金の「ローテーション」というより、地政学リスクの高まりを受けてハイテク株全般から利益確定・リスク回避の売りが出たとみるほうが実態に近いでしょう。
ドル指数ETF(UUP)は本日0.6%上昇しましたが、7日間トレンドでは+1.5%とやや上昇含みながらも「横ばい」の範囲にとどまっており、明確な上昇トレンドが確立しているとまでは言えません。9月22日時点で4.96%まで上昇していた米10年債利回りとあわせ、ドルが底堅く推移していることが金ETF(GLD)の1.8%下落の一因になったと考えられます。通常、地政学リスクの高まりは金への逃避買いを誘う場面が多いだけに、今回は金利上昇とドル高が地政学プレミアムを上回った可能性がありますが、これはあくまで結果からの解釈であり、明日以降も金が売られ続けるかどうかは金利・ドルの動向次第という点は留意すべきです。
VIX先物ETF(VIXY)は1.88%上昇しましたが、直近7日間はマイナス4.2%、30日間はマイナス10.5%という明確な下落トレンドの中での一日の反発にすぎません。この一日の動きだけを投資家心理悪化の「初期シグナル」と断定するのは早計で、トレンド転換とみるにはさらに数日の値動きを確認する必要があるでしょう。ビットコインも2.15%下落し、リスク資産全体からの資金逃避に巻き込まれた可能性がある一方、30日間で33%上昇してきた地合いを踏まえれば、単なる利益確定の調整という側面も否定できません。地政学リスクを意識した資金逃避なのか、加熱後の自然な調整なのか、現時点では判別が難しく、両方の見方を念頭に置いておくのが妥当です。
9月16日に開催されたFOMCでは、政策金利(FF金利)が0.25%引き上げられ3.75〜4.00%となりました。票決は12対0の全会一致です。声明文では「インフレは依然として高水準にある」とし、「委員会は物価安定を実現する」と明言するなど、タカ派的な姿勢が色濃く表れています。同時に公表された経済見通し(SEP)では、2026年末の政策金利見通しの中央値が4.10%となり、6月時点の見通しから0.30ポイント引き上げられました。これは利下げペースが市場予想よりも後退したことを意味し、年内の利下げ回数が実質的に1回分減った計算になります。
PCEインフレ率の見通しも2026年末で3.7%(前回比+0.1pt)、コアPCEも3.4%(同+0.1pt)と上方修正され、目標の2%からなお距離がある状況です。ここに中東情勢の緊張再燃による原油高が重なったことで、成長を犠牲にせずインフレを抑え込む道筋がさらに狭まる、いわゆるスタグフレーション的なリスクへの警戒感も強まっています。原油高が長期化すれば輸入物価・エネルギーコストを通じてインフレ率を押し上げる一方、FRBが利下げに動きにくくなることで景気を冷やす方向にも働くため、両者の綱引きが今後のマクロ環境を左右する構図です。ウォーシュ議長率いるFRBが物価安定を最優先課題として掲げる中、直近もウィリアムズNY連銀総裁やハマック・クリーブランド連銀総裁の発言機会が続くため、金融政策の方向性を巡る発言には引き続き注意が必要です。住宅ローン金利も6.95%と高止まりしており、家計の借入コスト負担は当面重い状態が続きそうです。
今回のような「地政学リスク再燃+タカ派金融政策」の組み合わせは、資産クラスごとに異なる示唆を持ちます。まず住宅ローンの借り換えを検討している読者にとっては、6.95%という水準は歴史的にはなお高く、FOMCの利下げ観測が後退している以上、当面大きな低下は期待しにくい状況です。急いで借り換えるメリットが薄い局面が続く可能性がある一方、変動金利で借りている場合は追加の金利上昇シナリオへの備えも必要でしょう。
債券投資という観点では、10年債利回りが4.96%(9/22時点)まで上昇している中、原油高が長期化しインフレ再加速となれば、長期債はさらに価格下落(利回り上昇)圧力を受けるリスクがあります。デュレーションを長めに取ったポジションを持つ場合は、この点をリスクとして意識しておく価値があります。
株式については、エネルギーセクターは地政学リスクの高まり局面でヘッジ的な役割を果たし得る一方、原油高が長期化すれば消費関連や輸送コストの重い小型株には逆風が続く可能性があります。逆に、地政学リスクが早期に和らげば(例えばイラン・米間の交渉進展やロシア・ウクライナの停戦進展など)、原油は反落し、売られていたハイテク株や小型株が急反発する展開も十分あり得ます。片方向のシナリオだけに賭けるのではなく、リスクオン・リスクオフ双方の展開を想定した分散配分を心がけることが、こうした不確実性の高い局面では有効だと考えられます。
本日の市場は、中東情勢の緊張再燃とタカ派的なFOMC見通しという二つの要因が重なり、リスク資産全体に調整圧力がかかる展開となりました。特に小型株やハイテク株からの資金流出、金の逆行安は、単純な「質への逃避」だけでは説明しきれない複雑な値動きであり、金利・ドルの動向とあわせて注視する必要があります。原油高が長期化すればインフレ再燃懸念がさらに強まり、FRBの利下げ観測はいっそう後退する可能性がある一方、地政学リスクが緩和に向かえば市場は急速に反発し得るという両面のシナリオを、読者自身のポートフォリオ構築の中で意識しておくことをお勧めします。当面は地政学リスクの推移とFRB高官発言の両方を注視しながら、慎重かつ柔軟な資産配分を心がけたいところです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 4.96 % | 2026-09-22 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.95 % | 2026-09-17 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-24 | 04:10 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-24 | 08:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-09-24 | 09:00 | ☆中 | FRB Paulson氏 発言 | — | — |
| 2026-09-25 | 05:15 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-09-25 | 08:30 | ☆中 | 航空機を除く非国防資本財受注 | 0.5 % | 0.2 % |
| 2026-09-25 | 14:00 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-09-29 | 07:30 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
| 2026-09-29 | 13:00 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
| 2026-09-29 | 14:00 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月18日時点の実測値で、前日比+141,230円というプラスの記録になっていますが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加味すると約4万円の減少になる見込みです。イランの強硬発言とタカ派的なFOMCが同時に意識されるという珍しい組み合わせで、株安・金安・原油高が一気に進んだ一日でしたが、こういう「教科書通りにいかない日」があるからこそ相場は面白いのだと思います。
原油ETFだけが+3.30%というのは象徴的で、地政学リスクとインフレ懸念が同時に顔を出した結果なのでしょう。ただ、自分がやっているのはあくまでS&P500への長期積立であって、原油や金の値動きに一喜一憂する立場ではありません。9月18日時点で含み損益は+35.70%とすでに積み上がっており、多少の逆風でこの土台が揺らぐわけではないので、今日もいつも通り淡々と積み立てを継続するだけです。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。