中東緊張下の株高・原油安をどう読むか、市場心理を探る
エクラ
投資信託の道しるべ
| 項目 | 9月16日 終値時点 |
|---|---|
| 前日比 | -7,041円(-0.07%) |
| 含み損益率 | +33.61% |
前日比-7,041円、投資方針は変わらず継続していきます。
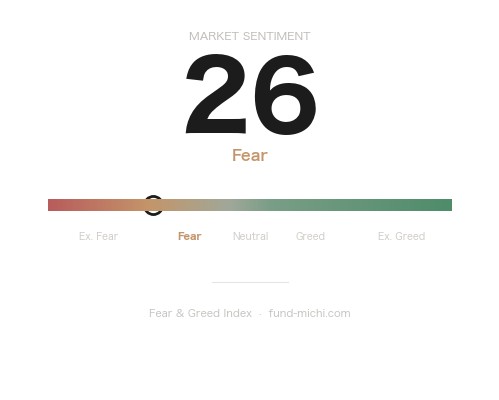
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
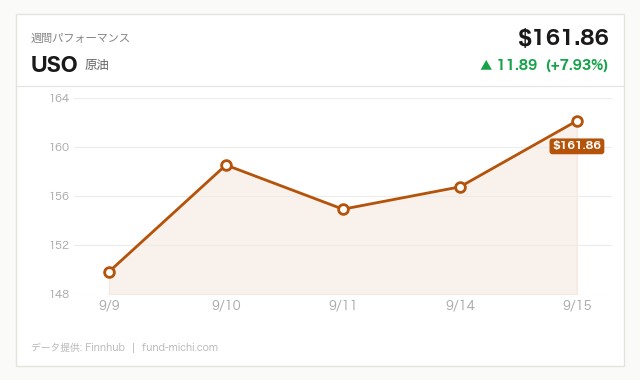
原油ETF(USO)が3.52%の急落。エネルギー株も連れ安となり、株式市場全体の重荷に。景気減速懸念が原油需要不安を増幅させている可能性が浮上している。
2026年9月16日、米連邦公開市場委員会(FOMC)はフェデラルファンド金利(FF金利、銀行間の短期資金融通に適用される政策金利)を0.25%引き上げ、3.75〜4.00%とすることを12対0の全会一致で決定しました。ウォーシュFRB議長のもとで開かれた今回の会合は、市場が一部で織り込んでいた利下げシナリオに冷や水を浴びせる格好となりました。なお、経済見通し(SEP)の比較基準が6月会合となっていることから、ウォーシュ議長は就任(2026年5月22日)後の6月会合にもすでに参加していたとみられ、「就任後初の大きな政策判断」というわけではない点は補足しておきます。本日の株式市場はこの決定を受けて神経質な値動きとなり、セクター間で資金の向かう先が分かれる展開となりました。
本日はFOMC以外にも地政学関連の報道が相次ぎました。ロイターによると、イスラエルとモロッコが外交関係の格上げで合意したと報じられています。一方で、フーシ派(イエメンの武装勢力)による攻勢がサウジアラビアの脆弱性を露呈させ、イランを勢いづかせているとの分析も伝えられました。ホルムズ海峡(ペルシャ湾から続く原油輸送の要衝)の船舶通航数は一桁台にとどまっており、供給不安がくすぶり続けています。米国当局者がオマーンでフーシ派関係者と接触したとの報道もあり、水面下での緊張緩和の模索も見られる一方、米下院では故グラム上院議員が支持していたロシア制裁法案の可決が見込まれており、地政学リスクは中東・ロシア双方で高止まりしています。
これらの地政学要因は、後述する原油市場の値動きを読み解くうえでも無視できません。FOMCのタカ派決定だけでなく、供給不安という別の材料が併存している状況を念頭に置く必要があります。
本日の市場では、金利敏感株を多く抱えるダウ平均ETF(DIA)が下落し、S&P500ETF(SPY)も小幅安となりました。参考までに、9月15日(FOMC発表前日)時点の10年債利回りは5.00%、9月10日時点の30年固定住宅ローン金利は6.76%と、いずれも高水準で推移しています(いずれもFOMC決定当日の値ではなく、直近の公表値である点にご留意ください)。こうした環境下でラッセル2000ETF(IWM)は下落し、過去7日間・30日間ともに下落トレンドが継続しています。借入コストの高止まりが国内景気敏感な小型株の重荷になっている構図とみられます。
一方、半導体ETF(SOXX)は上昇し、過去7日間で5.0%、過去30日間で5.4%という下落トレンドからの反発が見られました。利上げ自体は事前に織り込まれていたとの見方から押し目買いが入った可能性がありますが、これは一日の値動きから推測される仮説の一つに過ぎず、出来高やオプション市場のデータなど裏付けとなる材料は今回確認できていません。QQQもほぼ横ばいで踏みとどまっており、ダウ・IWM主導の下落とは対照的な動きとなった点は事実として指摘できます。
ドル指数ETF(UUP)は上昇し、FOMCのタカ派的な決定を受けたドル高が進行しました。同じ日に金ETF(GLD)が下落し、原油ETF(USO)も大きく下げましたが、原油の急落については注意が必要です。USOは過去7日間で6.9%、過去30日間では35.9%という大幅な上昇トレンドにあり、地政学リスクの継続報道(ホルムズ海峡の緊張、フーシ派の攻勢継続)を踏まえると、本日の下落だけを見て「リスクが後退した」と判断するのは早計です。ドル高による目減りに加え、直近の急騰局面での利益確定売りが出た可能性はありますが、これはあくまで一因の推測であり、供給途絶リスクが再燃すれば原油価格が短期間で再反発する余地は十分に残っています。実際、SeekingAlphaの分析の中には原油が100ドルを超えて推移しているとの報道もあり、エネルギー市場のボラティリティの高さそのものは変わっていない点に注意が必要です。エネルギーセクターETF(XLE)も大きく下落し、原油急落に連動しましたが、過去30日間では11.7%の上昇トレンドにあったことも踏まえると、値幅の大きさに一喜一憂せず中期的な地合いを見る必要があります。
VIX先物ETF(VIXY)は上昇し、過去7日間の上昇トレンドと整合的な動きとなりましたが、過去30日間では10.6%の下落トレンドにあった点も無視できません。短期的には警戒感がやや強まった局面と言えますが、より長い時間軸で見れば市場心理が落ち着きを取り戻していた過程にあり、今回の上昇が新たなトレンド転換を示すものか、単なる一時的な反応かは現時点で判断がつきません。
今回最も注目すべきはFOMC参加者の経済見通し(SEP)の変化です。2026年末のFF金利中央値は4.10%となり、6月時点の見通しから0.30ポイント上方修正されました。これは利下げ回数にして約1回分の後退を意味し、市場が織り込んでいた緩和期待との乖離が広がったことになります。同時にPCEインフレ率見通しも2026年末で3.7%へ0.1ポイント上方修正され、コアPCEも3.4%と高止まりが見込まれています。
興味深いのは失業率見通しが4.1%へ0.2ポイント下方修正され、実質GDP成長率も2.3%へ上方修正されている点です。FOMCはこれを「景気は堅調だがインフレは根強い」という認識のもとでの利上げと位置付けていますが、この解釈には一定のリスクも伴います。利上げの効果は実体経済に時間差を伴って波及するため、現時点の堅調な指標が今後の引き締めの累積効果を過小評価している可能性は否定できません。声明文でも「経済活動は着実なペースで拡大している」としつつ「インフレは依然として高い水準にある」と明記しており、成長とインフレのどちらを優先するかという綱渡りの姿勢がにじみます。
また、今回の決定が12対0の全会一致だった点についても、単純に「結束の演出」と好意的に捉えるだけでなく、慎重な視点も必要でしょう。就任間もない議長のもとで異論が表面化しにくい状況が生まれていないか、タカ派一色の意思決定が今後の政策の柔軟性を狭める可能性はないか、という点は投資家として留意しておくべきポイントです。長期中立金利(r*、景気を過熱も冷却もさせない政策金利水準)が3.60%へ上方修正されたことも合わせ、金利が「高いところで長く」とどまるシナリオの確度は上がったと言えますが、これは同時に金融引き締めが行き過ぎるリスク、いわゆるオーバーキルのリスクとも表裏一体である点を付け加えておきます。
9月18日にはボウマン理事、21日にはグールズビー総裁の発言が予定されています。両者は過去の発言傾向から比較的ハト派寄り(利下げ・緩和的な政策を志向する傾向)と見られることが多い当局者ですが、今回のタカ派的なSEPを受けてどのようなスタンスを示すかは未知数です。仮に両者が景気下振れリスクへの懸念を強調すれば、FOMC内の意見の幅が改めて意識され、市場のボラティリティ要因になり得ます。逆に両者が今回の決定を支持する発言をすれば、タカ派路線がより盤石になったとの見方が強まるでしょう。
本日の値動きは、利上げそのものよりも「今後も金利が高止まりする」という見通しの変化に市場が反応した結果といえます。日本の個人投資家にとって重要なのは、この局面がメリットとリスクの両面を伴う点です。
ドル高・米金利高が進むと、為替ヘッジなしで米国株や米国債に投資している場合は円換算での評価額が押し上げられる効果が期待できます。しかし、これは裏を返せば、将来ドル安・円高に転じた際には為替差損が生じるリスクを抱え続けているということでもあります。特に、今回のような金融引き締め局面が長期化した後に景気後退が顕在化し、FRBが利下げに転じれば、ドル安と米国株安が同時に進む可能性もあり、為替ヘッジなし商品への集中投資は避けるべきでしょう。為替ヘッジありの投資信託やETFと、ヘッジなし商品を資産の一部ずつに分けて保有することで、どちらの方向に相場が動いても致命的な損失を避けやすくなります。NISA枠を使って米国株・米国ETFに投資している場合も、ヘッジの有無や通貨リスクの取り方を改めて確認しておく価値があります。
セクター面では、小型株(ラッセル2000構成銘柄)や不動産・REITなど借入コストへの依存度が高いセクターは、金利高止まりが長引くほど業績面での逆風が強まりやすい構造にあります。短期的な押し目買いのタイミングを狙うのではなく、金利低下が明確になるまでは新規の積み増しを急がない、という姿勢が現実的でしょう。一方で半導体をはじめとするハイテク株は、金利以外の需要要因(AI関連投資など)に業績が左右される面もあり、金利敏感株と同列に語れない点には留意が必要です。
原油関連については、地政学リスクによる供給懸念が完全に払拭されたわけではなく、価格が急落した局面こそボラティリティの高さを再認識すべきタイミングです。エネルギー関連ETFや原油連動商品への投資は、短期的な値動きの大きさを前提としたポジションサイズの管理が欠かせません。
総じて、今回のFOMCが示したのは「利上げが終わったから安心」という単純な図式ではなく、高金利環境がより長く続く可能性と、その反動としての景気減速リスクが同時に高まったという、両面を持つ局面です。個別のニュースやETFの日々の値動きに一喜一憂するのではなく、為替・金利・地政学という複数のリスク要因がどう絡み合っているかを継続的に確認しながら、資産配分を見直していく姿勢が求められます。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.00 % | 2026-09-15 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.76 % | 2026-09-10 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-18 | 03:30 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-09-21 | 06:30 | ☆中 | FRB グールズビー総裁(シカゴ連銀) 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月16日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、円安の影響もあり約1.9万円の増加になる見込みです。原油急落やFOMCのタカ派シフトが話題を集めた一日でしたが、SPYは-0.44%、QQQはほぼ横ばいと、株式市場全体としては小幅な反応にとどまった印象です。エネルギー株の連れ安が景気減速懸念を映しているとすれば少し気になる材料ではありますが、こうした個別セクターの動きに一喜一憂せず、これまで通り淡々と積立を続けていくだけです。
金利高止まりが意識される局面は、正直あまり心地よいものではありませんが、9月16日時点で含み益は+33.61%、攻め資産の損益率も+35.53%と、長期で見ればまだまだ良好な水準を保てています。短期的なノイズに振り回されず、こういう時こそ「いつも通り」を貫くことが結局は一番の近道だと、改めて感じさせられる一日でした。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。