中東緊迫とFRBが警戒するエネルギー由来インフレの行方
エクラ
投資信託の道しるべ
| 項目 | 9月10日 終値時点 |
|---|---|
| 前日比 | -44,972円(-0.43%) |
| 含み損益率 | +33.57% |
前日比-44,972円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
株式もゴールドも売られる中、原油ETFは+5.61%の急伸。市場のリスクオフとエネルギー高が同時進行する異例の展開に注目。
本日9月11日は、朝8時30分(米東部時間)に消費者物価指数(CPI)の発表が予定されていた重要な一日でした。あらかじめお断りしておくと、本稿執筆時点では公式に確定したCPI実績値そのものは手元のデータに反映されておらず、本稿は「発表を受けた後の市場の値動き」と「発表前に市場が織り込んでいた予想・懸念」を分けて整理する構成としています。その点を念頭に置いた上で読み進めていただければと思います。
いずれにせよ、この日はS&P500・NASDAQ100・ダウ平均のいずれもが下落し、これまで独歩高を演じてきた半導体セクターが一転して主要セクターの中で最大の下落幅を記録しました。地政学リスクの高まりとAIバブルへの警戒論がほぼ同時に浮上したことが背景にあるとみられ、投資家心理が防御的な方向に傾いた一日だったと言えそうです。以下、資金フローの転換点を中心に、市場の内側で何が起きていたのかを整理します。
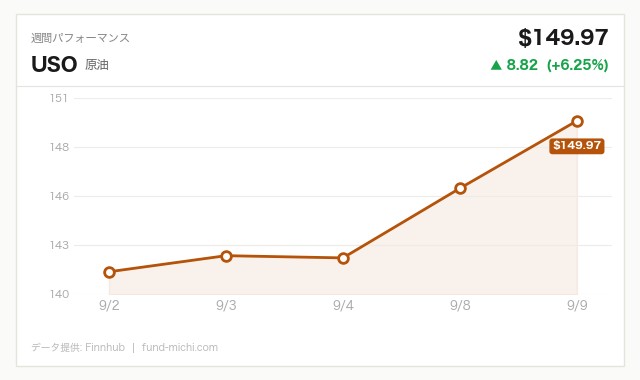
ロイター通信は、イエメンのフーシ派武装勢力がバブエルマンデブ海峡(紅海とアデン湾=インド洋を結ぶ、海上輸送の要衝)への圧力を強めており、海運業界にとって新たな脅威になっていると報じました。なお、同海峡が実際に封鎖されたとの報道ではなく、あくまで「圧力が強まっている」「新たな脅威が生じている」という段階の話である点には注意が必要です。また、フーシ派による紅海周辺での緊張は今年に入って断続的に続いてきたものであり、本日の報道は既存リスクの延長線上にあるという理解が実態に近いでしょう。
これに加えて米国はイランの代理勢力を支援するネットワークに新たな制裁を科したことも明らかになっています。WSJの報道をロイターが伝えた内容によれば、イランは既存部品を組み合わせて限定的ながら新型ミサイルの生産を進めているとされ、中東情勢の緊張が続いていることを裏付ける材料が重なりました。
こうした地政学リスクを背景に、原油ETF(USO・先物ロール型)は本日大幅な上昇を記録し、過去7日間で二桁の上昇率となっていたトレンドがさらに加速しました。ただし、この上昇を単純に「供給不安の顕在化」と決めつけるのは早計かもしれません。実際に船舶の航行が阻害された、あるいは供給量が減少したという事実確認はまだなく、地政学リスクを織り込んだ思惑買い・投機的なポジション構築の側面も相応にあると考えられます。今後、実際の海上輸送への影響が数量的に確認されるかどうかが、この上昇が一時的な思惑なのか構造的な供給ショックなのかを見極める分岐点になりそうです。
一方で市場のもう一つの焦点は、Fitchが警告したAIバブル崩壊リスクです。Benzingaが伝えたところによれば、Fitchは深刻なAI関連投資の失速が米国株を最大35%下落させ、景気後退とGDP押し下げを招く可能性があると指摘しました。なお、この警告がいつ発表されたものか、本日の値動きと厳密にどの程度連動しているかについては明確な裏付けがあるわけではなく、あくまで「同時期に浮上した警戒材料の一つ」として捉えるのが適切でしょう。半導体セクターの急落には、後述するように金利上昇による高PER銘柄への売り圧力など、複合的な要因が働いていた可能性もあります。
本日の資金フローで最も注目すべきは、半導体ETF(SOXX)が主要指数の中で突出した下落を見せた点です。過去7日間では上昇トレンドにあり、直近では独歩高が続いていた半導体セクターだけに、本日の反転は目を引きます。Fitchのバブル崩壊警告やAI関連の過熱感への警戒が売りの一因になったと考えられますが、それだけでなく、米国10年債利回りが4.83%まで上昇していることを踏まえれば、将来キャッシュフローの割引率上昇に敏感な高PER・高成長株から資金が抜けたという、より一般的な金利要因も無視できません。QQQがSPYを明確にアンダーパフォームしたことも、ハイテク・半導体からの資金流出を裏付ける材料と言えるでしょう。
ラッセル2000ETF(IWM)もSPYを下回る下落となり、小型株・国内景気敏感株にも売りが波及しました。リスクオフムードが特定セクターにとどまらず、市場全体に広がった点が本日の特徴です。
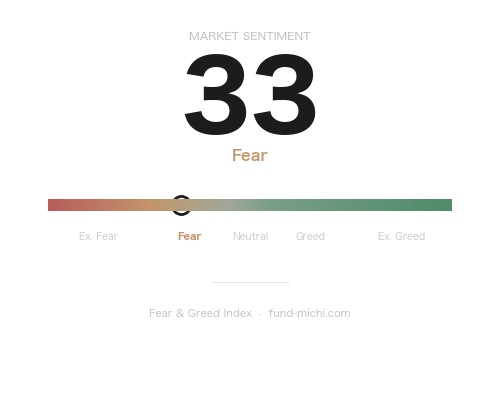
VIX関連ETF(VIXY)は上昇し、過去7日間の上昇トレンドが継続・加速する形となりました。ただし30日間では-13.8%という大幅な下落を経ており、そもそも直前の投資家心理がかなり楽観的な水準(恐怖指数の低下が進んだ状態)にあったことを踏まえると、本日の上昇は「警戒水準への揺り戻し」という側面が強く、パニック的な急騰と捉えるのは過大評価かもしれません。地政学リスクの高まりとAIバブル懸念がほぼ同時に浮上したことで、恐怖指数への資金流入がやや強まった、という程度の理解が妥当でしょう。
金ETF(GLD)は下落しましたが、これは一見すると「リスクオフ局面で安全資産が売られた」という矛盾に見えます。ここで確度の高い説明を一つに絞ることは難しいのですが、可能性としては、米国10年債利回りの上昇(実質金利の上昇は無利息資産である金にとって逆風となりやすい)や、ドル指数ETF(UUP)がわずかながら上昇したことが重荷になったことが挙げられます。また金は30日間で+5.1%と既に上昇していたため、その利益確定売りが出た可能性も否定できません。いずれも推測の域を出ない点は正直にお伝えしておきます。VIXYが上昇する一方でGLDが下落するという「安全資産間のねじれ」は、本日一日の値動きだけで断定的な結論を出すべきではなく、今後数日の値動きも合わせて確認したいところです。
総じて本日は、半導体・ハイテクから資金の一部が抜け、原油とVIXへ向かうという資金ローテーションが観測された一日でした。ただし、その規模や持続性については、CPI実績値を含めた今後のデータで検証する必要があります。
7月29日のFOMC(連邦公開市場委員会)声明では、政策金利(FF金利)を3.50〜3.75%のレンジで据え置く決定が9対3の票決で承認されました。ハマック・カシュカリ・ローガンの3名が利上げを主張して反対票を投じており、FRB内部でタカ派的な見方が根強く存在することが明らかになっています。声明では中東情勢に起因する不確実性とエネルギー分野の供給ショックによるインフレ圧力が明記されており、本日の原油高はこの懸念と方向性が一致する展開といえます。
6月17日発表のFOMC経済見通し(SEP)では、2026年末のFF金利中央値が3.8%と、3月時点の見通しから0.4ポイント上方修正されました。これは3月のSEPと比較して、利下げ回数がおよそ25bp換算で2回分後退したことを意味します(あくまでFOMC自身の前回見通しとの比較であり、市場のコンセンサス予想との比較ではない点にご留意ください)。同時にPCEインフレ率見通しも2026年末で3.6%(3月比+0.9ポイント)と大幅に引き上げられており、インフレの粘着性への警戒がFOMC内部でも強まっていることがうかがえます。
本日発表されたCPIについては、事前予想では前月比0.4%、前年比3.4%と、前回の前月比0.1%からの加速が見込まれていました。本稿執筆時点では実績値そのものの確認ができていませんが、もし予想通り、あるいはそれ以上の加速が確認された場合、ウォーシュ議長率いるFRBがインフレ抑制姿勢をさらに強める展開も想定されます。逆に予想を下回る結果であれば、本日の株安がやや行き過ぎだったという見方から短期的な反発が起きる可能性もあり、シナリオは一方向に決め打ちできる状況ではありません。読者の皆様には、ぜひ公式発表の実績値をご自身でも確認いただくことをお勧めします。9月16日に発表される小売売上高コントロールグループ(前回-0.4%)も、消費の底堅さを測る上で次の焦点となります。前回がマイナスだった中でどこまで持ち直すか、あるいはさらに悪化するかで、FRBの次の一手を巡る観測が大きく変わってくるでしょう。
本日の市場は、地政学リスクの継続とAIバブル警戒論という二つの不安要素が重なり、これまで市場を牽引してきた半導体セクターからの資金流出という形で表面化しました。ただし、その因果関係を単一の材料に帰属させるのは危険で、金利上昇による高PER株への圧力、CPI発表を控えたポジション調整など、複数の要因が同時進行していたと捉えるのが妥当です。
実務的な視点では、次の3点を注視することをお勧めします。第一に、CPI実績値(特にコア指数の前年比が2.4%予想からどう動いたか)とその後のFF先物市場の織り込み変化です。第二に、原油高が地政学リスクの思惑によるものか、実際の供給障害を伴う構造的なものかの見極めで、これはXLE(エネルギーセクター)やUSOの値動きが数日以上高止まりするかどうかで判断材料が増えるでしょう。第三に、半導体セクターの下落が一時的な利益確定なのか、AIバブル警戒論を材料にしたより持続的なポジション調整の始まりなのかは、SOXXの週足トレンドと個別企業の決算・ガイダンスを合わせて確認する必要があります。
原油高が一時的な地政学要因なのか、それとも構造的なインフレ圧力の始まりなのか、また金の下落が単なる一時的なねじれなのか、実質金利上昇という構造要因を反映したものなのか、いずれも本日一日のデータだけでは断定できません。筆者自身も、CPI実績値と9月16日の小売売上高を確認した上で、ポートフォリオの分散状況を再点検したいと考えています。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 4.83 % | 2026-09-09 |
| CPI(全米・季節調整済) | 332.81 ポイント | 2026-07-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,486.07 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 6.76 % | 2026-09-10 |
| ケース・シラー住宅価格指数 | 331.89 ポイント | 2026-06-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-09-11 | 08:30 | ★高 | 消費者物価指数(前月比) | 0.4 % | 0.1 % |
| 2026-09-11 | 08:30 | ★高 | 消費者物価指数(前年比) | 3.4 % | 3.4 % |
| 2026-09-11 | 08:30 | ★高 | コア消費者物価指数(食品・エネルギーを除く)(前月比) | 0.2 % | 0.2 % |
| 2026-09-11 | 08:30 | ★高 | コア消費者物価指数(食品・エネルギーを除く)(前年比) | 2.4 % | 2.5 % |
| 2026-09-16 | 08:30 | ★高 | 小売売上高コントロールグループ | — | -0.4 % |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月10日時点の実測値ですが、昨晩の株安・円高方向の値動きを受け、次回の基準価格更新では為替の影響も加わり、約3万円の減少になる見込みです。CPI発表という重要イベントの裏で株もゴールドも売られ、原油だけが急伸するという珍しい組み合わせを見せられると、市場が何を織り込もうとしているのか気になるところですが、こういう資金の流れの読み合いは短期トレーダーの領分だと割り切っています。地政学リスクやAIバブル警戒論が交錯する日ほど、こちらは相場を眺めるだけにして、粛々と積立を続けるのみです。
9月10日時点で含み損益は+33.57%、攻め資産の損益率も+35%台を維持しており、一日の逆風程度ではポートフォリオの骨格は揺らぎません。防衛資産がわずかにマイナス圏にあるのも想定内の値動きで、こういう日があるからこそ資産を分けて持つ意味があると再確認できました。原油急伸のニュースに一喜一憂せず、明日もいつも通りの積立を淡々と積み重ねていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。