今週の米国市場|中東情勢と半導体急伸を振り返る
エクラ
投資信託の道しるべ
| 項目 | 10月13日 終値時点 |
|---|---|
| 前日比 | +59,345円(+0.53%) |
| 含み損益率 | +40.22% |
前日比+59,345円、投資方針は変わらず継続していきます。
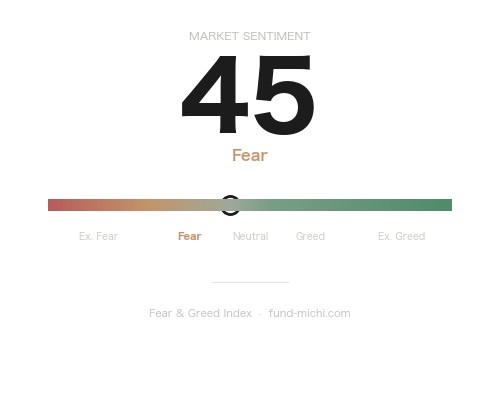
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
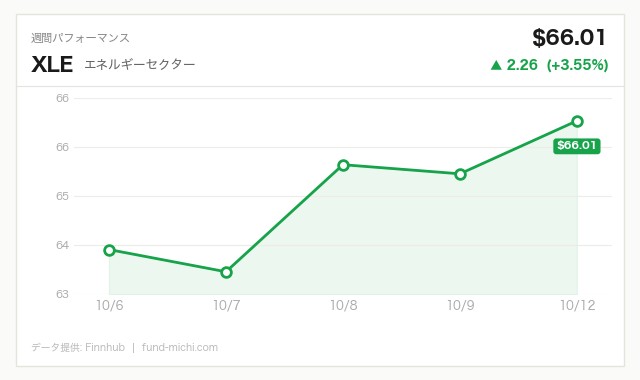
原油価格の上昇を追い風に、エネルギーセクターETF(XLE)が+1.80%の大幅高。他セクターが軟調な中、資金シフトの兆しが見えるか注目される。
本日の米国市場は、中東情勢の緊迫化と米大手銀行の決算発表という、性質の異なる材料が同時に流れ込む展開となりました。地政学リスクが原油市場を直撃する一方、金融セクターの決算は総じて市場予想を上回る内容でしたが、内容を仔細に見ると消費者部門には陰りも見え始めています。加えて本日は米東部時間8時30分に消費者物価指数(CPI)の発表も控えており、インフレ再加速への警戒感が市場心理の重しとなっています。本稿では、個別ニュースの整理と市場データの分析に加え、CPI結果が上振れ・下振れした場合それぞれの市場への影響シナリオ、そして日本の個人投資家が注視すべき視点についても触れていきます。
ロイターの報道によれば、サウジアラビアのダーランにあるサウジアラムコ本社近くで複数の爆発音が確認されたと伝えられています。これに先立ち、サウジ主導の有志連合はイエメンの首都サヌアへの空爆を実施し、フーシ派は報復を予告しました。フーシ派はアラムコの石油施設周辺からの従業員・住民避難を警告しており、同施設を「正当な標的」とみなしていると報じられています。アラムコはサウジ産原油生産の大半を担う世界最大級の石油関連施設であり、過去にも2019年の施設攻撃時には一時的に世界の原油供給の約5%が影響を受け、原油価格が急騰した経緯があります。今回も同様の施設が標的とされている以上、実際の供給途絶が発生していない現時点でも、市場がリスクプレミアムを織り込む形で原油関連資金が動いていると見るのが妥当でしょう。
トランプ大統領はこれを受け、フーシ派が米中間選挙を控えて意図的に原油価格を押し上げようとしていると非難しました。この発言は原油価格・地政学リスクに対する大統領の見方がこれまでの中立姿勢からタカ派的な方向へ変化したことを示すものですが、現時点のデータからは通商政策全体への方針転換や、政権としてのエネルギー安全保障戦略の見直しを示す材料までは確認できません。あくまで原油価格を巡る地政学批判という範囲で捉えるのが妥当であり、今後の発言や政策動向を注視する必要があります。また、米国によるイラン産原油輸出の実質的な封鎖は10月もゼロを継続しているとロイターが伝えており、中東発の供給制約は長期化の様相を見せています。
企業決算では、シティグループが投資銀行・サービス・資産運用部門の収益拡大を背景に市場予想を上回る利益を計上しました。一方でウェルズ・ファーゴは利益こそ予想を上回ったものの、純金利収入と売上高は予想に届かず、消費者部門の勢いには陰りが見られます。大手行の決算が総じて堅調だったことは事実ですが、ウェルズ・ファーゴの内容を踏まえると「経済実態が万全に底堅い」と単純化するのではなく、投資銀行部門が牽引する一方で消費者向けビジネスには減速の兆しがある、という二面性として受け止めるべきでしょう。
本日の主要指数は小幅安〜横ばいで推移しました。最も顕著な動きを見せたのはエネルギーセクターで、原油関連ETFも揃って上昇し、過去7日間続く上昇トレンドの延長線上にある値動きとなりました。アラムコ施設周辺での爆発音やイエメンへの空爆、イラン産原油の輸出ゼロ継続という一連のニュースが、供給懸念を通じてエネルギー関連資金の流入を後押ししたとみられます。ただし、この7日間のトレンド自体は複数の材料が積み重なって形成されたものであり、本日の爆発音報道のみを単独の原因と断定することはできない点には留意が必要です。
対照的に半導体株は本日も小幅に下落し、過去7日間で7.7%下落するトレンドがなお続いています。もっとも30日間では8.7%の上昇を維持しており、これは中期的な強気基調の中での短期的な資金の巻き戻しと捉えるのが妥当です。この動きと、エネルギーセクターへの資金流入が時期的に重なっていることから、地政学リスクの高まりを受けて一部投資家がハイテク・半導体からエネルギーへ資金を振り向けている可能性はありますが、出来高やフロー統計といった直接的な裏付けデータがあるわけではなく、あくまで仮説の域を出ない点は申し添えておきます。
小型株(ラッセル2000)も下落し、過去7日間・30日間ともに下落トレンドが継続しており、国内景気敏感株に対する慎重な見方が根強いことがうかがえます。一方、VIX先物ETFは小幅な下落にとどまり、過去7日間・30日間でも下落基調が続いています。この落ち着いた値動きについては、市場が地政学リスクをある程度織り込み済みと捉えている可能性がある一方で、同ETFが先物ロール型であるためロールコストの影響を受けやすく、必ずしも投資家心理そのものを正確に反映しているとは限らない点も考慮すべきです。この点を踏まえると、VIXYの低位安定のみをもって「市場が平静を保っている」と結論づけるのは早計と言えるでしょう。
ドル指数は下落し、金も小幅安となりました。ビットコインは本日上昇したものの、過去7日間では下落トレンドが続いており、リスク資産全般への資金流入にはまだ慎重さが残ります。
本日発表予定のCPIは、前月比0.6%・前年比3.6%という予想で、前回の0.4%・3.4%から加速が見込まれています。コアCPIも前年比2.5%と前回の2.4%から上振れが予想されており、インフレの根強さが改めて意識される局面です。原油価格の上昇が続けば、エネルギー価格を通じて総合CPIをさらに押し上げる方向に働く可能性があり、中東情勢とインフレ動向は無関係ではない点に注意が必要です。
ここで両面のシナリオを整理しておきます。仮に予想通り、あるいはそれ以上にCPIが加速した場合、FRBが利下げへ動く余地はさらに狭まるとの見方が強まり、10年債利回りの一段の上昇、ドル高、株式(特に金利敏感なグロース株・小型株)への下押し圧力につながる展開が想定されます。逆に予想を下回る結果となれば、インフレ懸念が一時的に後退し、債券利回りの低下とともに株式には安心感が広がる可能性があります。ただし原油高という上振れ要因が背後にある以上、仮に下振れたとしても単発の数値に留まる可能性があり、持続性には疑問符がつく点は念頭に置くべきでしょう。
9月16日のFOMCではFF金利が3.75〜4.00%に引き上げられましたが、同時に公表された経済見通し(SEP)では2026年末の政策金利見通し中央値が4.10%と、6月時点の見通しから0.30ポイント上方修正されています。これは利下げペースが25ベーシスポイント換算で1回分後退したことを意味し、市場が期待していたよりもタカ派的な金融政策スタンスが示されたと言えます。PCEインフレ率の2026年末見通しも3.7%へ上方修正されており、FRBがインフレの粘着性を強く警戒していることがうかがえます。この文脈で本日のCPI加速予想を重ねると、もし実際に加速が確認されれば、9月SEPで示された「利下げ後退」シナリオがさらに補強される公算が大きく、次回以降のFOMCでの据え置き確率が市場で意識されやすくなるとみられます。
こうした中、10年債利回りは5.24%という近年では極めて高い水準を維持しており、住宅ローン金利も7.4%と高止まりしています。この水準の長期金利は住宅市場の冷え込みだけでなく、株式市場全体のバリュエーション(特に将来収益の割引価値に依存するグロース株)にも重石となり得るため、単に「高水準を維持」という事実の記述に留めず、投資家としては金利敏感セクターへのエクスポージャーを点検しておく局面と言えるでしょう。ウォーシュ議長は10月15日に発言を予定しており、市場はそこでのインフレ認識や利下げペースへの言及に注目しています。本日のCPI結果を受けてウォーシュ議長がどのようなトーンで語るかが、翌営業日以降の相場の方向性を左右する可能性が高いとみられます。ボウマン理事も本日複数回の発言機会があり、FRB内部のスタンスの温度差が見えてくる可能性があります。
なお、トランプ大統領の本日の発言は金融政策そのものではなく原油価格を巡る地政学批判ですが、中間選挙を意識したエネルギー価格への政治的関心の高まりは、筆者の見立てとしては今後の通商・エネルギー政策にも波及し得る論点であり、今後の報道を注視したいところです。
本日はドル指数が下落しましたが、これは裏を返せば円を含む主要通貨に対してドル安方向の圧力がかかったことを意味します。もっとも日本の投資家にとって重要なのは対円でのドルの動きであり、米金利が高止まりする局面では日米金利差を背景に円安圧力がかかりやすい一方、CPI下振れ等でドル売りが進めば円高方向に振れる可能性もあり、方向感は一様ではありません。米国株や米国ETFに投資する日本の個人投資家にとっては、為替ヘッジの有無によって円建てのリターンが大きく変わり得る局面であることは意識しておきたいところです。
資産配分の観点では、原油高・金利高が同時進行する局面では、エネルギー関連株や資源国通貨建て資産を一部組み込むことでインフレヘッジ効果が期待できる一方、金利敏感なグロース株や不動産関連には逆風が続きやすい点を踏まえた配分調整が選択肢となります。また金(GLD)は本日小幅安でしたが、実質金利上昇局面では上値が重くなりやすい一方、地政学リスクが一段と高まればリスク回避資金の受け皿になる可能性もあり、ポートフォリオの一部に保有しておく意味は引き続きあると考えられます。いずれにせよ、本日のCPI結果と翌日のウォーシュ議長発言という二つの重要イベントを経てから、ポジションの最終判断を下すのが現実的な対応と言えるでしょう。
本日の市場は、中東情勢の緊迫化によるエネルギー資金の集中と、銀行決算が示す投資銀行部門の強さと消費者部門の陰りという二面性、そして本日発表のCPIが示唆するインフレ再加速懸念という、複数の力学が交錯する一日となりました。半導体株の調整は中期的な強気基調の中での資金の巻き戻しという側面が強く、過度に悲観視する必要はないものの、小型株の弱さや高止まりする長期金利は、投資家が依然として慎重な姿勢を崩していないことの表れとも言えます。
CPIが予想通り加速するか、あるいは市場予想を下回るかで、今後数日の金利・為替・株式の方向性は大きく変わり得ます。日本の個人投資家にとっては、原油高と金利高が同時進行する局面でのポートフォリオの分散に加え、為替変動が円建てリターンに与える影響にも目を配ることが、これまで以上に重要になりそうです。本日のCPI発表、そして翌日のウォーシュ議長発言の内容を踏まえたうえで、保有資産の配分を見直すタイミングとして捉えておきたいところです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.24 % | 2026-10-09 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-08 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-14 | 05:40 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前月比) | 0.6 % | 0.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前年比) | 3.6 % | 3.4 % |
| 2026-10-14 | 08:30 | ★高 | 食品・エネルギーを除く消費者物価指数(前月比) | 0.2 % | 0.3 % |
| 2026-10-14 | 08:30 | ★高 | 食品・エネルギーを除く消費者物価指数(前年比) | 2.5 % | 2.4 % |
| 2026-10-14 | 10:55 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-14 | 14:00 | ☆中 | FRBベージュブック(地区連銀経済報告) | — | — |
| 2026-10-14 | 20:00 | ☆中 | IMF総会 | — | — |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前月比) | 0.5 % | 0.4 % |
| 2026-10-15 | 08:30 | ☆中 | 生産者物価指数(前年比) | 5.3 % | 5.4 % |
| 2026-10-15 | 08:30 | ☆中 | 食品・エネルギーを除く生産者物価指数(前月比) | 0.3 % | 0.2 % |
| 2026-10-15 | 08:30 | ★高 | 食品・エネルギーを除く生産者物価指数(前年比) | 4.4 % | 4.6 % |
| 2026-10-15 | 08:30 | ★高 | 小売売上高コントロールグループ | — | 1.4 % |
| 2026-10-15 | 16:30 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-15 | 20:00 | ☆中 | IMF総会 | — | — |
| 2026-10-15 | 23:30 | ★高 | FRB ウォーシュ議長 発言 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月13日終値時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も合わせて約2万円の減少になる見込みです。XLEが光った一方でQQQが軟調という、セクター間の綱引きが見える一日でしたが、こうした資金の揺れ動きは中東情勢やCPI統計を控えた市場特有のノイズだと捉えています。攻め資産が9割超を占める我がポートフォリオにとっては一喜一憂する場面ではなく、淡々と積立を継続するのみです。
10月13日時点で含み損益は+40.22%、攻め資産の損益率も+42.76%と、ここまでの積み上げには手応えを感じています。原油高や地政学リスクが見出しを賑わせる局面こそ、短期の値動きに振り回されず、長期の視点を保つことの価値を再確認させられます。今日もいつも通り、淡々と買い増しを続けていきます。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。