AI・半導体に資金集中——原油安と中東情勢の温度差
エクラ
投資信託の道しるべ
| 項目 | 10月23日 終値時点 |
|---|---|
| 前日比 | -294,357円(-2.66%) |
| 含み損益率 | +34.01% |
前日比-294,357円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
原油ETFが4%超急伸。Fear & Greed指数が21と「極度の恐怖」を示す中、エネルギー市場だけが逆行高。資源インフレ再燃の兆しか、投資家は警戒を強めている。
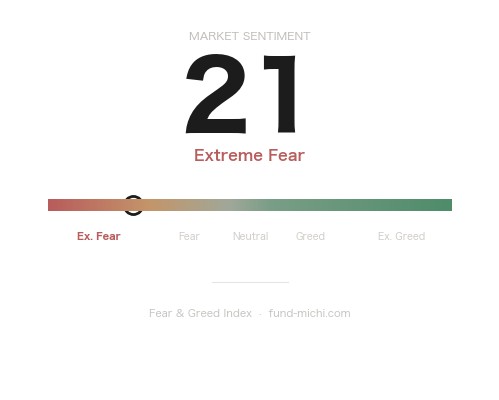
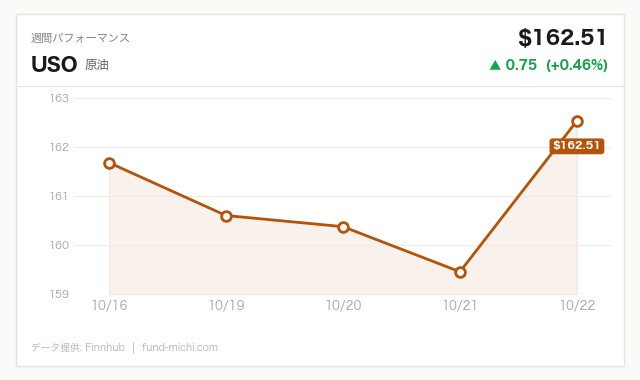
本日の米国市場は、中東情勢の緊迫化を背景に神経質な展開となりました。トランプ大統領は、イランに対して追加の軍事作戦を行う可能性があると発言し、戦争を早期に終結させるか、あるいは紛争を自然に「消耗させる」かを検討していると述べました。この発言を受けて原油価格やエネルギー株に資金が向かう一方、株式市場全体には重荷となりました。ただし、トランプ氏の発言はあくまで「可能性」の表明であり、早期終結の選択肢にも言及している点は見落とせません。紛争の帰趨は依然として不透明であり、本日の市場の動きを「エネルギー高の始まり」と断定するのは時期尚早です。本日はこの一日の資金フローを手がかりに、何が確からしく、何がまだ不確かなのかを整理していきます。
本日最も注目されたのは、トランプ大統領によるイランへの追加軍事作戦の可能性示唆です。同時にロイター(Reuters)は、イラン側が紛争再燃時にペルシャ湾の海底ケーブルを攻撃する詳細な計画を有していると関係者が述べたと報じました。海底ケーブルは一般に通信・データ回線を指すことが多く、報道内容からは攻撃対象が原油輸送インフラそのものであるとまでは断定できません。とはいえ、海底インフラへの攻撃計画が存在すること自体が地域の緊張度を示すものであり、湾岸地域の安全保障リスクとして市場が警戒するのは自然な反応と言えます。さらにトルコは、イランへの攻撃再開が紛争拡大につながると警告し、外交による解決を訴えました。
一方、国内要因としてはベンジンガ(Benzinga)が報じた戦略石油備蓄(SPR、国家が備蓄する緊急時用原油)の枯渇問題も見逃せません。SPRの在庫は1982年以来の低水準となる2億8270万バレルまで減少しており、パーミアン盆地の生産者がボトルネックと慎重な掘削姿勢から補充を急げない状況にあると指摘されています。ただしこれは数カ月単位で進行してきた構造的な問題であり、本日一日の原油急騰を直接説明するものではありません。本日の価格変動の主因はあくまでイラン軍事リスクの再燃であり、SPR枯渇は「供給余力の乏しさ」という中長期的な脆弱性を補強する背景要因として理解するのが妥当でしょう。
本日の市場データを見ると、原油WTI ETF(先物ロール型)が大きく上昇し、連動してエネルギーセクターETFも続伸しました。いずれも過去7日間・30日間で上昇トレンドが続いており、本日の動きはそのトレンドが加速した形です。イランの軍事リスクとSPR枯渇という時間軸の異なる二つの不安が重なったことで、原油・エネルギー関連に資金が向かったことは確かです。
ただし一点留意したいのは、USOが「先物ロール型」ETFである点です。先物のロールに伴うコスト(コンタンゴ)が生じる商品性質上、現物原油価格そのものとは中長期的に乖離しうることは念頭に置く必要があります。短期的な地政学プレミアムの反映としては妥当な値動きですが、トレンド継続を無条件に前提視すべきではありません。
株式市場全体は軟調で、S&P500・ダウ平均ともに下落し、地政学リスクを嫌気したリスクオフの色合いが出ました。一方でナスダック100やラッセル2000の下げ幅はごく小幅にとどまっており、「ハイテクや小型株から資金が明確に逃げた」と言えるほどの規模ではありません。半導体ETFはわずかに反発しましたが、7日間で7%超下落してきた後の0.5%程度の戻りであり、これを「押し目買いの兆候」と積極的に解釈するには材料が乏しく、単なる値動きのノイズである可能性も十分にあります。総じて、本日明確に資金が向かった先は原油・エネルギーに限られ、他のセクターは「様子見」に近い反応だったと見るのが実態に近いでしょう。
通常であれば地政学リスクの高まりは金(GLD)への逃避需要を誘発しますが、本日はGLDが下落し、ここ1カ月の下落トレンドも継続しています。背景にはドル指数ETFの上昇や、米国10年債利回りが4.96%という高水準にあることが挙げられ、金利・ドル高という逆風が地政学的な逃避需要を上回った形です。ただし、なぜ今回の地政学リスクが金の逃避先としての魅力を喚起しなかったのかについては、金利要因だけで説明し切れるものではなく、市場参加者が紛争の長期化・拡大を現時点ではメインシナリオとみなしていない可能性も示唆しているように思われます。
VIX関連ETF(先物ロール型)は本日も上昇し、直近1週間では急伸するトレンドが続いています。これを投資家心理の悪化と読むのは自然ですが、VIXY自体もロールコストによる長期的な逓減が構造的に生じやすい商品であることは留意が必要で、絶対水準そのものよりも短期的な変化の方向性を見る指標として捉えるべきでしょう。
10月28日にはFRB政策金利決定とFOMC(連邦公開市場委員会)記者会見が控えています。市場予想は政策金利据え置きとなっています。直近9月16日のFOMC声明では3.75~4.00%への利上げが12対0の全会一致で決定され、声明文では「インフレは依然として高水準にある」と明記されました。経済見通し(SEP)では2026年末のFF金利中央値が4.10%と6月時点から0.30ポイント上方修正されており、これは利下げ観測が25bp(ベーシスポイント、0.01%の単位)換算で1回分後退したことを意味します。コアPCEインフレ率見通しも2026年末3.4%へと上方修正されており、原油高が続けばインフレ鈍化シナリオの修正を迫られる可能性があります。
一方で、原油高が一時的な地政学ショックにとどまる場合、コアインフレへの転嫁は限定的となる可能性もあります。過去の事例でも、供給ショック起因の原油高は需要サイドの減速と相殺され、長期化しない限りFRBの政策運営に決定的な影響を与えないケースが少なくありません。市場予想が据え置きにほぼ収斂している点も、現時点では今回の原油高が金融政策のスタンスを即座に変えるほどの材料とは評価されていないことを示唆しています。ウォーシュFRB議長率いる委員会が今後発するメッセージが、インフレ再燃リスクをどの程度重視するかを見極めるうえで、28日の記者会見は重要な材料になりそうです。
日本の読者にとっても、原油高は輸入コストの上昇を通じてガソリン価格や物価、ひいては家計に影響しうるテーマです。原油価格が上昇した場合、円建てでの輸入コストは為替水準にも左右されるため、ドル高・円安が同時進行すれば二重の負担増となる点には注意が必要です。本日はドル指数も上昇しており、仮にこの流れが続けば、日本国内のガソリン価格や光熱費への転嫁圧力は原油価格の上昇率以上に大きくなる可能性があります。
なお、米国の30年固定住宅ローン金利は7.32%、ケース・シラー住宅価格指数は333.235と高止まりが続いていますが、これらは今回の原油高とは直接のメカニズムで結びついているわけではなく、米10年債利回りの高止まりという共通要因を通じた間接的な関連にとどまります。住宅市場の重さとエネルギーコストの上昇が同時に進めば、米国家計の実質購買力に複合的な圧迫がかかりうる、という点で注視に値する組み合わせと言えるでしょう。
本日の市場では、中東情勢の緊迫化という地政学要因を受けて原油・エネルギー株に資金が向かい、株式市場全体には逆風となったことは事実として確認できます。ただし、この資金の動きがどこまで持続するかは、イラン情勢が実際に軍事衝突の激化に向かうのか、それとも外交的な収束に向かうのかに大きく依存しており、現時点で方向性を断定することはできません。トランプ氏自身が早期終結の選択肢にも言及している以上、原油高・エネルギー株高が一時的な地政学プレミアムの反映にとどまる可能性も十分にあります。
10月28日のFOMCでは政策金利据え置きが市場コンセンサスですが、原油高が長引いた場合のインフレ見通しへの影響や、ウォーシュ議長の会見での発言内容は注視が必要です。投資判断にあたっては、エネルギーセクターへの資金流入を一方向のトレンドと決めつけず、紛争の早期終結による急反落リスクも織り込んだうえで、ポジションのバランスを考える視点が求められるのではないでしょうか。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 4.96 % | 2026-10-22 |
| CPI(全米・季節調整済) | 336.30 ポイント | 2026-09-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.32 % | 2026-10-22 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-27 | 08:30 | ☆中 | 非国防資本財受注(航空機を除く) | — | 1.6 % |
| 2026-10-28 | 14:00 | ★高 | FRB政策金利決定 | 4 % | 4 % |
| 2026-10-28 | 14:00 | ★高 | FOMC政策声明 | — | — |
| 2026-10-28 | 14:30 | ★高 | FOMC記者会見 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月23日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の円安寄与を含めても約1.6万円の減少になる見込みです。原油ETFが4%超も跳ねる一方でS&P500もNASDAQ100も小幅安という、資源と株式の温度差がくっきり出た一日でしたが、私の資産の94.7%を占める攻め資産は10月23日時点で損益率+36.68%と、依然として積み上げてきた含み益はしっかり残っています。こうした局所的な資金流入には一喜一憂せず、エネルギー株の「一人勝ち」がどこまで続くのかを静かに観察しつつ、いつも通り淡々と積立を続けていきたいと思います。
地政学リスクが顔を出すたびに原油やエネルギー株だけが物色される展開は過去にも何度かありましたが、長期で見ればインデックス全体を持ち続けることの方が自分には合っていると改めて感じた一日でした。防衛資産は10月23日時点でわずかにマイナス圏ですが、こちらも慌てて動かす理由はなく、来月以降も変わらぬペースで積立を継続していく予定です。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。