原油高と長期金利5%超え、米国市場が映す警戒感
エクラ
投資信託の道しるべ
| 項目 | 10月8日 終値時点 |
|---|---|
| 前日比 | -60,527円(-0.54%) |
| 含み損益率 | +40.34% |
前日比-60,527円、投資方針は変わらず継続していきます。
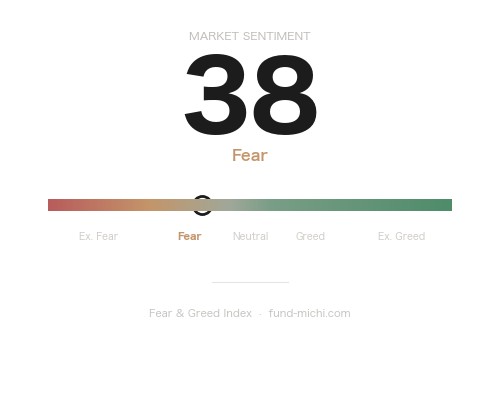
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
半導体ETFが-3.35%と急落し、ハイテク全体の重荷に。QQQも1%超安となるなか、AI相場の過熱感への警戒が市場で強まっている。
本日の米国市場は、中東情勢の緊迫化と長期金利の高止まりという二つの重荷を同時に背負う展開となりました。ロイター[S]によれば、フーシ派がリヤド空港で航空機を損傷させる攻撃を行い、ルフトハンザや複数のインド系航空会社がリヤド便の運休を決定しました。航空各社が運休という具体的な対応に動いたことは、地域紛争が民間インフラにも実害を及ぼし始めていることを示しています。一方でトルコ外相は、サウジアラビアへの防衛支援を検討する姿勢を示しつつも自国の攻撃的関与は明確に否定しており、少なくとも現時点では紛争の地域的拡大に一定の歯止めをかけようとする動きも併存している点は留意すべきでしょう。
米国はイランの「シャドー・フリート」(制裁回避を目的に所有関係を隠した輸送船団を指す一般的な呼称)に対し新たな制裁を発動しました。また、トランプ大統領は11月の中間選挙前にはイランへの攻撃を行わないと表明しています。この発言によって当面の軍事的エスカレーションリスクはある程度後退したと見ることができますが、裏を返せば選挙後の対応方針は依然として不透明であり、リスクが解消されたわけではない点には注意が必要です。
経済面では、ドイツ政府が2026年・2027年の成長率見通しを上方修正したとロイターが報じています。具体的な修正幅は報道からは明らかではありませんが、欧州経済が底堅さを維持している可能性を示す材料として受け止められます。
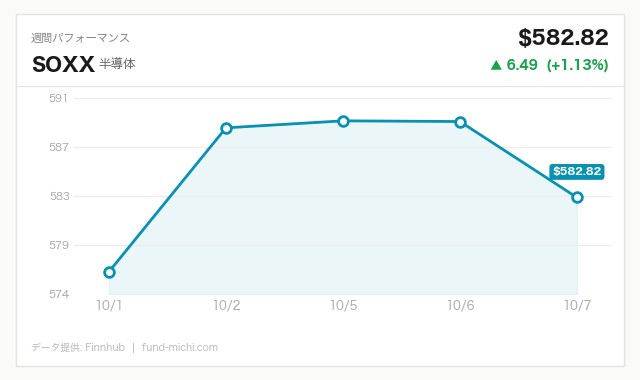
米国株市場では、半導体株の下落が目立ちました。ただし本日はS&P500・NASDAQ100ともに下落しており、市場全体がリスクオフに傾く中で半導体の下落幅が相対的に大きかった、というのが実態に近い表現です。著名コメンテーターのジム・クレイマー氏は、原油高や金利上昇は半導体売りの「都合の良い口実」に過ぎず、本質的にはデータセンター投資の持続性への疑念が背景にあると指摘していますが、これはあくまで同氏個人の見立てであり、市場の総意として確認された因果関係ではありません。半導体ETF(SOXX)は過去30日間で7.2%上昇しており、本日の急落には金利上昇懸念に加え、この上昇分の利益確定売りが重なった可能性も考えられます。個別ではインテル株も下落しましたが、同社のリップブー・タン最高経営責任者(CEO)はマスク氏率いる企業とのテラファブ提携継続を確認しており、これ自体は中長期的にはポジティブな材料です。本日の下落は、こうした個別の好材料さえもセクター全体のセンチメント悪化に飲み込まれた形と言えるでしょう。米系メディアではAMD、エヌビディア(NVDA)、マーベル(MRVL)といった主要半導体銘柄にも売りが波及したと報じられており、セクター全体に広がる懸念であることがうかがえます。
本日の市場で最も顕著だったのは、半導体ETF(SOXX)の大幅下落です。S&P500 ETF(SPY)やNASDAQ100 ETF(QQQ)の下落幅にとどまらない急落であり、ハイテク・半導体セクターの株価指数が相対的に大きく売られたことを示しています。もっとも、これは価格変動に基づく観察であり、実際の資金流出入データ(出来高や資金流出入額)を伴う確認ではない点には留意が必要です。過去30日間ではSOXXは7.2%上昇というトレンドにあったため、本日の急落はその勢いに急ブレーキがかかった形であり、金利上昇・データセンター投資懸念・利益確定売りが複合的に作用した結果と考えられます。
対照的に、エネルギーセクターETF(XLE)は本日大幅高となり、過去7日間でも6.1%の上昇と中期的な資金流入基調が続いています。原油ETF(USO)も本日は大きく上昇しましたが、過去7日間の推移は横ばい(+1.3%)にとどまっており、過去30日間で見れば13.5%の大幅上昇という中期トレンドの中での一時的な急伸と捉えるのが実態に近いでしょう。ロイター[S]が報じた「アジア各国が原油備蓄を急ぎ、再生可能エネルギーへの移行を加速している」という動きも、エネルギー関連資金の受け皿になっている可能性があります。
ドル指数ETF(UUP)は本日わずかに軟化しましたが、過去30日では3.4%上昇という中期トレンドが続いており、短期的な調整の域を出ません。ラッセル2000 ETF(IWM)はほぼ横ばいで推移し、大型株との乖離は限定的でした。VIX関連ETF(VIXY)は本日上昇したものの、過去7日間は2.6%の下落トレンドにあり、オプション市場が中東リスクの長期化を本格的に織り込んでいるとは言い難い状況です。地政学リスクへの警戒は神経質な値動きにとどまっており、過度な悲観も過度な楽観もともに禁物と言えるでしょう。金ETF(GLD)は本日小幅高となりましたが、過去30日では10.4%下落しており、依然として調整局面からの戻りの域を出ていません。ビットコインは下落し、リスク資産全般への警戒感がにじみました。
長期金利の高止まりは本日の市場心理を強く規定しました。米国10年債利回りは10月7日時点で5.28%、30年固定住宅ローン金利は10月8日時点で7.4%に達しています。さらに特筆すべきは、30年国債利回りが直近で5.732%と、2002年5月以来およそ24年ぶりの高水準に達したと報じられている点です。10年債の5.28%と合わせて見れば、長期金利全般が歴史的な高水準にあることが改めて浮き彫りになります。
この背景には、9月16日のFOMC(連邦公開市場委員会)声明が示したタカ派的な政策運営があります。委員会は全会一致でFF金利を3.75〜4.00%に引き上げ、声明文では「インフレは依然として高水準にある」と明記し、物価安定を最優先課題として位置づけました。経済見通し(SEP)では、2026年末のFF金利見通し中央値が4.1%と、6月時点の見通しから0.3ポイント上方修正されており、市場が期待していた利下げが実質的に1回分後退した計算になります。長期中立金利も3.6%へ引き上げられ、ウォーシュ議長率いるFRBが「金利は簡単には下がらない」というメッセージを明確に発信した形です。インフレ見通し(PCE)も2026年末時点で3.7%と上方修正されており、物価圧力の根強さが金利高止まりを正当化しています。加えて、直近のFOMC議事録(Fed Minutes)では年内の追加利上げの可能性も排除されていないことが示唆されており、9月声明以降もタカ派的なトーンが継続している可能性がうかがえます。長期金利の歴史的高水準は、こうした一連のタカ派材料が積み重なった結果と見るのが妥当でしょう。
こうした中、10月14日に発表される消費者物価指数(CPI)が次の焦点です。前回の前年比は3.4%、コア指数は2.4%でした。本稿執筆時点で市場予想は明らかになっていませんが、これを上回る結果、特にコア指数が2.4%を上回るような結果となれば、追加利上げ観測が強まり、長期金利にはさらなる上昇圧力がかかる可能性があります。逆に前年比・コア指数ともに前回を下回る鈍化が確認されれば、タカ派色がやや後退し、売られすぎたセクターへの短期的な資金回帰も期待されます。ただし、SEPで示された政策金利見通しやウォーシュ体制下のタカ派姿勢を踏まえると、CPIが多少鈍化した程度で金融政策の大きな転換が生じる可能性は高くなく、過度な楽観は禁物です。
本日の市場は、中東情勢の緊迫化という地政学要因と、FRBのタカ派的な金利見通し・追加利上げ観測という金融政策要因が重なり合い、半導体セクターに相対的な売り圧力がかかる一方でエネルギー関連に資金が向かう展開となりました。住宅ローン金利が7.4%、30年国債利回りが約24年ぶりの高水準に達している環境は、日本の個人投資家にとっても対岸の火事ではありません。
具体的に注視すべきポイントとしては、まず米10年債・30年債利回りが心理的な節目(例えば30年債で6%)を超えるかどうか、次に10月14日のCPI速報値とコア指数の前月比・前年比の水準、さらに中東情勢のさらなるエスカレーションの有無(特にホルムズ海峡の航行状況)、そして今後本格化する四半期決算シーズンにおける半導体各社のデータセンター投資関連のコメント、の4点が挙げられます。また、米国消費や住宅市場の減速は、日本の対米輸出関連企業(自動車・工作機械等)の業績にも波及し得るため、為替(ドル円)動向と合わせて注視する価値があるでしょう。10月14日のCPI発表までは神経質な値動きが続きそうですが、単なる「分散投資」という掛け声にとどまらず、上記の具体的な指標を手がかりに次の一手を判断していきたいところです。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.28 % | 2026-10-07 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.40 % | 2026-10-08 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-11 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-12 | 12:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-12 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-13 | 20:00 | ☆中 | IMF会合 | — | — |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前月比) | — | 0.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(前年比) | — | 3.4 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前月比) | — | 0.3 % |
| 2026-10-14 | 08:30 | ★高 | 消費者物価指数(食品・エネルギーを除く)(前年比) | — | 2.4 % |
| 2026-10-14 | 14:00 | ☆中 | FRBベージュブック | — | — |
| 2026-10-14 | 20:00 | ☆中 | IMF会合 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月8日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も含めて約8万円の減少になる見込みです。半導体ETFの-3.35%という急落ぶりを見ると、AI相場の過熱感への警戒感がいよいよ具体的な数字として表れてきたと感じます。長期金利5%台定着という構造変化は一日二日で消える話ではなく、しばらくはハイテク株全体がこうした神経質な動きを続けるのかもしれません。
とはいえ、攻め資産の含み益はまだ+40%台を維持しており(10月8日時点)、今回の下落もその厚みの中での揺らぎに過ぎません。中東リスクや金利動向といった材料が並ぶと見出しは賑やかになりますが、こちらがやることは変わらず、淡々と積立を継続するだけです。むしろ半導体セクターの調整が続くようなら、長期で見た仕込みどころと捉えるくらいの気持ちで構えておこうと思います。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。