半導体急騰と急落の理由とは?FRBタカ派姿勢を解説
エクラ
投資信託の道しるべ
| 項目 | 10月6日 終値時点 |
|---|---|
| 前日比 | +95,399円(+0.86%) |
| 含み損益率 | +39.94% |
前日比+95,399円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
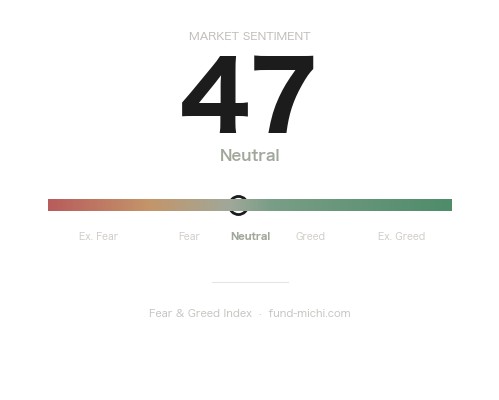
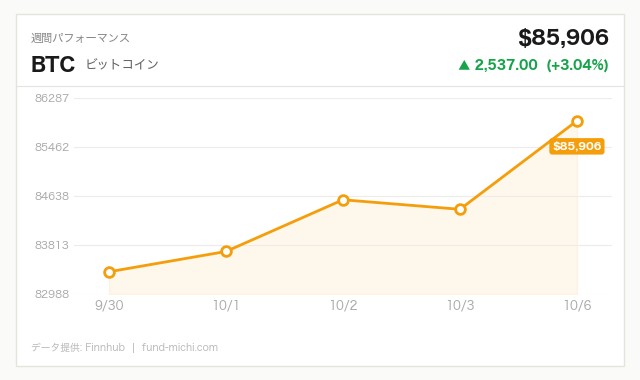
ビットコインは85,554ドル。米国株が軒並み上昇する中、暗号資産の値動きに市場の視線が集まる。
10月に入り、米国株式市場は主要指数が高値圏を維持する一方で、家計の足元では暖房費や住宅ローン金利の高止まりという、より生活に密着した負担が強まっています。米エネルギー情報局(EIA)が原油価格見通しを再び引き上げたことは、投資家だけでなく一般家庭にとっても冬場の出費を左右する重要なニュースです。さらに9月のFOMC(米連邦公開市場委員会)では0.25ポイントの利上げが決定され、経済見通し(SEP)では2026年末のFF金利見通しが上方修正されるなど、「利下げが後ずれする」シナリオが強まっています。本日はこの構図を軸に、株式・債券・コモディティの動きと、そこから見える強気・弱気双方の見方を整理します。
Reutersによれば、EIAはイラン情勢の緊迫化を受けて世界の原油在庫が急速に取り崩されているとして、原油価格の見通しを再び上方修正しました。これを受け、米北東部の民主党議員らはトランプ政権に対し、暖房油価格の急騰への対応を求めています。冬本番を前にした家計負担増への懸念が政治問題化している格好です。さらにトランプ大統領がイランによるロサンゼルス・サンディエゴへの攻撃可能性に言及した発言にはカリフォルニア州民から反発の声が上がっており、地政学リスクへの警戒は引き続き高い状態です。
一方でVenture Globalが米国産LNG(液化天然ガス)の中国向け販売を協議していると報じられ、エネルギー外交の新たな動きも見られます。EUがメタン排出規制の施行を1年延期したことも、供給サイドの規制緩和がエネルギー企業の生産・輸出行動にどの程度の影響を与えるかは今後の実際の生産動向を見極める必要があります。これらのニュースは、原油高の背景が「イラン情勢という地政学的・一時的な供給ショック」なのか、それとも「需要の構造的な底堅さ」を映しているのか、両方の見方が併存していることを示しているとも言えます。この違いは、冬場の原油高が一過性で収まるか、FRBのインフレ見通しに長期的な影響を与えるかを左右する点で重要です。
S&P500連動のSPYとNASDAQ100連動のQQQはいずれも小幅高となり、堅調さを維持しました。これに対し、直近1カ月で大きく上昇してきた半導体ETF(SOXX)は本日ほぼ横ばいにとどまりました。30日間で2桁の上昇を続けてきた反動で利益確定売りが出ている可能性はありますが、わずか1日の値動きだけで「資金が流出し始めた」と断定するのは早計であり、上昇基調が崩れたと見るよりは、急騰局面での一時的な足踏みと捉えるほうが妥当でしょう。
一方、小型株中心のラッセル2000ETF(IWM)はS&P500を大きくアンダーパフォームしました。30年固定住宅ローン金利が7.28%、米10年債利回りが5.31%という高水準に張り付く中、借入コストに敏感な国内中小型企業への警戒が強まっていることがうかがえます。ただし、ビットコインがこの日やや軟調ながら中期的な上昇基調を維持していることを踏まえると、「リスク資産全般から資金が逃避している」という単純な図式でもなく、金利敏感度の高いセクター・銘柄に限定された動きである可能性が高い点には注意が必要です。
金ETF(GLD)は本日しっかりとした上昇を見せ、原油ETF(USO)やエネルギーセクターETF(XLE)もEIAの価格見通し引き上げを素直に織り込む形で上昇しました。もっとも、GLDは直近30日間ではなお下落基調の最中にあり、本日の上昇だけを「ディフェンシブ資金シフトの始まり」と結論づけるのは性急です。反発の域を出ていない可能性も十分にあり、今後数日の値動きで継続性を見極める必要があります。ドル指数ETF(UUP)は本日やや軟化したものの、30日間では上昇トレンドが続いており、短期的な反落にとどまる可能性があります。VIX関連ETF(VIXY)は低下し、表面的な市場心理は落ち着いて見えますが、市場関係者の論調の中には「CoreWeave型の期待先行銘柄への過熱、市場の値動きの偏り(breadth の弱さ)、信用市場の警戒シグナル、消費者の資金繰り悪化」といった懸念を指摘する声もあり、VIXの低さだけをもって市場が楽観一色とは言い切れません。他方で、「ショートポジションの積み上がりが年末ラリーの燃料になり得る」「株価指数は最高値更新を続けているが、バリュエーション面では割高感が薄れつつある」といった強気の見方も市場には存在し、強気・弱気双方の材料が拮抗している状況だと捉えるのが実態に近いでしょう。
本日午後にはFOMCの議事録が公表される予定で、9月16日のFF金利0.25ポイント引き上げ決定(3.75〜4.00%、12対0の全会一致)の背景にある委員間の議論が明らかになります。声明文では「インフレは依然として高水準」としつつも「生産性の伸びは強く、設備投資は堅調」と経済の底堅さを強調していました。
注目すべきは9月のSEP(経済見通し)です。2026年末のコアPCEインフレ率見通しは3.4%へ0.1ポイント上方修正され、2026年末のFF金利見通し中央値も4.10%と6月時点から0.30ポイント引き上げられました。これは市場が期待していた利下げペースより約1回分(25bp換算)、利下げが後ずれすることを意味します。長期中立金利(r*)の中央値も3.60%へ引き上げられており、「高めの金利が長く続く」という市場認識が形成されつつあります。
ただし、このシナリオを単純に「景気悪化を伴う悪いインフレ」と捉えるのは一面的です。同じSEPでは2026年末の失業率見通しが4.1%へ0.2ポイント下方修正(=改善)されており、実質GDP成長率見通しも小幅に上方修正されています。つまり今回の「利下げ後退」は、景気の弱さを放置せざるを得ないタカ派姿勢というよりは、「経済が想定以上に底堅いからこそ、インフレ抑制のために金利を高めに維持する余地がある」という解釈も十分成り立ちます。EIAの原油価格見通し引き上げはこのインフレ上振れ懸念を裏付ける材料の一つですが、冬場の原油高・暖房費高騰が一時的な供給ショックにとどまるのか、構造的なインフレ圧力として定着するのかは、現時点ではまだ見極めがついていません。
ウォーシュ議長率いるFRBがこのリスクをどう評価するかは、翌日のウォラー理事、ミュサレム総裁(セントルイス連銀)の発言、さらに今週末から来週にかけて開催されるIMF会議での議論にも波及しそうです。なお、本日公表される議事録が必ずしもタカ派色を強めるとは限らず、委員間でハト派的な慎重論が示されていた可能性もあり、内容を確認するまでは方向感を断定すべきではありません。
株式市場は高値圏を維持する一方で、暖房費・住宅ローン金利という生活コストの上昇が進行しているのは事実です。半導体株の一服や金・エネルギーへの資金流入は、「高金利・高インフレの長期化」を市場が意識し始めたサインとも読めますが、ショートカバーによる年末ラリー期待やバリュエーション面での割高感後退を指摘する声もあり、強気・弱気どちらか一方に偏った結論を急ぐべきではありません。
日本の個人投資家にとって実務的に押さえておきたい点は次の3つです。第一に、米10年債利回りが5%台で高止まりしている局面では、長期債への投資は価格変動(デュレーション)リスクが大きく、利下げ後ずれが現実化すれば長期金利はさらに高止まりする可能性がある点です。第二に、FF金利見通しの上方修正は日米金利差の縮小が遅れることを意味し、短期的には円安ドル高圧力が続きやすい地合いである一方、ドル指数は30日間の上昇トレンドの途上にあるため、短期的な反落にも振らされやすい点には注意が必要です。第三に、住宅ローン金利7.28%という水準は、米国の住宅販売・住宅着工件数にすでに下押し圧力をかけており、今後発表される住宅関連指標(新築・中古住宅販売件数など)は、FRBの利下げ判断を左右する材料として注視する価値があります。
原油・エネルギー関連資産の値動きと、FOMC関連の発言内容には、引き続き注意を払う必要があります。特にイラン情勢の推移次第で原油高が一過性か構造的かの判断が変わる可能性がある点、そして今回のSEPが示す「底堅い経済ゆえの高金利長期化」というシナリオと、「インフレ再燃リスク」という弱気シナリオの両方を念頭に置きながら、今後のデータ・発言をフォローしていきたいと思います。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.75 % | 2026-09-01 |
| 米国10年債利回り | 5.31 % | 2026-10-05 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.20 % | 2026-09-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.28 % | 2026-10-01 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-07 | 14:00 | ★高 | FOMC議事録 | — | — |
| 2026-10-08 | 04:30 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-10-08 | 13:40 | ☆中 | FRB ミュサレム総裁(セントルイス連銀) 発言 | — | — |
| 2026-10-11 | 20:00 | ☆中 | IMF会議 | — | — |
| 2026-10-12 | 12:50 | ☆中 | FRB ハマック総裁(クリーブランド連銀) 発言 | — | — |
| 2026-10-12 | 20:00 | ☆中 | IMF会議 | — | — |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は10月6日終値時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響も加わり約8万円の増加になる見込みです。暖房費やFF金利の話題が賑わい、ビットコインの動向にも注目が集まる一日でしたが、こちらは相変わらずS&P500の積立を淡々と続けるのみです。
SPYもQQQも小幅な上昇にとどまった一日で、10月6日時点の含み損益率+39.94%という数字を眺めつつも、特に心が動くこともありません。暖房費が気になる季節になってきましたが、資産形成の方はこれまで通り、寒さにも市場の小さな波にも動じず、淡々と積み立てを続けていきたいと思います。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。