ホルムズ海峡の緊張と原油調達、日本への影響を考える
エクラ
投資信託の道しるべ
| 項目 | 9月29日 終値時点 |
|---|---|
| 前日比 | -120,009円(-1.10%) |
| 含み損益率 | +37.96% |
前日比-120,009円、投資方針は変わらず継続していきます。
※ 投資信託の基準価額ベースの実測値です。基準価額は約定日の夕方に確定するため、この記事が扱う前夜の米国市場の値動きはまだ反映されていません。
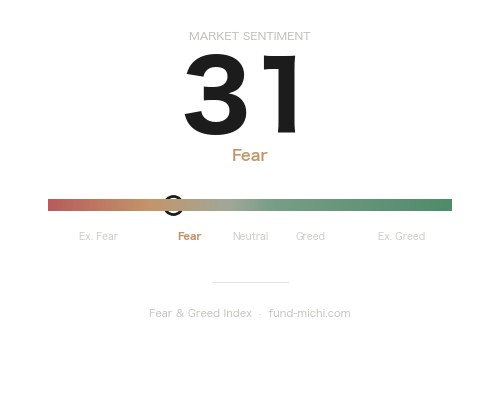
Fear & Greed指数は31と「恐怖」水準に低下。ダウ急落、金も軟調で株式市場全体に警戒感が広がる中、投資家心理の冷え込みが鮮明になっている。
本日の米国市場は、中東情勢の緊迫化と高止まりする長期金利の板挟みの中で方向感を欠く展開となりました。ロイターによると、ドバイ発テルアビブ行きのフライドバイ便で副操縦士が機長を刺すという異常事態が発生し、乗客が機体の墜落企図を阻止したとイスラエル側が発表しました。イスラエルはこの事件を受け、パイロットの審査体制を強化する方針です。
さらにロイターは、サウジアラビアがイスラエル人乗客の輸送目的での自国便利用要請を拒否したと報じており、湾岸諸国とイスラエルの関係には依然として緊張が残っていることがうかがえます。英国当局はイラン関連とみられる陰謀を、米軍爆撃機が使用する空軍基地周辺で確認したとしており、欧州航空当局もフーシ派の攻撃を受けてサウジ領空に関する注意喚起を発出しました。加えて、米上院の報告書ではステーブルコインのテザー(USDT)がイランの資金調達に利用されている可能性が指摘されており、地政学リスクと金融システムの接点にも注意が必要な局面です。
こうした中、ロイターは米国とイランの協議が停滞していることと燃料市場の逼迫を背景に、原油価格が1バレルあたり約1ドル上昇したと伝えています。イランは米国から7日間の信頼醸成案に対するフィードバックを受け取ったとされていますが、具体的な進展は見えていません。
ただし、原油高一辺倒で捉えるのは早計です。JPモルガンの試算によれば中東からの原油輸出は開戦前水準の約98%まで回復しているとされ、供給面での逼迫は限定的との見方もあります。イラクが10月積み原油の対アジア向け価格を1バレルあたり最大37ドルという大幅な値引きに踏み切ったとの報道も、実需の弱含みを示唆するシグナルとして無視できません。地政学リスクによる「プレミアム」と、需給ファンダメンタルズが示す「軟化」がせめぎ合っている状態と捉えるのが実態に近いでしょう。
イングランド銀行はAI関連投資と債務膨張のリスクが顕在化する可能性を指摘しており、金融安定性の観点から一つの警鐘として受け止める必要があります。地政学リスクとマクロの金融リスクが同時に意識される局面と言えます。
本日の指数はまちまちの動きとなりました。S&P500連動ETF(SPY)とダウ平均ETF(DIA)が下落した一方、ナスダック100ETF(QQQ)はわずかにプラスを維持しました。半導体ETF(SOXX)も小幅高となりましたが、直近7日間のトレンドはほぼ横ばいであり、30日間では+9%台の上昇を維持しているものの、ここ1週間だけを見れば明確な資金流入の加速局面にあるとは言い切れません。ハイテク・半導体への資金滞留は「継続」というより「高値圏での様子見」に近い状態と見た方が実態に近いでしょう。
一方で、小型株・国内景気敏感株を代表するラッセル2000ETF(IWM)は続落し、過去7日間・30日間ともに明確な下落トレンドを形成しています。大型株との乖離が広がっている背景には、投資家が国内景気敏感セクターへの警戒を強めている面もあるとみられますが、関税を巡る不透明感や高止まりする金利が中小型株の資金調達コストを圧迫している可能性、あるいはこれまでの上昇局面でのバリュエーション調整という側面も否定できず、単一の要因に帰結させるべきではないでしょう。
ドル指数ETF(UUP)は小幅高にとどまったものの、30日間では上昇トレンドが継続しています。ドル高は金ETF(GLD)の重荷となっており、本日も下落、過去7日間では急落トレンドとなりました。長期金利の高止まりに加え、ドル高が金への資金流入を抑制している構図がうかがえます。
原油ETF(USO)は中東情勢の緊迫化を直接的な材料に上昇し、30日間でも二桁の上昇トレンドを維持しています。ただし、エネルギーセクターETF(XLE)はほぼ横ばいにとどまっており、原油高が必ずしもエネルギー株全体の追い風とはなっていません。これは前述のイラクの値引きに象徴される需要面の不透明感や、原油高がすでに株価に織り込まれつつあること、あるいは精製マージンの動向が個別に株価を左右している可能性などが考えられますが、断定的な理由付けは難しく、今後のエネルギー企業の決算やガイダンスで確認する必要があります。
VIX関連ETF(VIXY)は本日、そして過去7日間でも上昇トレンドにあり、中東発の地政学リスクを背景とした短期的な投資家心理の警戒感がうかがえます。ただし30日間で見ればVIXYはむしろ下落トレンドにあり、市場全体としては依然として「凪」の状態から短期的に警戒感が浮上した段階と捉えるのが妥当でしょう。ビットコインは本日底堅く推移したものの、過去7日間では調整局面にあります。もっとも30日間では二桁の上昇トレンドが続いており、直近の下落は強い上昇基調の中での一時的な利益確定の域を出ない可能性が高いと考えられます。
9月16日のFOMC(連邦公開市場委員会)声明は、政策金利を0.25%引き上げ3.75〜4.00%とすることを12対0の全会一致で決定しました。注目すべきは、これが市場のコンセンサスであった利下げサイクルとは逆方向の「利上げ」だったという点です。声明文では「経済活動は堅調なペースで拡大している」「生産性の伸びは強く、設備投資も堅調」としつつも、「インフレは依然として高い水準にある」と明記されており、景気の底堅さがインフレの粘着性を許容せず、追加利上げという判断に至った構図が読み取れます。声明では「今回の政策措置は2%目標へのより時宜を得た回帰を支援する」との文言も盛り込まれ、物価安定を最優先する姿勢が鮮明です。
同時に公表されたSEP(経済見通し)では、2026年末のFF金利見通し中央値が4.10%となり、6月時点の見通しから0.30ポイントも上方修正されました。これは市場が織り込んでいた利下げペースが、25bp(0.25ポイント)換算で1回分後退したことを意味します。PCEインフレ率見通しも2026年末で3.7%、コアPCEも3.4%と上方修正されており、インフレ粘着性への警戒が政策運営に強く反映されています。長期中立金利(r*)の中央値も3.60%へ引き上げられ、構造的な金利水準自体が切り上がったとの見方が強まっています。
この結果、米国10年債利回りは9月29日時点で5.26%という高水準に達しています。これは株式の益回り(PERの逆数)と国債利回りを比較する投資家にとって、株式の相対的な割高感を意識させる水準であり、特に高PER銘柄が集中するハイテクセクターのバリュエーションには潜在的な逆風となり得ます。また社債を発行する企業にとっても資金調達コストの上昇を意味し、設備投資計画の見直しにつながる可能性があります。住宅市場への影響も顕著で、住宅ローン金利は7.03%まで上昇し、ケース・シラー住宅価格指数は333.24と高止まりしており、住宅販売・着工件数の先行き鈍化リスクが意識される局面です。
本日はウォラー理事、ジェファーソン副議長、ボウマン理事、クック理事、ウィリアムズ総裁と、FRB高官の発言が相次ぐ予定です。タカ派的なSEPを受けて、追加利上げの可能性や利下げ再開の条件について、各高官がどの程度踏み込んだ発言をするかが市場のボラティリティを左右しそうです。また同日発表のISM製造業雇用指数・新規受注指数(前回はそれぞれ51.2、53.7)は、労働市場と実体経済の体温を測る材料として、10月2日の雇用統計(平均時給・失業率)と合わせて注視する必要があります。特に平均時給の伸びが加速するようであれば、追加利上げ観測が一段と強まる可能性があります。
中東発の地政学リスクが原油市場と投資家心理を通じて市場全体に波及する一方で、原油輸出の供給正常化やイラクの値引き観測など、地政学プレミアムを相殺し得る材料も存在しており、原油高が一本調子で続くとは限らない点には留意が必要です。FOMCの利上げとタカ派的なSEPは、景気の底堅さとインフレの粘着性が同時に存在するという難しい環境を映し出しており、高止まりする長期金利は株式バリュエーションと住宅市場の双方に重石となり続けるとみられます。
ハイテク・半導体への資金は高値圏での様子見に近く、ラッセル2000の軟調も単一の要因に帰せられるものではありません。読者の皆さんにおかれても、原油市場の需給両面のニュース、FRB高官の発言内容(特に追加利上げの可能性への言及の有無)、そして10月2日の雇用統計を、今後のポジション調整における具体的なチェックポイントとして注視されることをお勧めします。
| 指標名 | 最新値 | 基準日 |
|---|---|---|
| FF金利(実効) | 3.63 % | 2026-08-01 |
| 米国10年債利回り | 5.26 % | 2026-09-29 |
| CPI(全米・季節調整済) | 334.13 ポイント | 2026-08-01 |
| 失業率 | 4.10 % | 2026-08-01 |
| 実質GDP(年率換算) | 32,563.03 十億ドル | 2026-04-01 |
| 30年固定住宅ローン金利 | 7.03 % | 2026-09-24 |
| ケース・シラー住宅価格指数 | 333.24 ポイント | 2026-07-01 |
※ FRED(セントルイス連銀)より取得。GDP・CPI・雇用統計は四半期・月次の公表値のため最新の市場値と異なる場合があります。
※ 前営業日の終値ベースの方向感です。矢印の数は変動の大きさの目安で、上昇を緑、下落を赤で示しています。
| 日付 | 時刻(ET) | 重要度 | 指標名 | 予想 | 前回 |
|---|---|---|---|---|---|
| 2026-10-01 | 10:00 | ☆中 | FRB ウォラー理事 発言 | — | — |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業雇用指数 | — | 51.2 |
| 2026-10-01 | 10:00 | ☆中 | ISM製造業新規受注指数 | — | 53.7 |
| 2026-10-01 | 13:30 | ☆中 | FRB ジェファーソン副議長 発言 | — | — |
| 2026-10-01 | 15:00 | ☆中 | FRB ボウマン理事 発言 | — | — |
| 2026-10-01 | 15:30 | ☆中 | FRB クック理事 発言 | — | — |
| 2026-10-01 | 15:30 | ☆中 | FRB ウィリアムズ総裁(NY連銀) 発言 | — | — |
| 2026-10-02 | 08:30 | ★高 | 平均時給(前月比) | 0.3 % | 0.3 % |
| 2026-10-02 | 08:30 | ★高 | 平均時給(前年比) | — | 3.1 % |
| 2026-10-02 | 08:30 | ☆中 | 労働参加率 | — | 61.6 % |
| 2026-10-02 | 08:30 | ☆中 | 米国不完全雇用率(U6) | — | 7.7 % |
| 2026-10-02 | 08:30 | ☆中 | 失業率 | 4.1 % | 4.1 % |
※ 時刻は米国東部時間(ET)。発表内容によって市場が大きく動く可能性があります。
冒頭の表は9月29日時点の実測値ですが、昨晩の値動きを受けた次回の基準価格更新では、為替の影響もあり約1万円の増加になる見込みです。Fear & Greed指数が31まで下がり「恐怖」が広がる一方で、SPYはわずかな下落、QQQはむしろ上昇と、指数全体で見れば静かな一日でした。中東情勢や長期金利の上昇といった見出しだけを追うと不安になりますが、こうした地合いの日ほど、日々の値動きに振り回されず淡々と積立を続ける姿勢が試されるのだと思います。
9月29日時点で含み益は37.96%まで積み上がっており、防衛資産がわずかに調整を受けているのも、資産全体のバランスとしては想定の範囲内です。原油高や長期金利5%超えといった分岐点的な材料が並ぶ局面だからこそ、慌てて動くのではなく、これまで通り積立という一本道を淡々と歩んでいこうと思います。
※本記事は投資情報の提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資判断は必ずご自身の責任において行ってください。